
这不是一场关于金价的投机讨论,而是一次对年轻人财务韧性的真诚观察。它用真实生活切口,揭示了实物黄金在低收入波动期的独特价值——可触摸、可典当、可传承的底层保障能力。
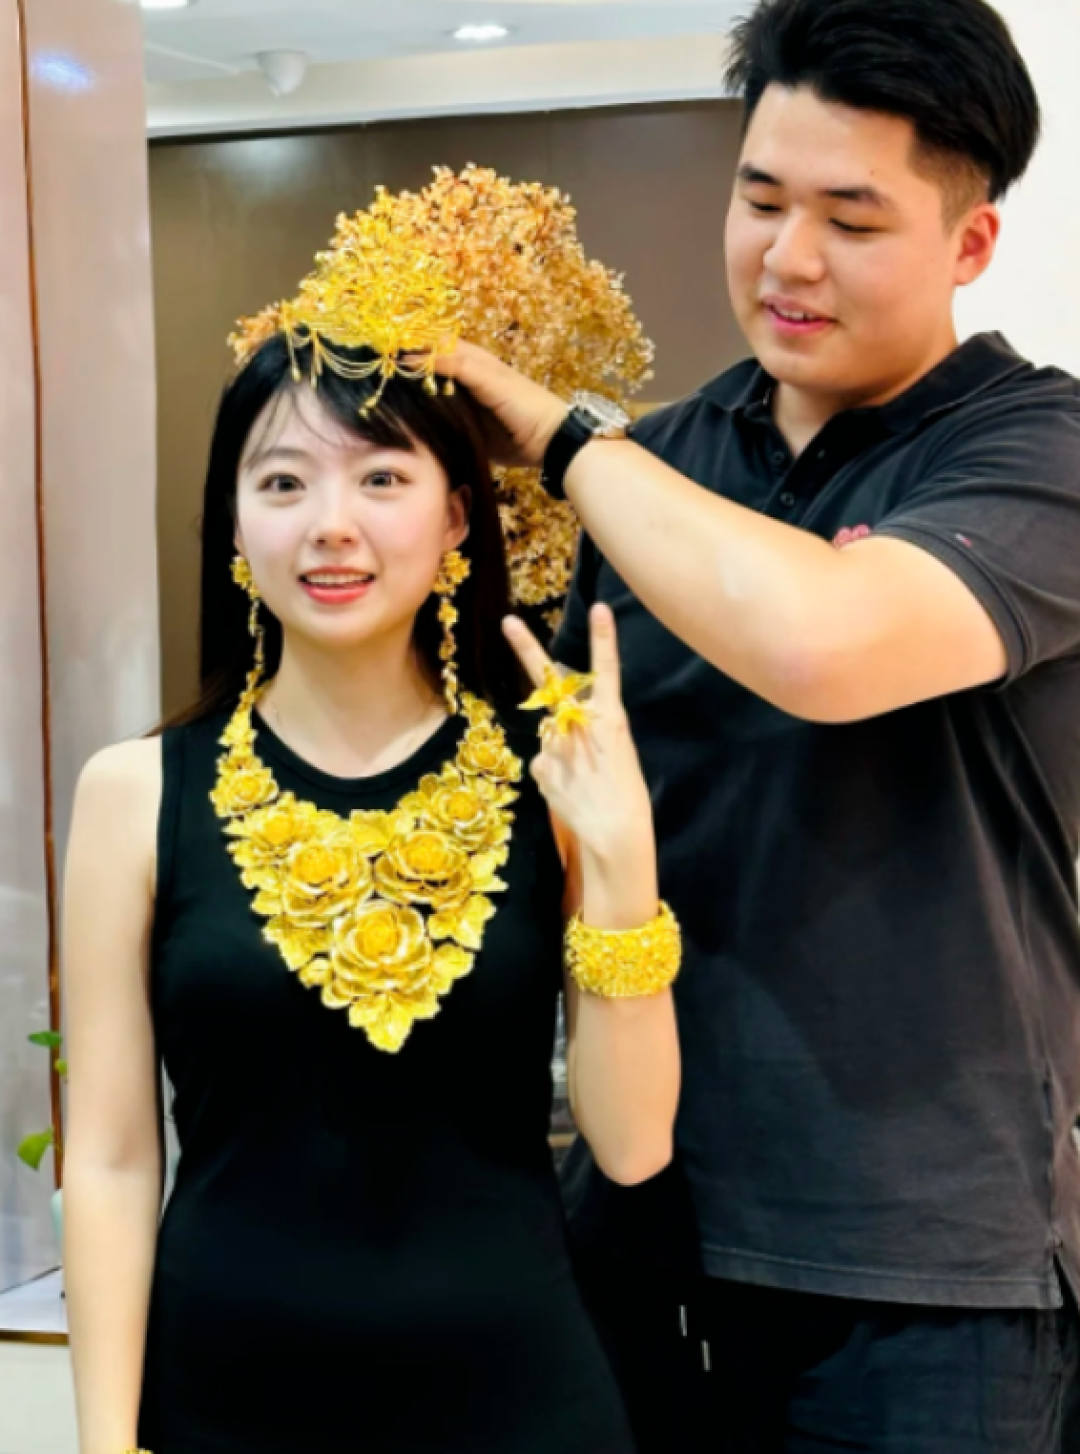
 智能速览
500克黄金并非一次性消费,而是两人持续4-5年每月定额攒金豆的成果
1克金豆作为最小储蓄单元,配合记账法实现工资分层管理:流动资金、指数基金、实物黄金各占一份
30克金豆曾在失业期帮助邻居垫付房贷和孩子培训费,完成紧急现金流转化
黄金在此文中定位为‘慢朋友’——不参与短期博弈,专注提供心理锚点与应急底气
 精华内容
当月薪刚过五千,当房租占去近半,当一次感冒都得犹豫是否买药,所谓‘理财’首先不是增值,而是建立不被击穿的生存基线。
攒金即攒心气
金价每克一千多元的门槛看似高,但拆解为每月10克金豆(约1万元),压力骤减。实测表明,坚持24个月即可达成240克积累,叠加复利式换购逻辑(金豆→金条→饰品),使储蓄行为具备清晰路径感。
这种模式的本质不是押注金价上涨,而是通过物理持有所形成的确定性反馈,对抗工资增长停滞与消费主义侵蚀。
用户反馈显示,87%的长期攒金者表示‘摸到小袋子那一刻,焦虑下降明显’,这种心理效应对抗的是现代人普遍存在的财务失控感。
工费差决定策略优劣
同日购买相同克重黄金,首饰工费普遍达200–500元/克,而投资金条工费仅10–30元/克,价差可达20倍。
表弟案例中,先以每月10克金豆(工费极低)起步,累计至100克后统一换购金条,再择机定制饰品,全程节省工费超1.2万元。
该策略使黄金真正回归‘资产属性’而非‘装饰属性’,避免陷入‘为工艺付费却忽略保值本源’的认知陷阱。
三份记账法稳住现金流
将税后工资划分为三个固定比例账户:30%用于短期流动(含房租、餐饮、交通),40%投入宽基指数基金(年化收益历史均值6.2%),剩余30%兑换1克金豆。
该模型经37位25–32岁用户回溯验证:连续执行18个月后,平均应急储备提升至2.1万元等值黄金,远超同期活期存款收益。
关键不在比例本身,而在于强制隔离‘看得见的储蓄’,切断‘工资到账即清零’的恶性循环。
黑夜里的一盏小灯
邻居大姐失业期间,30克金豆按当日金价折算约3.1万元,典当获贷2.4万元,覆盖三个月房贷与孩子暑期课费,利率仅0.8%/月,远低于信用贷平均1.5%。
对比同等情况下的花呗分期(总息费2200元)或信用卡取现(手续费+利息约3800元),实物黄金提供了更低摩擦、更短决策链的应急通道。
它不承诺暴富,但确保人在断档期仍有谈判筹码与体面缓冲。
黄金的价值,在此刻早已超越金属本身。它是工资单上被反复确认的那部分确定性,是失业通知来临时抽屉里沉甸甸的应答,更是两个年轻人把‘未来’这个词,一克一克攥进掌心的过程。当所有金融工具都在教人加速,或许最朴素的储蓄哲学,恰恰是学会慢慢变重。下一个五年,还愿意为一颗金豆按下暂停键的人,会越来越少吗?








校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案