

11月22日(北京时间),Keras创始人弗朗索瓦·肖莱在X上抛出一道选择题:要么认为AI基础设施建设已经结束、算力需求见顶、这轮行情只是泡沫;要么认为当下是难得的买入机会。马斯克在同一条帖子下的回复没有二选一——他说,让如此大规模的算力设备通电、冷却并稳定运行,“极其困难”;人工智能行业明年可能面临严重的资金短缺,如果全行业从支付算力成本到设备稳定创收的周期累计推迟数月,仅营运资金一项就可能需要额外投入数千亿美元,他反问这些资金将从何而来。这条回复把"AI钱荒"推上热搜,而它真正指出的问题不是需求消失,而是现金流赶不上建设的速度。东方财富微博
缺的是"先付钱、后回款"之间的时间差
通俗地说,AI算力是一门先付钱、后回款的生意:先用真金白银买GPU、建机房、接电、上冷却,等集群完成调试、通过验收,客户才开始付费。如果每个环节都如期,这个循环能自己转起来;可一旦通电和交付在全行业推迟几个月,设备已经在消耗电力和利息、收入却还没到账,垫在中间这段的就是营运资金。马斯克的"数千亿美元"是他对行业整体的量级估算,没有公开计算口径,不能当作统计数字;但它指向的约束是真实的——规模越大,对延期越没有容错。
这不是马斯克第一次发出类似警告。10月底,他在社交网站上称200多家AI"新云"厂商可能面临"孔雀鱼式死亡"——这些公司靠举债买卡、出租算力还债,商业模式单一、抗风险性弱。他还对部分新云公司的融资前景表达了悲观看法,尤其点到了那些缺少AI数据中心之外实质性收入来源的企业。央视财经知乎
英伟达CEO黄仁勋当时给出了相反判断:新云基本面依然强劲,企业所需资金虽然远超市场供给,但只要持续创造价值,资金短缺终将解决。央视财经
需求侧确实硬,钱的另一侧却也在变
站在"见顶论"反面的数据并不单薄:GPU现货价格仍在上涨、算力难以锁定,前沿模型的训练算力约每5个月翻一番,AI推理业务的利润率可达70%至85%。SK海力士在三季度业绩会上披露,已与包括全球主要云服务商在内的14家核心客户签署长期供应协议,并叠加正在磋商的订单,到2029年DRAM和HBM产能实际上已近乎售罄,供不应求的局面预计延续至2030年。微博东方财富财联社
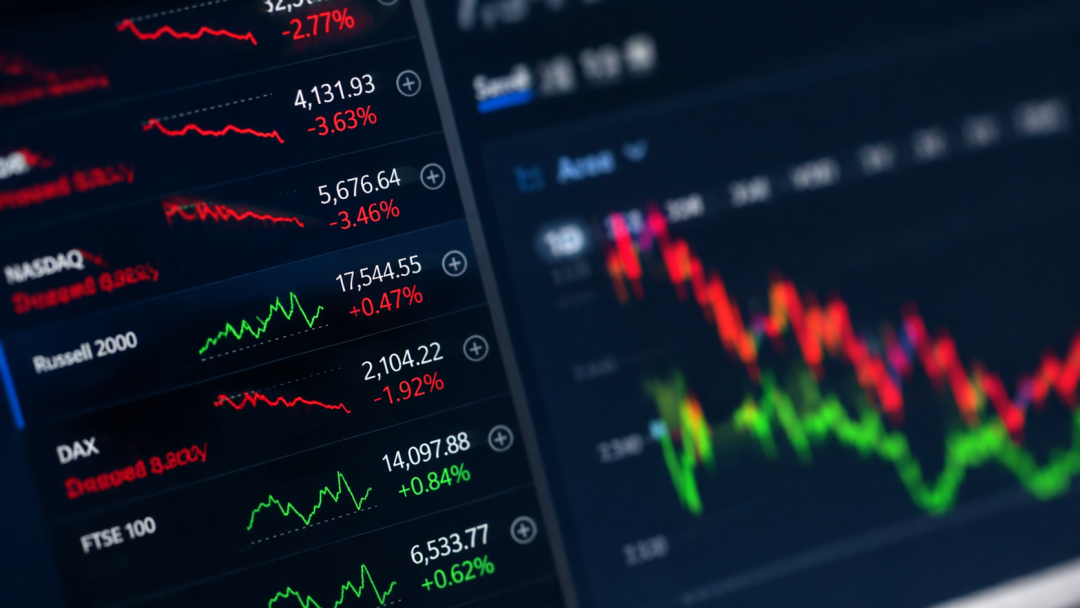
而钱的另一侧,同一时间窗口呈现出另一幅画面。当地时间11月20日,阿波罗与高盛宣布为SpaceX采购英伟达GPU完成约440亿美元的债务融资方案,两家公司称这是有史以来最大规模的GPU租赁融资。债权人还在担心另一件事:这笔以英伟达GPU作抵押的融资,对应的芯片日后可能被马斯克发射上太空、用于轨道数据中心计划,一旦违约将难以收回抵押品,因此打算在合同里加以限制。就在披露这笔交易的同一个周五,美股AI资产遭遇猛烈抛售,纳指重挫5%,费城半导体指数跌逾两位数,英伟达单日下跌14%。研究机构SemiAnalysis也在本月中旬将2028年全球AI加速器资本开支预测下调28%,2029年、2030年分别下调41%和40%。一边是产能售罄、现货涨价,一边是股价下挫、开支预期下修——"钱荒"之争的焦点从来不是需求是否真实,而是需求兑现收入的时间差,以及为这段时间差买单的钱是否便宜且可得。东方财富财闻财联社第一财经界面新闻
马斯克自己的位置,也在这场争论里
值得注意的一点是,发出警告的马斯克本人并不在这场竞争之外。他点名靠出租算力活着的新云公司资金链脆弱,而SpaceX自己也在借钱买卡——区别在于它身后有星链等业务的现金流,还能通过特殊目的载体把债务做出发行主体资产负债表。换句话说,这则警告一半是对行业现金错配的提醒,一半也带着立场色彩:债市收紧时最先被放弃的,恰恰是他点名的那批公司。
判断"明年钱荒"会不会兑现,不必等崩盘式事件,几个可跟踪的信号已经摆在那里:缺少非AI实质收入的公司能否继续在债市发债、融资成本如何变化;已公布的GPU集群是否按期通电验收、还是持续推迟;下一轮财报季里各大云厂商的资本开支指引是否继续被下修;存储与算力的长约是否进一步向更远的年份延伸。如果需求端数据开始恶化,这场争论的性质才会真正改变——目前为止,各方分歧的只是钱和时间,而不是AI本身有没有前途。

当前文章无评论,是时候发表评论了