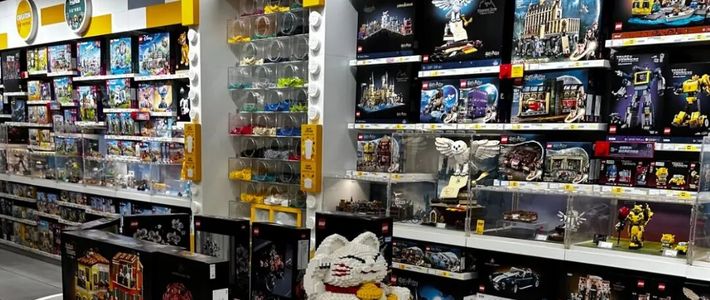
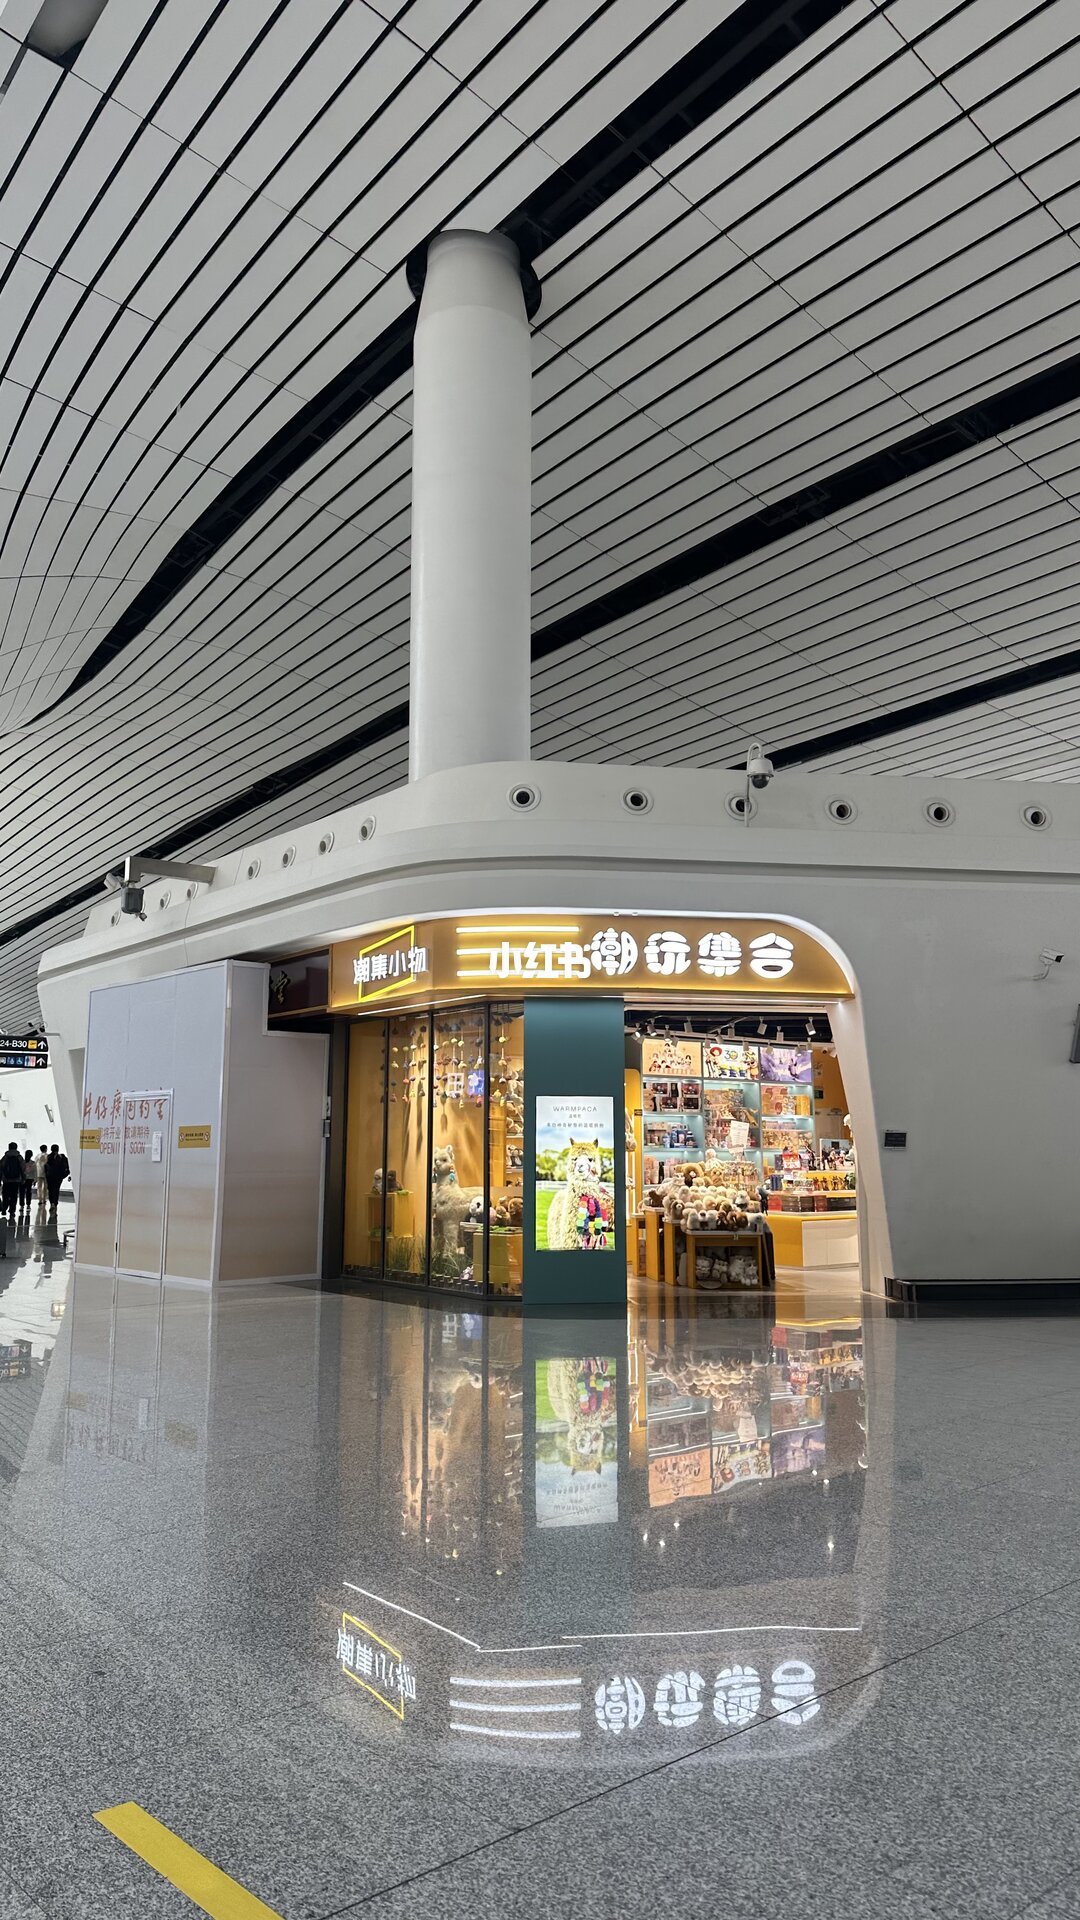
大兴机场B23登机口旁边,原来那家乐高店已经没了。 现在那里是一个玩具集合点。小红书
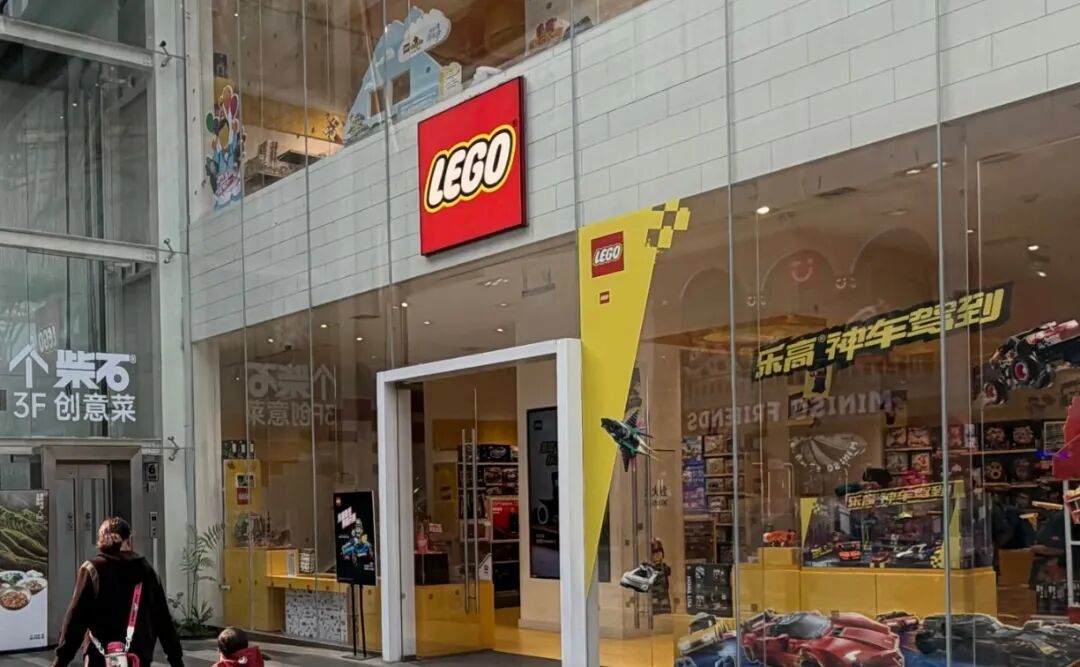
再往前一个月,海宁银泰城的乐高授权专卖店贴出通知,10月20日是最后一天营业。德阳的一家店也在10月说了再见。
关店的消息容易让人以为乐高卖不动了。财报却是另一幅画面:2025年乐高营收835亿丹麦克朗,涨12%;2026年上半年营收419亿丹麦克朗,涨21%,净利润涨32%。36氪
全球几乎每个市场都在增长,只有中国“没怎么增长”。乐高CEO倪志伟在8月的财报电话会上说,中国消费者“支出意愿相当谨慎”。
关店不等于撤退。同样叫积木,一边在关店,一边在铺货。
中国不是没有积木市场。2025年国内玩具零售额1035.3亿元,同比还涨5.8%;建构类玩具的中国零售额,预计从2025年的25亿美元增至2028年的28.6亿美元。变的是分蛋糕的人。
在“拼搭角色类玩具”这个细分里,布鲁可约30.3%,万代约20%,乐高约14.8%。乐高在全球是老大,在中国这个品类里只排第三。
价格差摆在这里。乐高天猫旗舰店的平均客单价大约500到600元;按零件算,一颗0.8到1.2元,1000颗的套装通常卖800到1000元。36氪
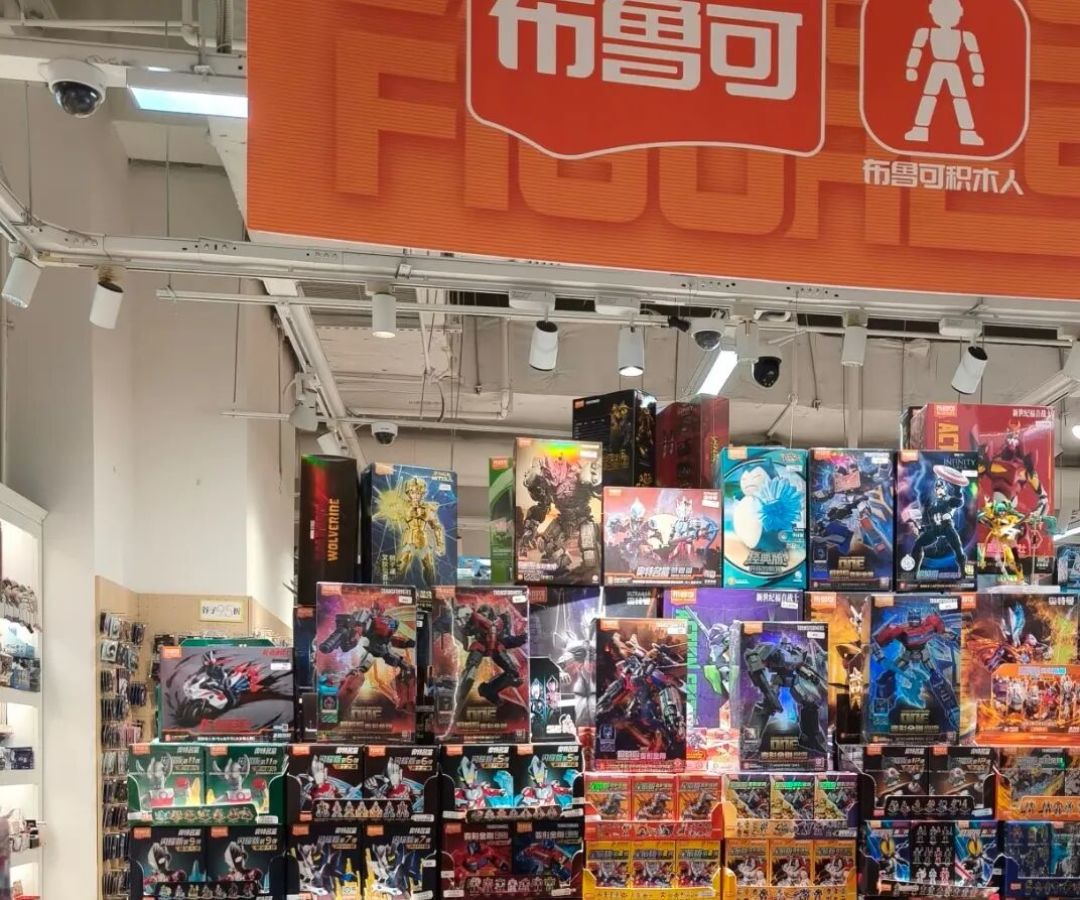
另一边,布鲁可9.9元的平价积木人,2026年上半年卖了7750万件,占公司总销量的47.6%。 9.9元产品收入约3.47亿元,同比增长61%,占总收入近两成。36氪
9.9元不是“便宜版乐高”。它卖的是一个已经成型的角色:变形金刚、奥特曼、假面骑士,拆袋、拼几块、摆上桌。9.9元的作用是降低决策成本,让人先买一次。界面新闻
乐高卖的是另一套东西:颗粒、图纸、可拆可改的结构,以及拼完之后还能继续加建的可能。
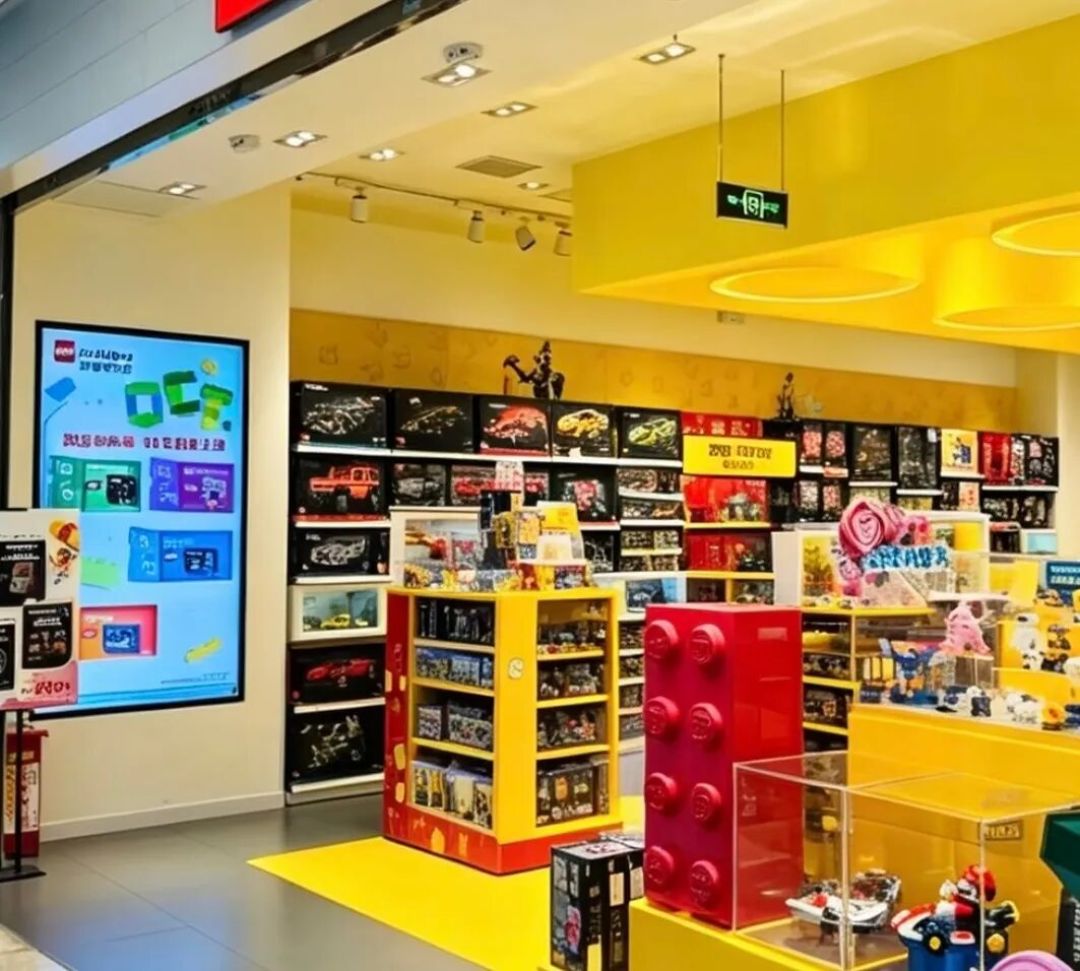
两者节奏也不一样。乐高一套颗粒系统用了六十多年,产品按系列铺;布鲁可上半年就推了426个新SKU,在售SKU总数1851个。同一套骨架,换IP、换颜色、换配件,就是新品。
布鲁可的主流受众仍是6到16岁,这个年龄段贡献了约74.5%的收入。低价、高频、角色化,和乐高的“一套拼很久”是两种产品逻辑。
所以,拿9.9元的积木人去替代1000片的乐高城堡,本来就不是一回事。前者买的是角色和即时满足,后者买的是几个晚上的拼搭过程和一件能长期摆在柜子里的成品。
真正值得比较的,是中间那一段:几十元到几百元的国产积木。拼奇的雪景小屋、森宝的055大驱、CADA的GT3、宇星模王的烈马,同一题材,通常比乐高便宜不少。
差距不在“像不像”,而在三个地方:咬合手感、零件公差、说明书清不清楚。
费乐的大颗粒和乐高得宝摆在一起,插拔手感是两回事:费乐有些积木生涩,小月龄的孩子可能难拔开。 这不是说国产积木不能买。小红书
森宝1558片的055大驱,舱门里还藏着救生艇、机库和舰载机,题材和细节是乐高没有的。
差别在于,你得知道自己买的是题材和性价比,还是手感和长期可玩性。
买之前,先算一笔“每片多少钱”,再看三件事:有没有正版授权、缺件能不能补、说明书是不是一步步能看懂。给孩子买,还要看年龄段和小零件警示。给大人买,先想清楚是拼完就摆,还是会拆了重拼。
乐高也没有撤退。它在中国还有约400家门店,覆盖120多座城市;2026年9月官宣王一博为全球品牌代言人,上海乐高乐园开园后,成了全球最快突破200万游客的乐园。
关店和开店在同时发生。长沙、西安、北京、福州开了四家标杆店,2026年下半年还准备推面向成年人的小面积快闪店。海宁这家是授权专卖店,不是乐高直营。
市场在分层:乐高守高端和收藏,国产积木抢中端和题材,9.9元的积木人负责把新人拉进门。
对买家来说,最亏的不是买贵,而是拿“平替”的价格,去期待“原版”的体验;或者反过来,花原版的钱,只买到一个摆着看的角色。
先想清楚你要的是拼的过程、摆的结果,还是收的角色。想清楚这一点,再决定花9.9、99,还是999。