

11月17日,知乎上一个提问把不少卡友破防了:「工行信用卡不好用?」题主2019年办卡,当时额度3000;后来跳槽,工资直接打工行卡,月薪1万,卡的额度还是3000纹丝不动。他问:这张卡是不是已经废了,要不要注销?知乎
这不是孤例。最近小红书、知乎上晒工行额度的帖子,评论区基本是同一副景象:
「月薪2w给我开1w额度」
「给我开3000,这不侮辱人嘛」
「我刚开就给我10万,太多了」
「工行有100存款,星座卡给我5000额度」
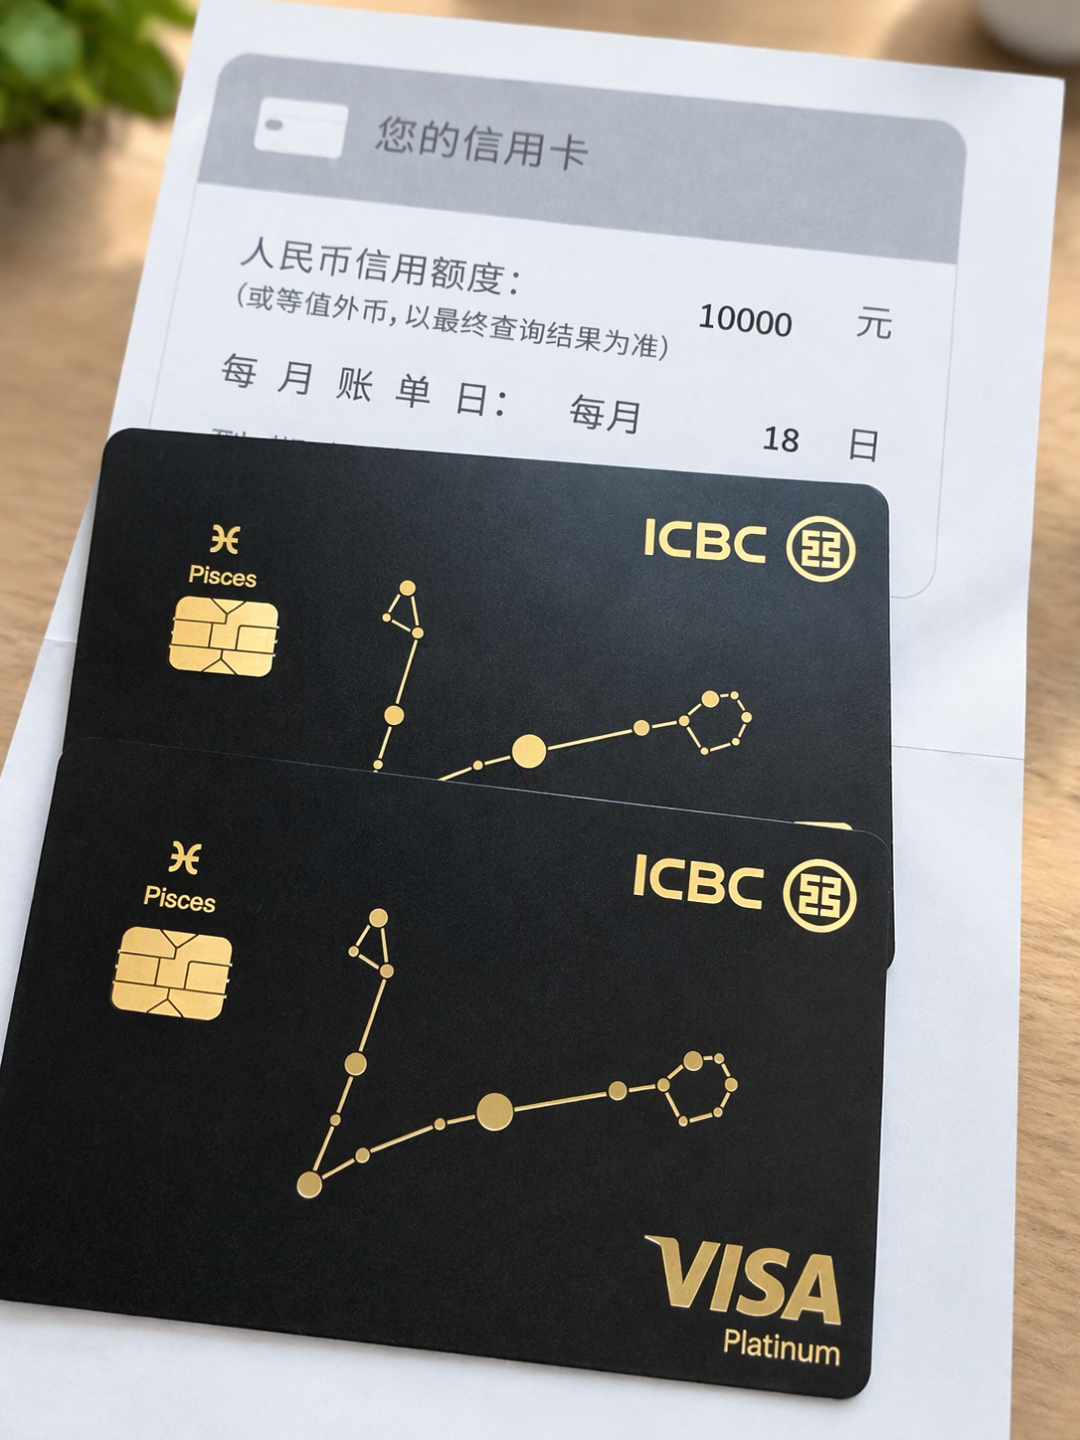
同一张工行卡,有人开出3000,也有人一把就摸到十万量级。差距到底怎么来的?银行从没公开过评分公式,但翻完最近两个月一批晒额度、晒提额的真实帖子,规律其实相当收敛,就四条。小红书知乎
门道一:工行看「在工行的家底」,多过看「工资条」
代发工资看着硬,其实不是最硬的牌。一个被反复晒出来的正面案例:卡友先在工行放了一笔存款,星级升到5星,再找客服后台沟通,额度从2万提到了5万。另一位是线上申卡N次被拒,转头去网点找经理,交了工资流水+社保,当场批了10万。卡友圈那句玩笑话「工行又叫砖行,没有砖就不批」就出自这轮评论区,哪怕有人抬杠说砖行指的是中行,方向大体也没歪。工行模型里,你自己留在工行的存款、流水、证明,权重比外部的月薪高。小红书小红书小红书
门道二:多张卡共用一个额度,办新卡≠提额
这是最多人踩的坑。工行名下多张卡的额度按最高那张卡封顶——三张1万、8千、3千的卡,总盘子还是1万,不是2万1。顺带一提,评论区那种「一张visa一张银联」的套卡,其实也是同一个账户。想靠再办一张二卡来「曲线救国」,普通卡友大概率白挨一次征信查询。知乎知乎知乎
门道三:征信查询次数,是一道隐形门槛
「第一次申请就给了8万」,这种好事真实存在。也有人三个月被机构查了10次,被资深信贷从业者判断为征信已经偏「花」——这类「贷款审批」硬查询会逐笔记录,次数偏多时近期再申请银行信贷就比较难。被拒之后最该做的,恰恰是停下来别再到处申请。小红书知乎
门道四:APP的提额推送,比硬打电话靠谱
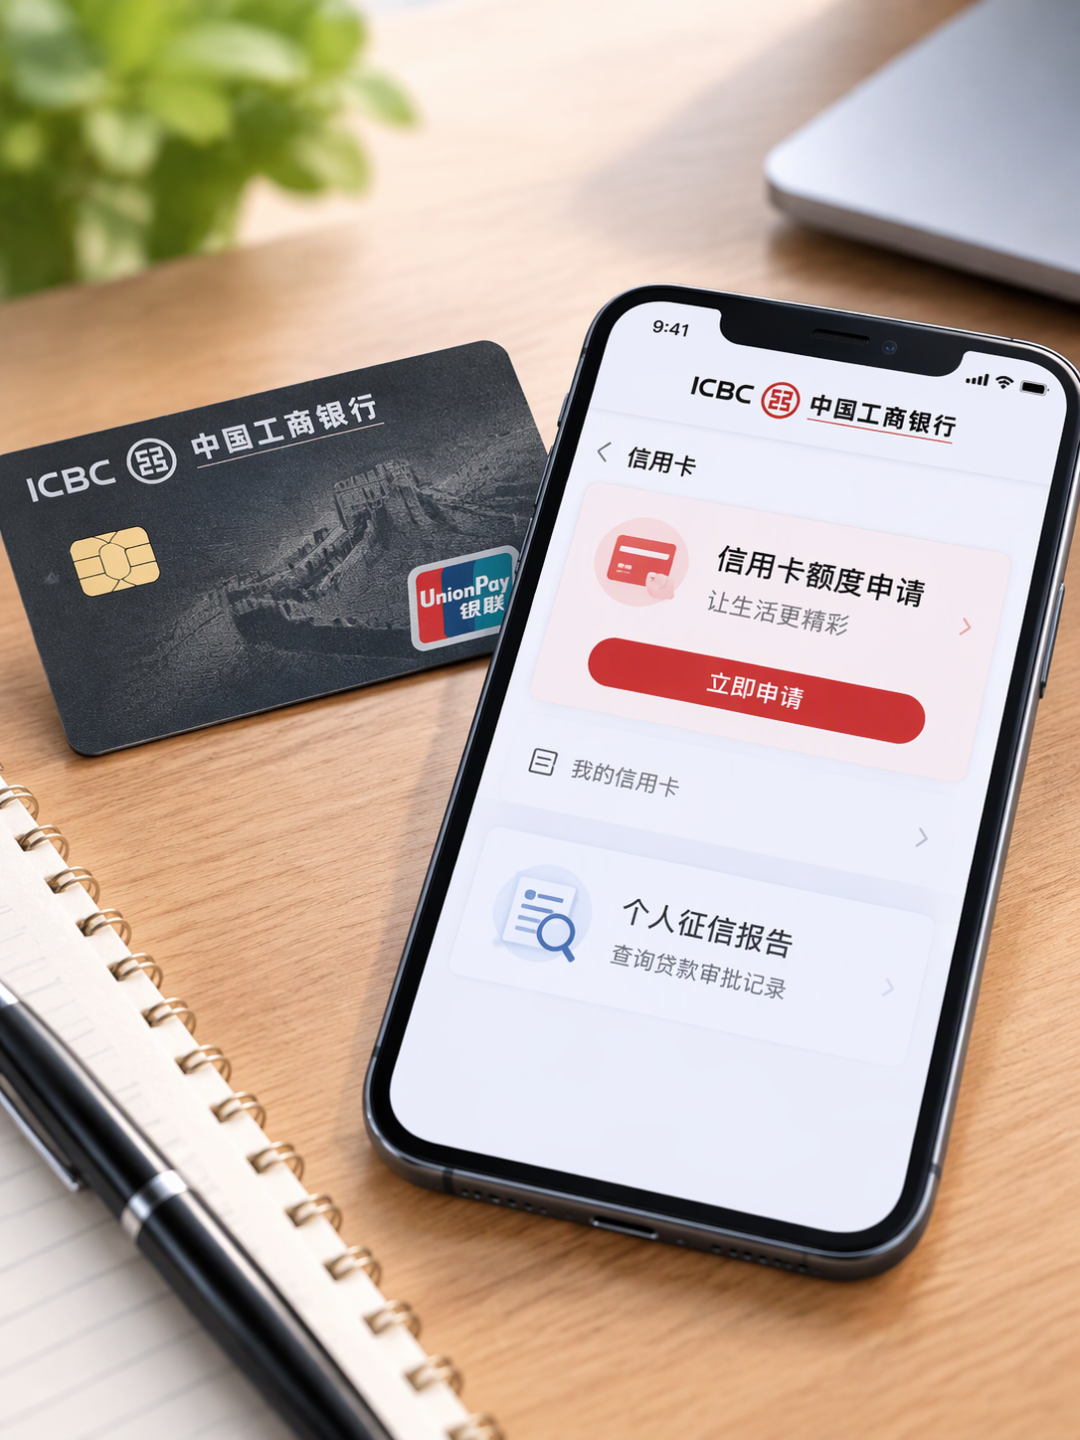
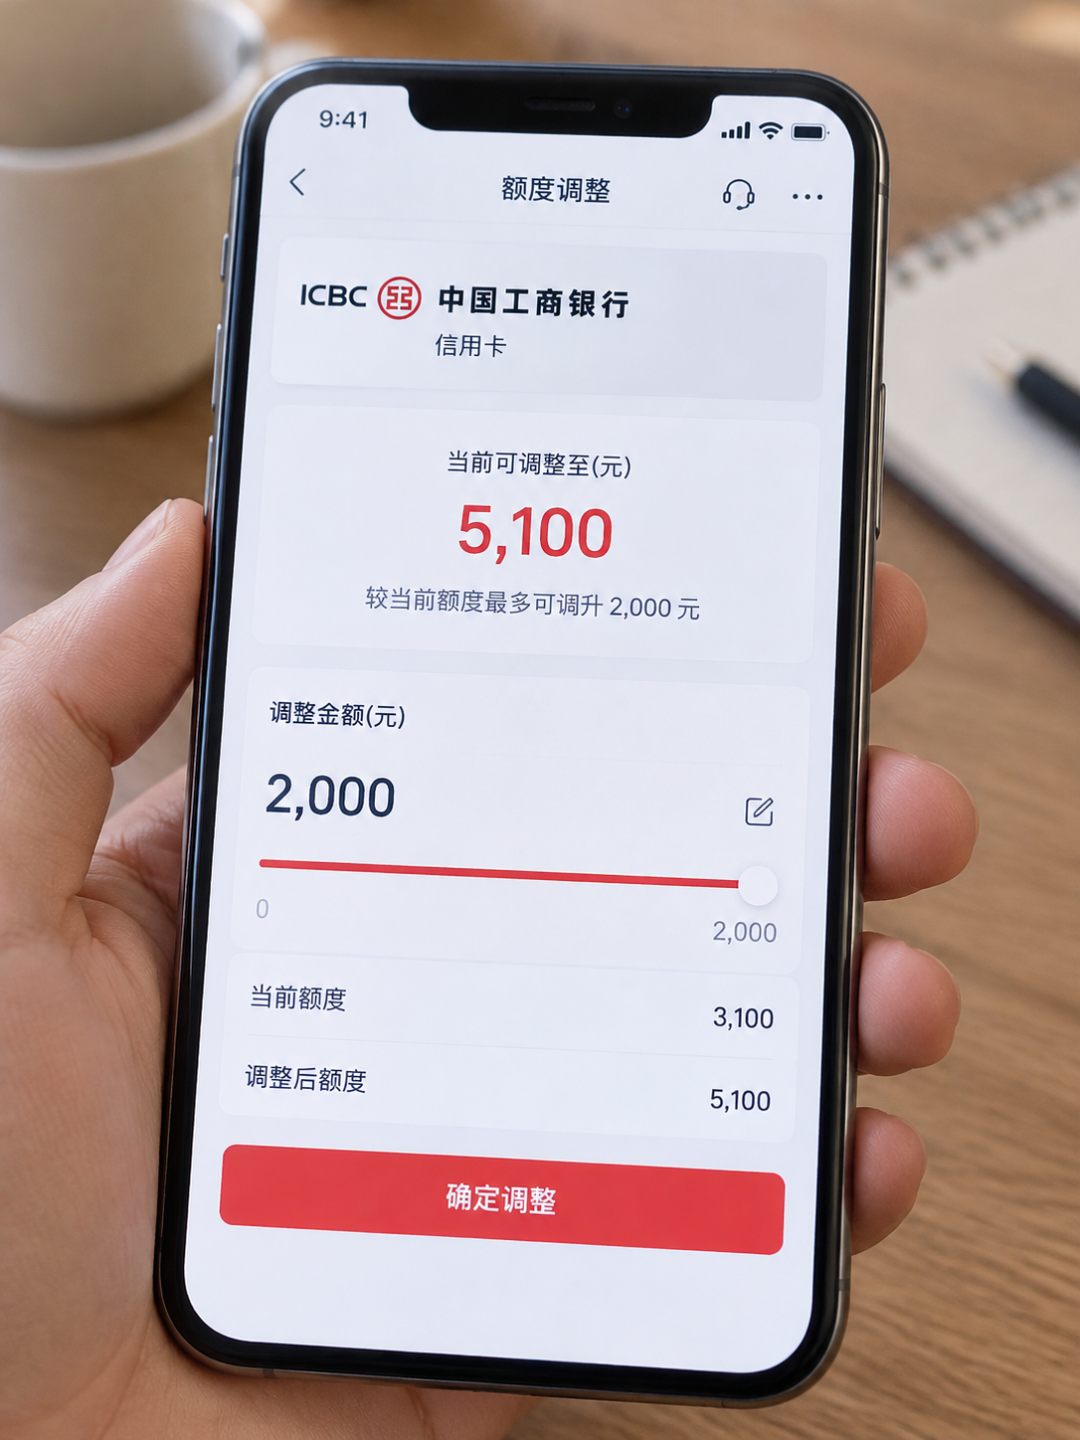
两个近期真实操作放一起看:一位卡友打开工行APP看到「可拉到5100」,试着点了提2000,秒过。另一位没等系统开口,直接打电话客服申请调到2万,收到短信给拒了。个案样本不大,但方向是卡友反复晒出来的:先看APP有没有提额/额度测算入口的推送,有推送时成功率才高;没推送时硬申请,被拒的案例也不少。小红书小红书
行动清单(一句话版)
想动工行的额度,顺序别反:先把「工行存在感」做起来(存款、理财、代发、房贷、星级都是存在感)→ 盯住APP提额推送再出手 → 不办二卡冲额度 → 管住征信查询。
最后校准一下预期:授信模型各家一直在调整,以上都是卡友个案拼出的方向,不是工行官方标准,最终以银行审批结果为准;额度这事,方向对了是熬出来的,不是投诉出来的。

当前文章无评论,是时候发表评论了