

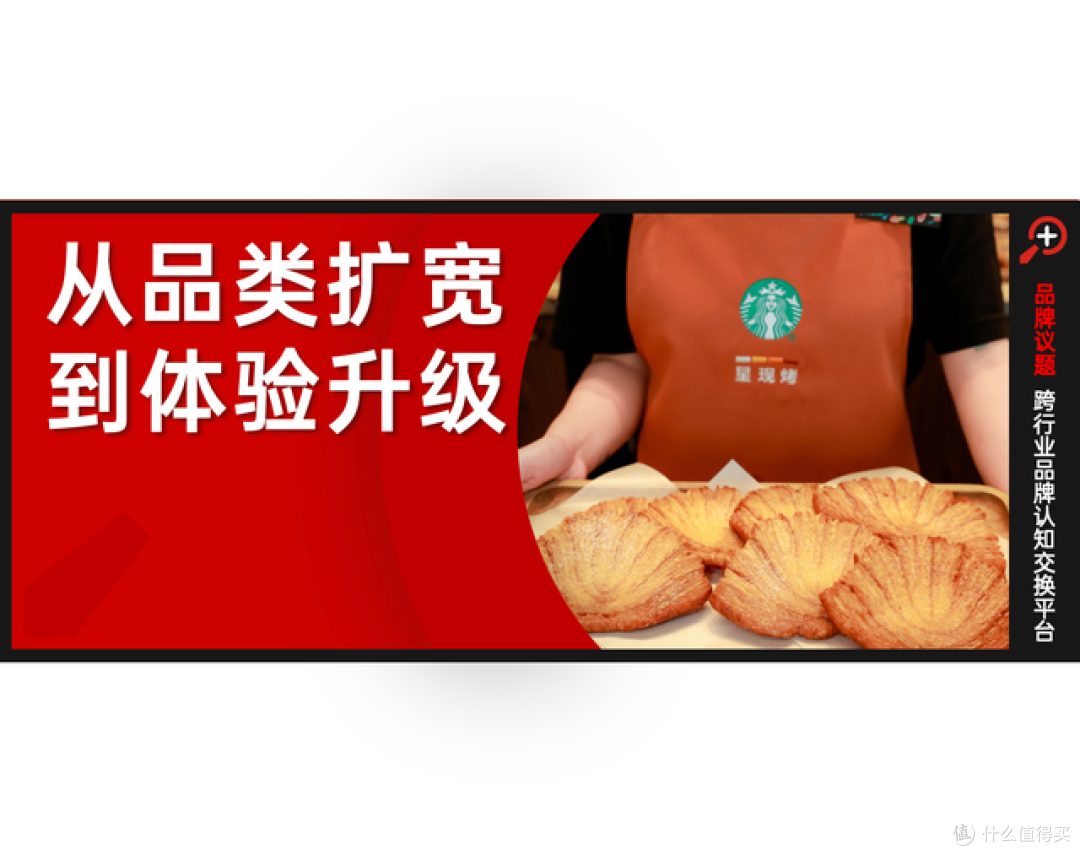
“你上一次吃到刚出炉的面包,是在哪儿?”
新鲜零食最近是真火,量贩零食店开遍街头之后,品牌们又集体扑进“短保新鲜”这个池子,现烤烘焙成了新的增长故事,上市公司和头部品牌的入局,又把这门生意往前推了一把。这波热度背后是供需两端在互相推动:一边,消费者越来越愿意为“新鲜、现制、清洁标签”支付溢价,新鲜从一个加分项,变成了下单理由;另一边,零食品牌做过量贩的性价比生意之后,也需要一块向上的阵地,占住新赛道的优势身位。品牌选择短保,夯实“新鲜”心智,正好避开和量贩零食的正面价格战。
可“新鲜”这两个字,做起来比说起来难得多。短保产品对冷链、配送时效和仓储条件要求高,供应链的覆盖半径被限制住。为了既要新鲜,又保证动销规模,品牌在 SKU 上的选择会被压缩在少数几个大众款上,各家货架长得越来越像。差异化做不出来,价格就成唯一的抓手,这恰恰是品牌最不想再打的仗。
直到今天,这门生意也没跑出几个规模化玩家。这门生意拼到深处,比的是供应链和门店网络,同时手握这两项优势的品牌并不多,其中就有来自咖啡赛道的“星巴克”。
它的底气,得从咖啡市场的大盘看起。据灼识咨询数据,中国现磨咖啡市场规模将从2024年的1903亿元增至2028年的3836亿元,复合增速约19%。国内年人均咖啡消费杯量,也从2023年的16.7杯涨到2025年的28.6杯,两年增长逾七成。放在全球范围看,这也是增长最快的咖啡市场之一。
但增量集中在哪里,才是更值得探讨的问题。据窄门餐眼2026年10月统计,10-20元价格带聚集了11家头部品牌、六万七千多家门店,占样本总量的75%,密度最高,竞争最激烈;30元以上的体验带只有4家品牌、一万多家门店,其中星巴克八千多家,独占这个价格带的近九成。
前者打法比拼规模、效率,把一杯咖啡做成随手带的饮品;后者的玩家稀少,因为价格越高,顾客对这半小时的空间体验预期随之提升,体验本身是产品力的重要组成部分。平价带首要争的是效率,星巴克所在的体验带,比的是这段体验到底值不值。看懂这个结构,才能看懂星巴克为什么在这个时点,往门店里搬进一台“烤箱”。
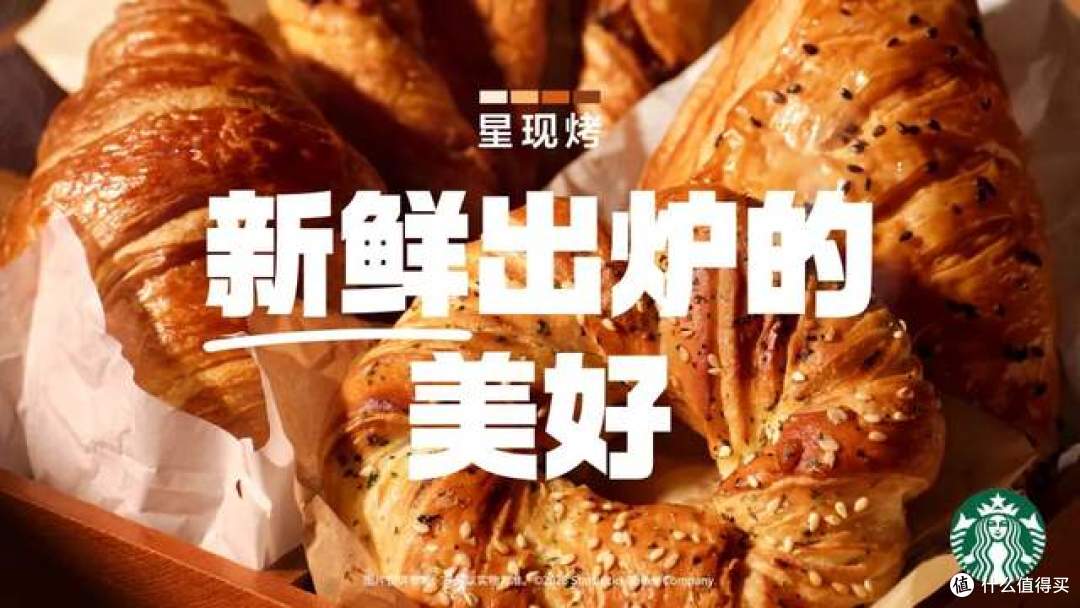
这台“烤箱”对应的正是连锁食品的老矛盾:消费者要新鲜,规模要标准,两样东西天生打架,所以连锁品牌的食品,大多走了“中央厨房+复热”的路子。直到11月19日,星巴克中国在百余家门店上线“星现烤”系列,共十一款产品覆盖早餐到下午茶,可颂、贝果、蝴蝶酥、香肠酥皮卷……全部在门店现烤。
与以往复热出品不同,“星现烤”全线产品在门店内完成烘焙、冷却、上架“从生到熟”的氛围感流程,将烘焙的“最后十英尺”搬进了门店。为了这十英尺,供应链、门店设备、伙伴培训,整套运营配称都做了调整。
星巴克给行业那道“既要新鲜,又要规模,还要体验”的难题,交出一份自己的答卷。
01、不可复制的手艺,如何变成可复制的能力?
街边面包房的现烤靠师傅手艺,手艺跟着人走,开到一百家店基本就复制不动了。星现烤的做法,是把这门手艺拆开,分成一条两段式链路。专业度和耗工时最高的发酵、整形,在标准化工厂里完成制作。面团以冷冻形态进门店,全程冷链覆盖全国三十多个城市。到了门店之后,伙伴(星巴克一线店员)再进烤箱现烤出炉。现烤程序全部预设好,经过系统培训后,伙伴就能从简单的加热操作,进阶到独立完成烘焙出品。
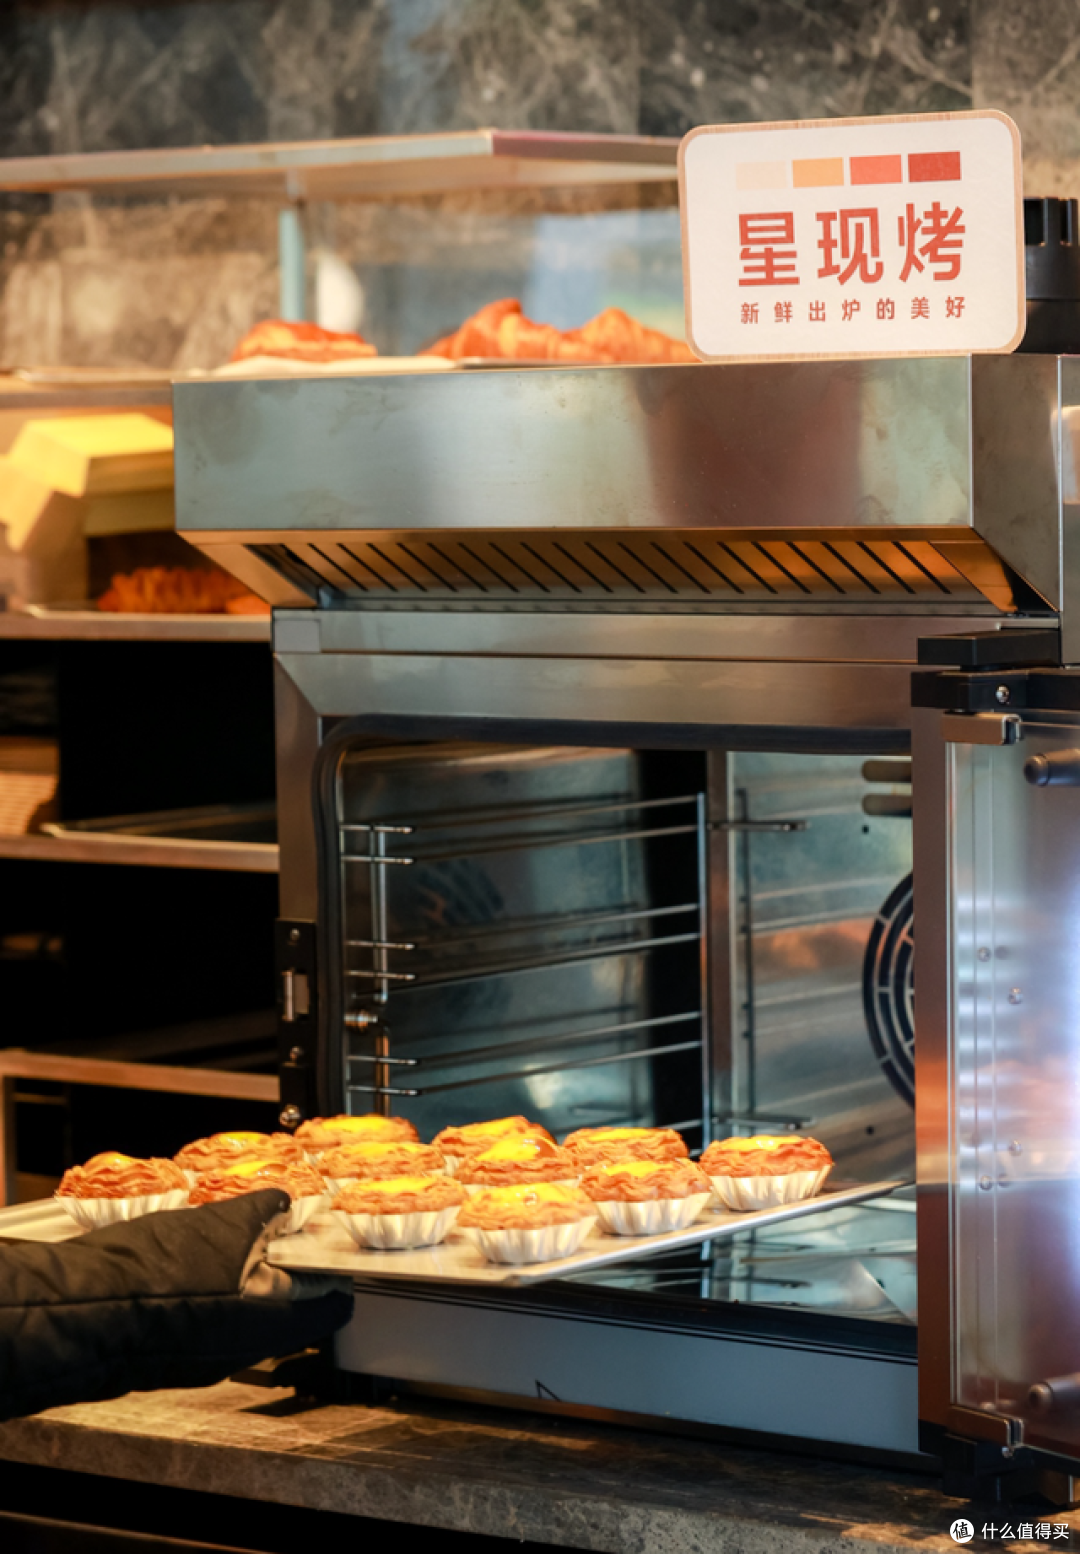
流程中的每一环亦有讲究。星巴克“星现烤”核心原料使用高品质面粉、高标准动物黄油,并引入意大利进口专业烤箱、专用冷冻储存,守住高品质标准;在与供应商深度共创中,推出“青花椒香肠酥皮卷”这类专为中国胃开发的单品。此外,门店后区和吧台也一并翻新,这些投入不只为这一次上新,也是在为往后更有创意的新品打底。
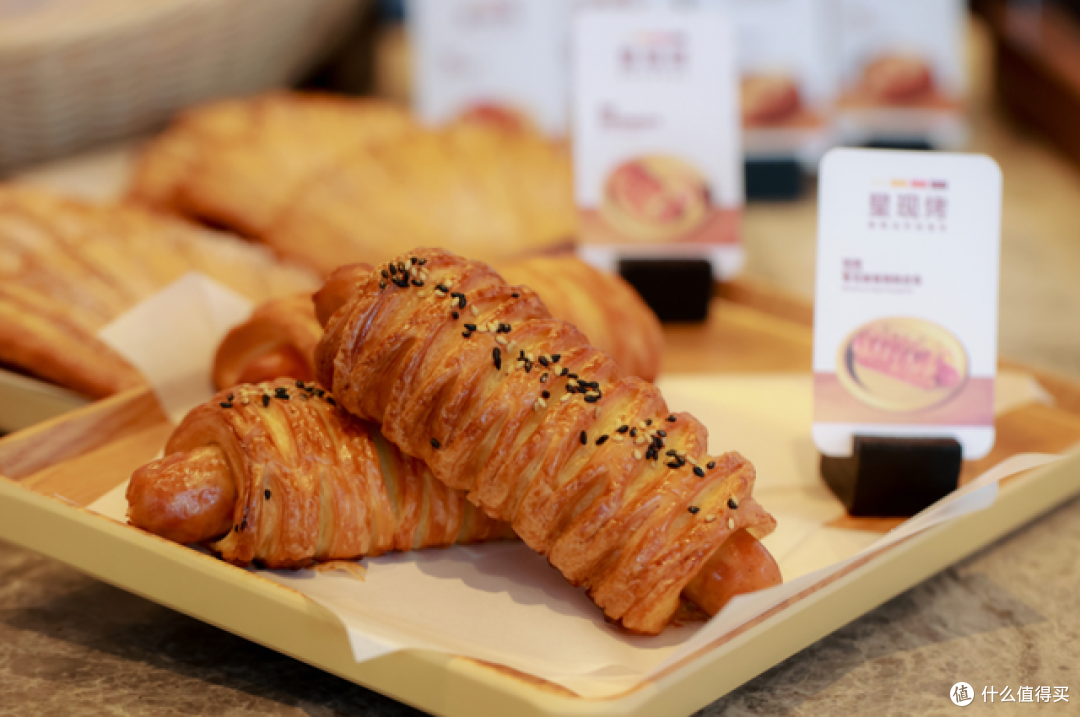
在氛围感体验上,门店里还留着几个有仪式感的小动作:给64层开酥的蝴蝶酥撒糖粉,给可颂注一管草莓果酱……工厂承担复杂制作和标准化,门店负责呈现香气和温度。
这套模式的另一个好处是“快”。传统成品从概念到上市,周期要九到十二个月,冷冻面团把它压缩到六个月。未来,在“星现烤”中收获好评的产品,调整配方后只需半年就有机会铺向全国门店。
快,还不止上市周期这一处。短保生意原本被冷链、覆盖半径所限制,星巴克现有的冷链网络已具备向全国所有门店配送冷冻面团的能力,把行业里最大的约束,做成了品牌自有的基础设施。一百多家星现烤门店,成了食品创新现成的试验田。一款新口味SKU先在这批门店亮相,卖得好不好,顾客评价什么,诸如此类反馈快速传导到产品研发;新品口碑好的微调配方即可铺向全国,反响一般的则留在测试名单里继续优化。
自此,星现烤的新品研发有了小步快跑的可能。
02、现烤的氛围经济学:面包香兑换的用户时长
饮食,不只关乎效率,中餐讲锅气,烘焙有“炉气”。
面团在后区进烤箱、现烤出炉、摆进糕点柜,这一套现场动作本身就是体验的一部分。刚出炉的面包泛着油光,麦香和黄油香混着咖啡香在店里弥漫,这是任何包装食品都交付不了的“卖相”。走进星现烤进驻的门店,用户体验是五感全开的:进门先闻到麦香,抬头看见糕点柜里的陈列,系着专属围裙的伙伴把面包递到顾客手里,咬下去是酥脆的口感。咖啡香之外,门店多了一整套感官记忆。
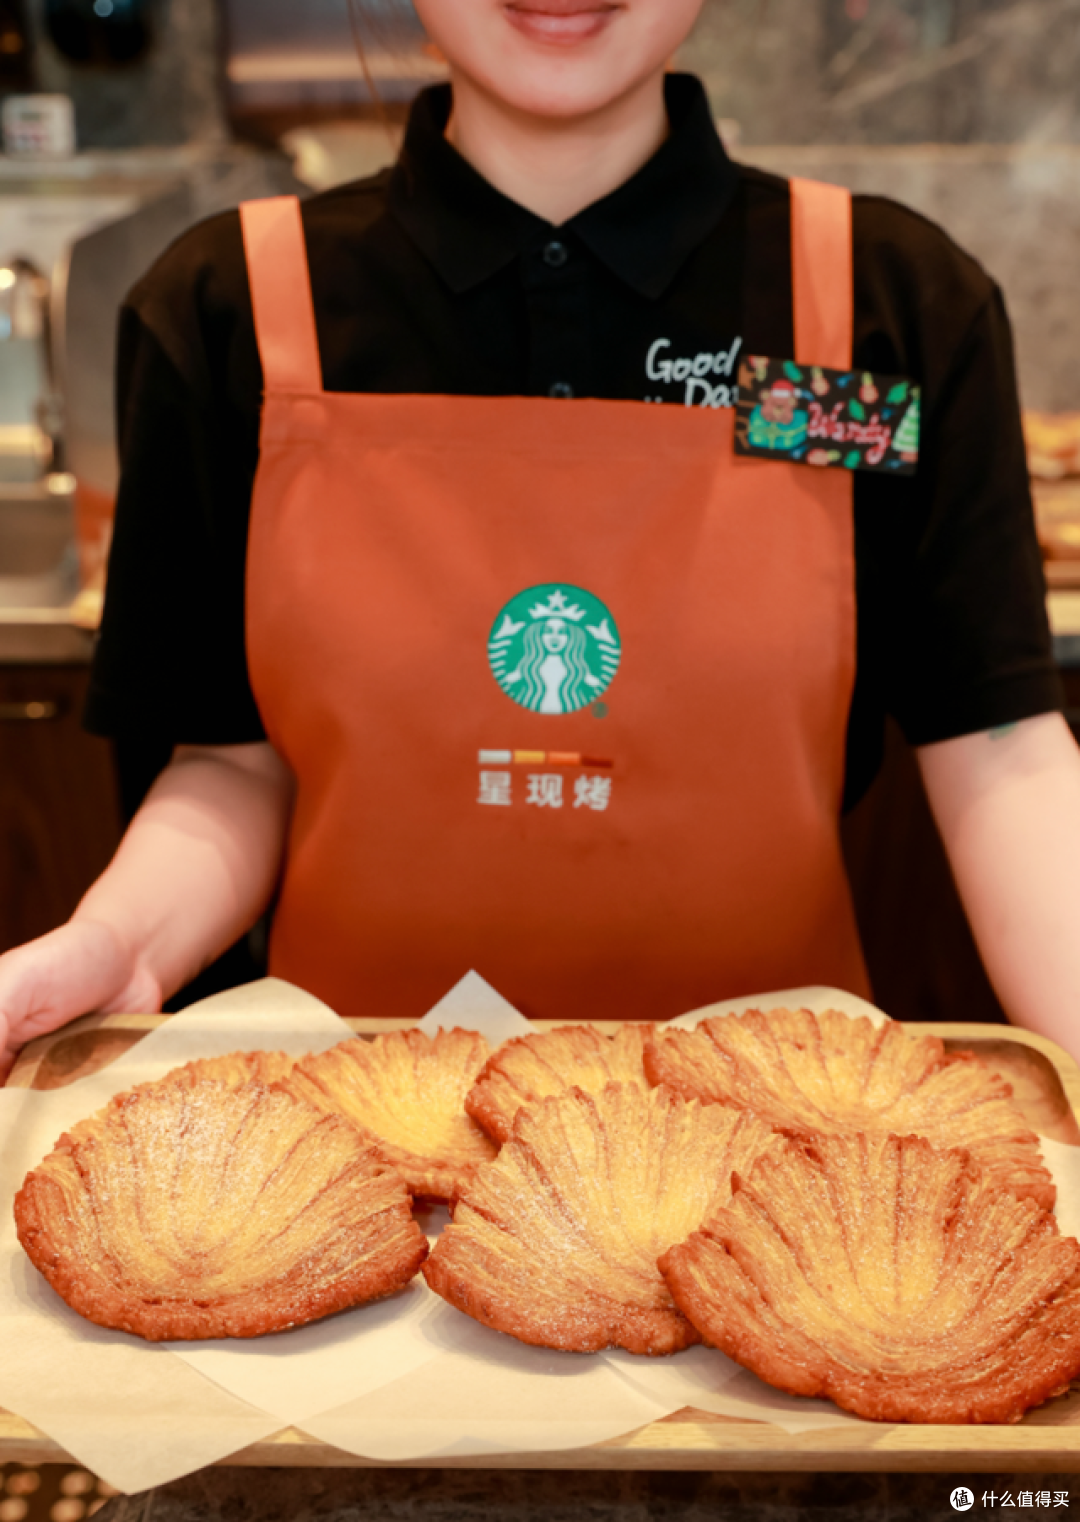
此外,咖啡配现烤的场景本身,是一件无需解释的事情。街角咖啡馆的柜台里,可颂、贝果、酥皮点心总跟咖啡摆在一起,顾客点了咖啡,顺手带一份点心。这套组合进到国内市场,难的不是市场教育,而是批量复制。星巴克用一条全程冷冻链和门店里的烤箱,让它在一百多家店里稳定出现,口味上共创有在地特色的青花椒香肠卷。
而氛围感只是第一层,星现烤往深了看由顾客价值驱动。一家让顾客愿多待一个小时的门店,卖的就不能只是一杯咖啡了。食品行业有个说法叫胃部份额,“咖啡+面包”的组合占据顾客更多的胃部空间,也延伸出更长的门店停留时间。
在摩根大通相关研报里,就曾把食品称作星巴克尚未充分开发的机会:美国市场,食品已占门店销售额的22%左右,下午时段的利用率仍是洼地;欧洲市场,烘焙食品的搭配案例明显更多。换句话说,食品这门生意在星巴克全球市场里,是被反复验证过的方向。
此次,星现烤补上了早餐、下午茶两个时段,正好踩在这个逻辑点上。自去年9月起,近10家门店先行测试,部分门店的食品生意一年时间几乎翻倍,有顾客掐着出炉时间专程到店,就为赶上那一口酥脆。
测试门店的数字已给出正向信号,至于这门生意能铺多大,得看星巴克背后的门店网络。
03、熟客信任,正在变成经营资产
全国共计八千多家星巴克门店,若每家都有食品陈列柜、烤箱,单论设备规模,国内几乎没有烘焙连锁比得上。
但规模不是星巴克的战略,场景体验才是。
我们沿着店型分层去看,星巴克小店型按预估量烤,一批几十个冻在后区冰箱里,卖完了解冻加烘烤,约半小时补上一炉,损耗压得很低,服务的是通勤人群的早餐需求,一个可颂加一杯咖啡,随手带走;大店走另一条路线,星巴克臻选天津恒隆广场旗舰店,由百年历史的浙江兴业银行大楼改建而成,多处保留建筑原有历史风貌,也拥有更为丰富的空间体验玩法,例如伙伴现场给芝士塔摆上新鲜水果,接住下午茶和周末逛街的悠闲从容;社区店则装着熟客、家庭的日常。
同一套冷链,装下了不同人群在不同时段的需要,这是星巴克千店千面的结构红利,兑现为星现烤的经营优势。八千家门店,就有八千种组合的可能。
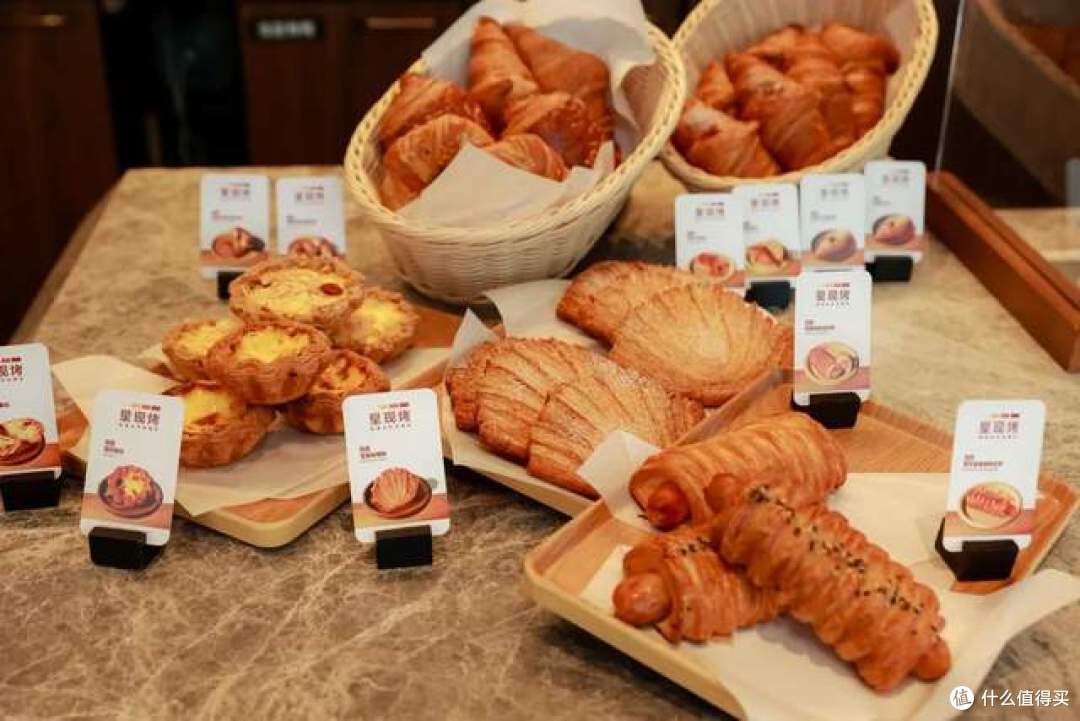
而在社区店,现烤正在养成另一种熟客关系。现在顾客去一些星巴克门店,能听到一种以前只在街角面包房出现的对话:顾客问伙伴,今天有哪些现烤的;想吃的那个,能不能帮忙留一个。当新鲜面包出炉,伙伴也会主动跟熟客联络,是否需要预留。这种寒暄正在变成门店的日常。
中国的社区文化浓缩起来就是四个字,街坊邻里。这种养成系的关系,让连锁门店长出了街坊小店的温暖,也让星现烤成为顾客与伙伴之间新的连接话题。
在星巴克测试门店里,还曾发生口口相传的趣味故事。绍兴一家社区测试店里,一位妈妈给孩子买了块玛德琳,孩子觉得好吃,转头家委会就向门店下了一笔团体订单。没有推销,连接先到,生意随后。这门生意的奇妙之处就在这里:它把门店和街坊的关系,做成了可以被反复调用的信任。
04、等一炉面包出炉:第三空间的场景扩容
最后,当我们理解完“星现烤”氛围经济学,我想问各位一个问题:星巴克这么大投入,到底在图什么?
最省事的答案是拓品类。但生硬的拓品类,像一种强行拼凑的物理反应:货架上的SKU多了几个,坪效多赚几个点,但顾客没有拿到任何新东西,品牌也没有变得更值得专程跑一趟。
星巴克推出“星现烤”的策略起点,是顺着顾客已经存在的需求做自然延伸,并让高品质的食品,成为顾客可感知的美好日常。
顾客在店里逗留的半小时,本来就有想垫一口的需求;早餐和下午茶的场景,自然缺一份现烤面包。营销分析里将之称为JTBD(用户待办任务),好的产品不凭空创造需求,它承接的是顾客本就要完成的那件事。
过去,顾客在星巴克门店想吃口热乎的现烤美食,需要转移去他处;现在,星现烤让这一需求在第三空间得以发生(刺激需求)和满足(即时满足)。以前你去星巴克,喝完一杯咖啡,差不多就该起身走了,那是一个到店理由;现在,你多了一个留下来的理由,等一炉面包出炉,或是未来更多的、基于顾客需求自然延伸的美食创意,让第三空间拥有更多“留店理由”。
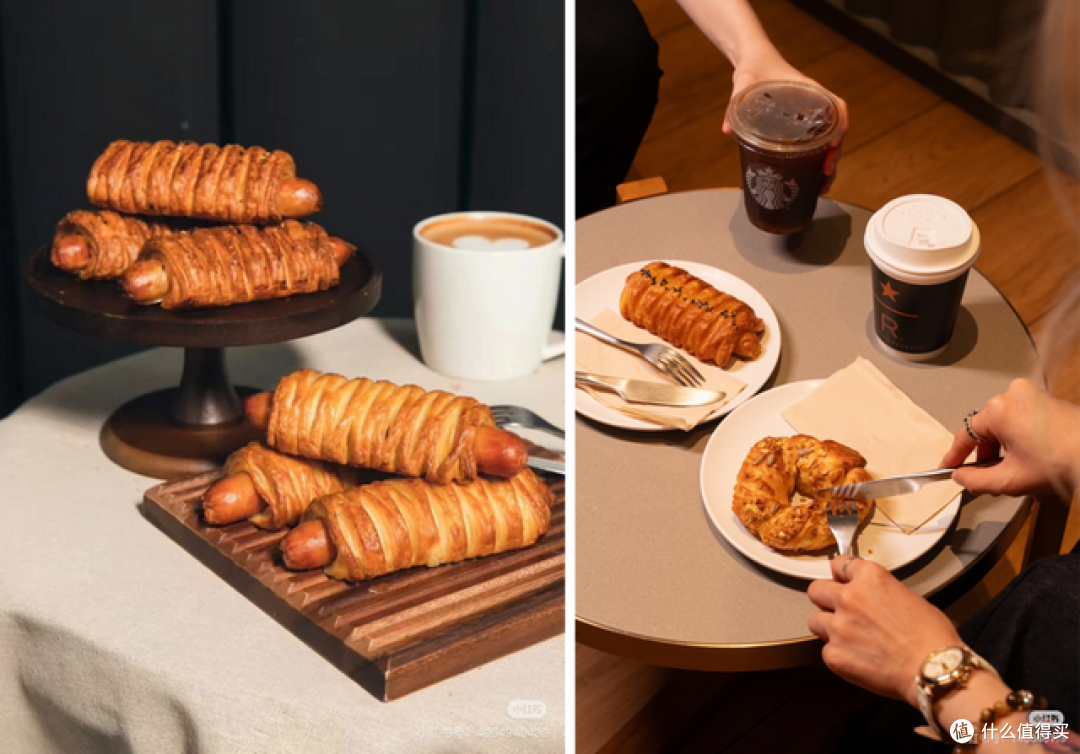
对于这一场景构想,星巴克总结出“美好附近”这个词:触手可及的地方,有一杯好咖啡,一个热乎的可颂,一段慢下来的时间。顾客愿意留下来的时间越长,咖啡之外的那些消费,才有了发生的机会。
由此,现制烘焙这门难生意,被星巴克做成了日常的熨帖。天气愈发寒冷的当下,谁又不想手里捧着一个刚出炉的面包呢。
当前文章无评论,是时候发表评论了