

11 月 19 日美股盘中,AMD 的跌幅一度扩大到 11%,收盘报 489.19 美元,跌 7.72%,盘后还在往下走。那天纳指 100 里,它是最弱的几只股票之一。36氪
引爆点是一份做空报告。纽约对冲基金 Hunterbrook Capital 当天发布,把矛头对准 AMD 的 AI 芯片订单。
报告的核心指控不是"芯片卖不动",而是"卖出去的订单,有多少是真实需求"。
它说 AMD 向云厂商、服务器合作伙伴给出大额股权承诺和担保,客户拿到信用支持后,再回头采购 AMD 的 Instinct 系列 AI 芯片,形成一个闭环。
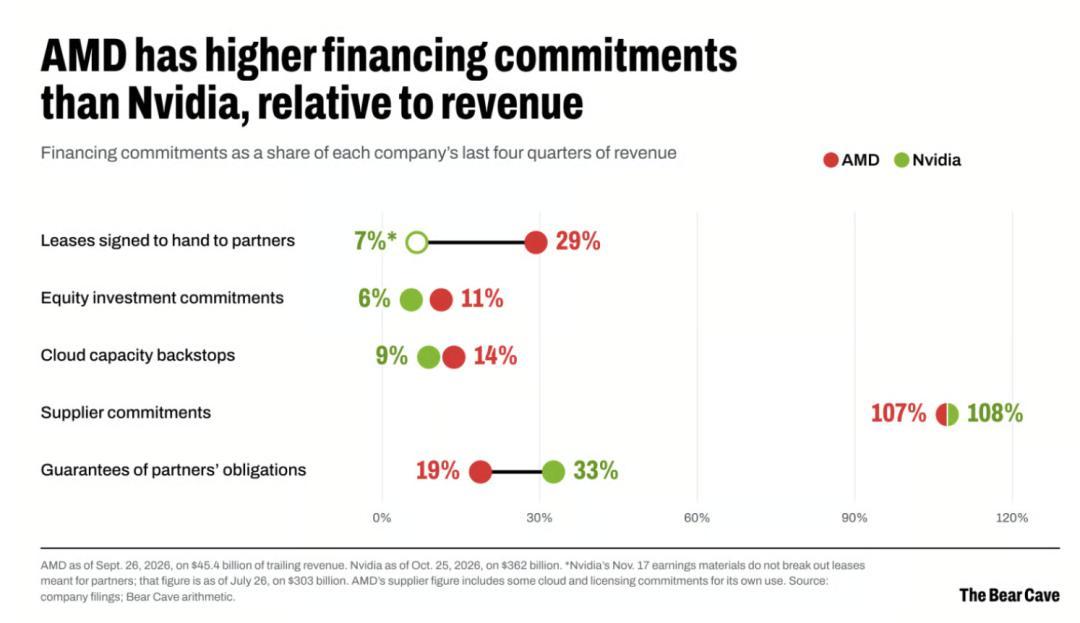
数字很扎眼:最高 3.2 亿股股权承诺,对应约 1611 亿美元;加上云租赁、担保承诺约 280 亿美元,股权投资承诺 51 亿美元。而 AMD 账面的现金和短期投资,只有 158 亿美元。36氪
这些承诺不是明天就要掏钱,属于客户违约后才兑现的或有负债。但报告的逻辑是:一旦 AI 资本开支踩刹车、客户现金流吃紧,AMD 会同时面对订单萎缩和担保减值,估值根基就会松动。
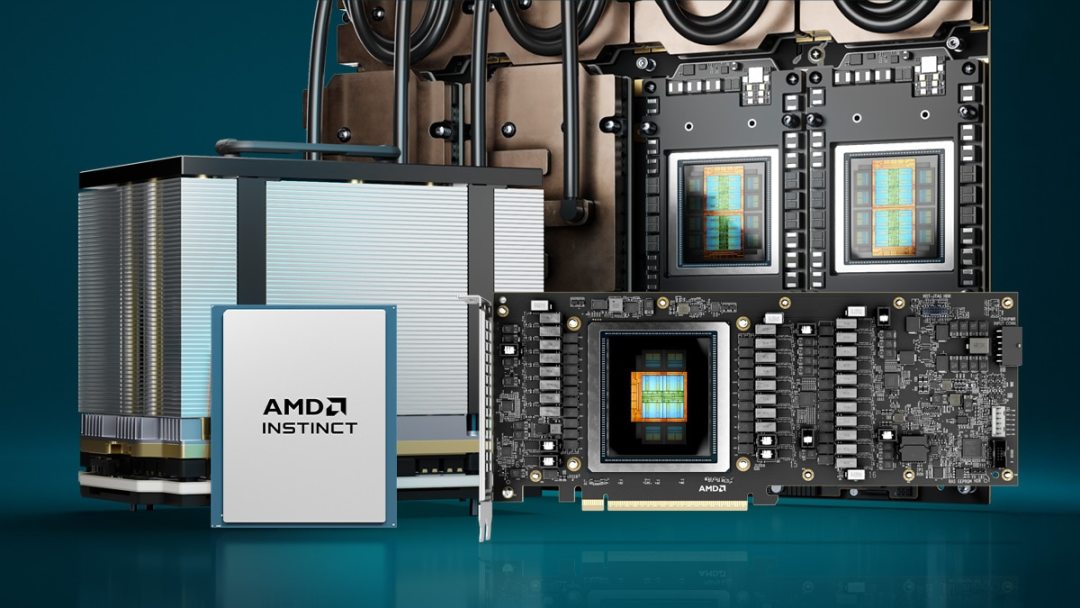
AMD 的回应很直接:报告歪曲了公司的业务安排和客户合作模式,合作框架都有风控,不存在循环交易,业务稳健。36氪
这不是 AMD 一家的麻烦。本轮 AI 行情里,Michael Burry 早就把"厂商给客户融资、客户拿钱买设备"的模式,比作 2000 年思科的供应商融资。
11 月初,AMD 刚交出史上最高的单季营收:134 亿美元,同比涨 45%;数据中心业务 85 亿美元,同比涨 97%。
苏姿丰在电话会上说,2027 年数据中心要占公司营收 80% 以上。
对普通玩家来说,这场做空真正值得看的,不是股价跌了多少,而是 AI 算力这条链上,钱到底是怎么转的。
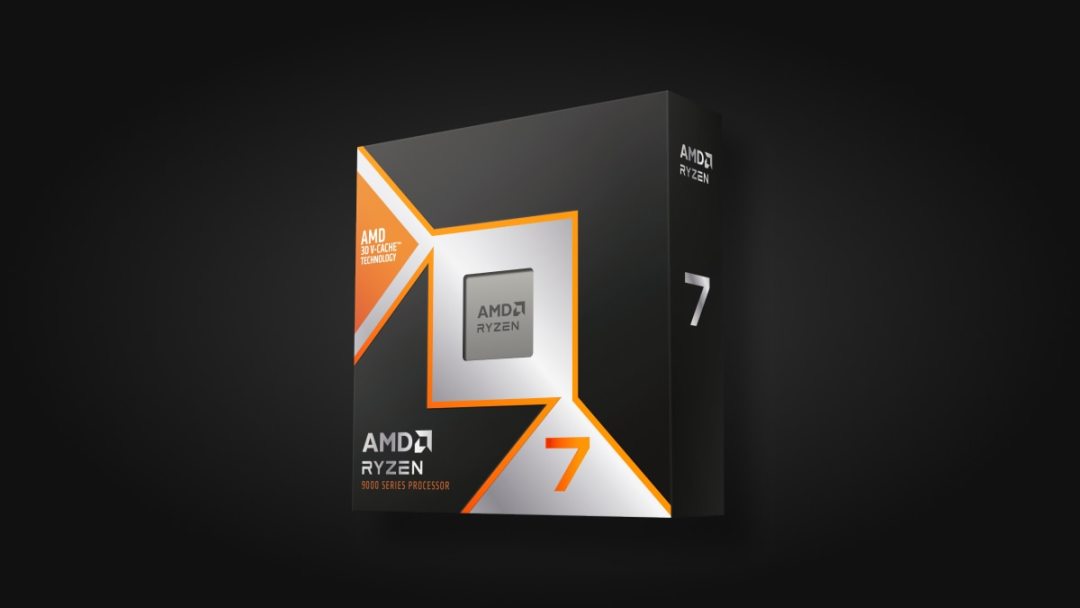
同一周的 DIY 市场是另一幅画面。10 月亚马逊显卡出货量,AMD 以 9200 块对 8900 块反超英伟达,9070 XT 还是当月的销冠。知乎
可另一边,DDR5 内存从 2025 年 9 月到现在涨了超过 300%,DDR4 也涨了 150%。微博
所以现在装机,真正该算的账不是"显卡降了多少",而是"内存吃掉了多少"。显卡省下的那点钱,抵不过内存涨的零头,整机预算照样超。
AI 订单是不是真的,最终会由财报和现金流回答。但对准备下单的人来说,先分清"股价在跌"和"东西在便宜",比追任何一条做空新闻都实在。

当前文章无评论,是时候发表评论了