

11月16日,小牛电动发布了2026年三季度财报。评论区被问得最多的一句话,也是今天这篇文章要回答的:
为什么车卖得更多,钱反而亏得更多?
先看这份财报最扎眼的反差:整车销量53.75万台,同比多了15.4%;营收17.136亿元,只涨了1.2%。去年同期小牛还赚8170万,今年直接掉头亏了3400万——从赚到亏,一年之间摆荡超过1.16亿元。华尔街见闻上市之家刘旷
多卖7万台车,怎么还倒亏?拆开就俩字:降价、烧钱。
降价。 国内单车收入掉到2902元,同比降了11.6%,国内整车收入不增反降4%,缩水到14.233亿元。摊到每台车上,平均比去年少收约380元。公司给的解释是"产品结构变化":走量、薄利的车型占比变大了。上市之家华尔街见闻
这不是小牛一家的事。奥维云网数据显示,前三季度国内两轮电动车累计销量同比下滑4.8%。这门生意的逻辑已经从"增量扩张"切到"存量置换"。新国标落地之后整个行业的竞争格局也在巨变。价格战里,没有谁能独善其身。上市之家36氪刘旷
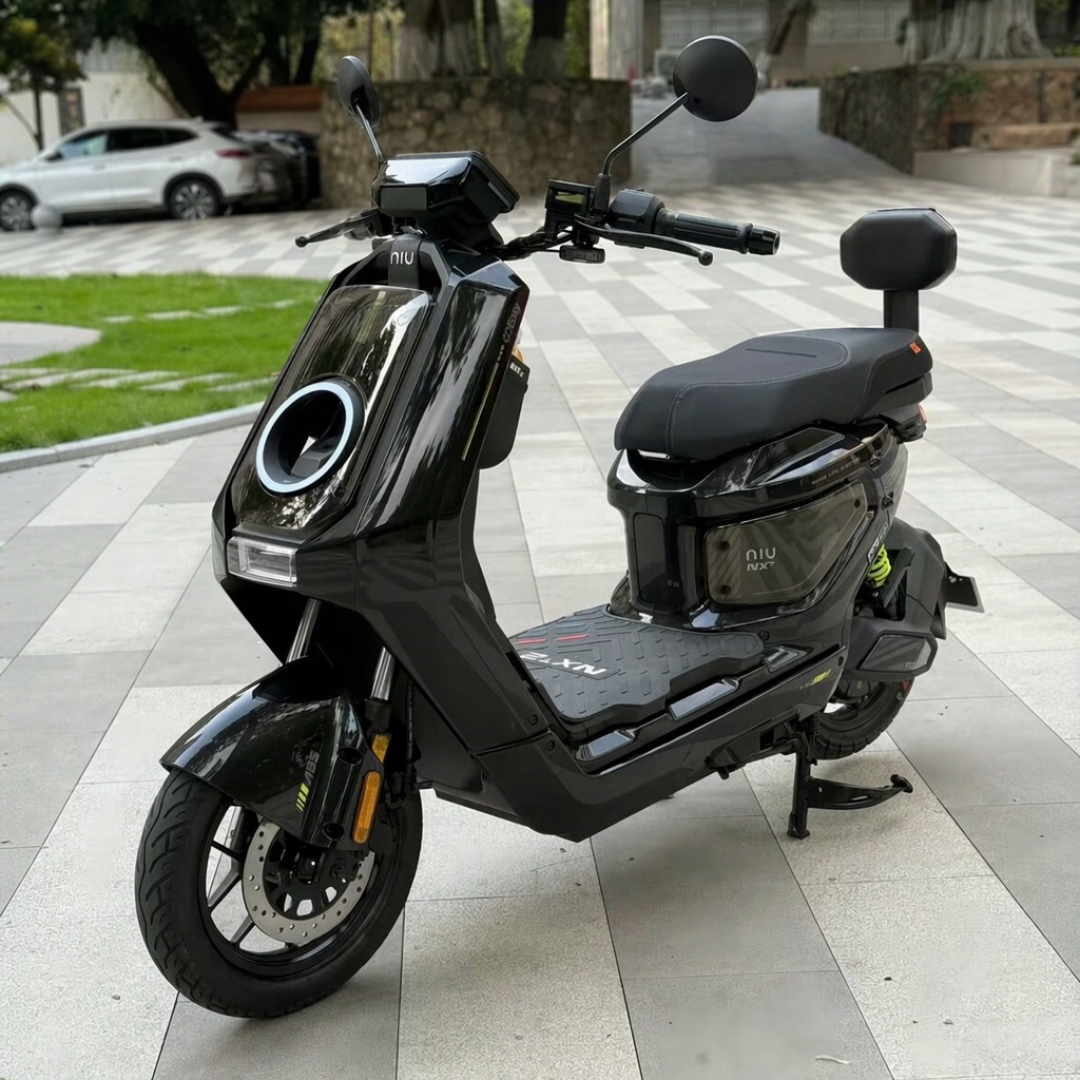
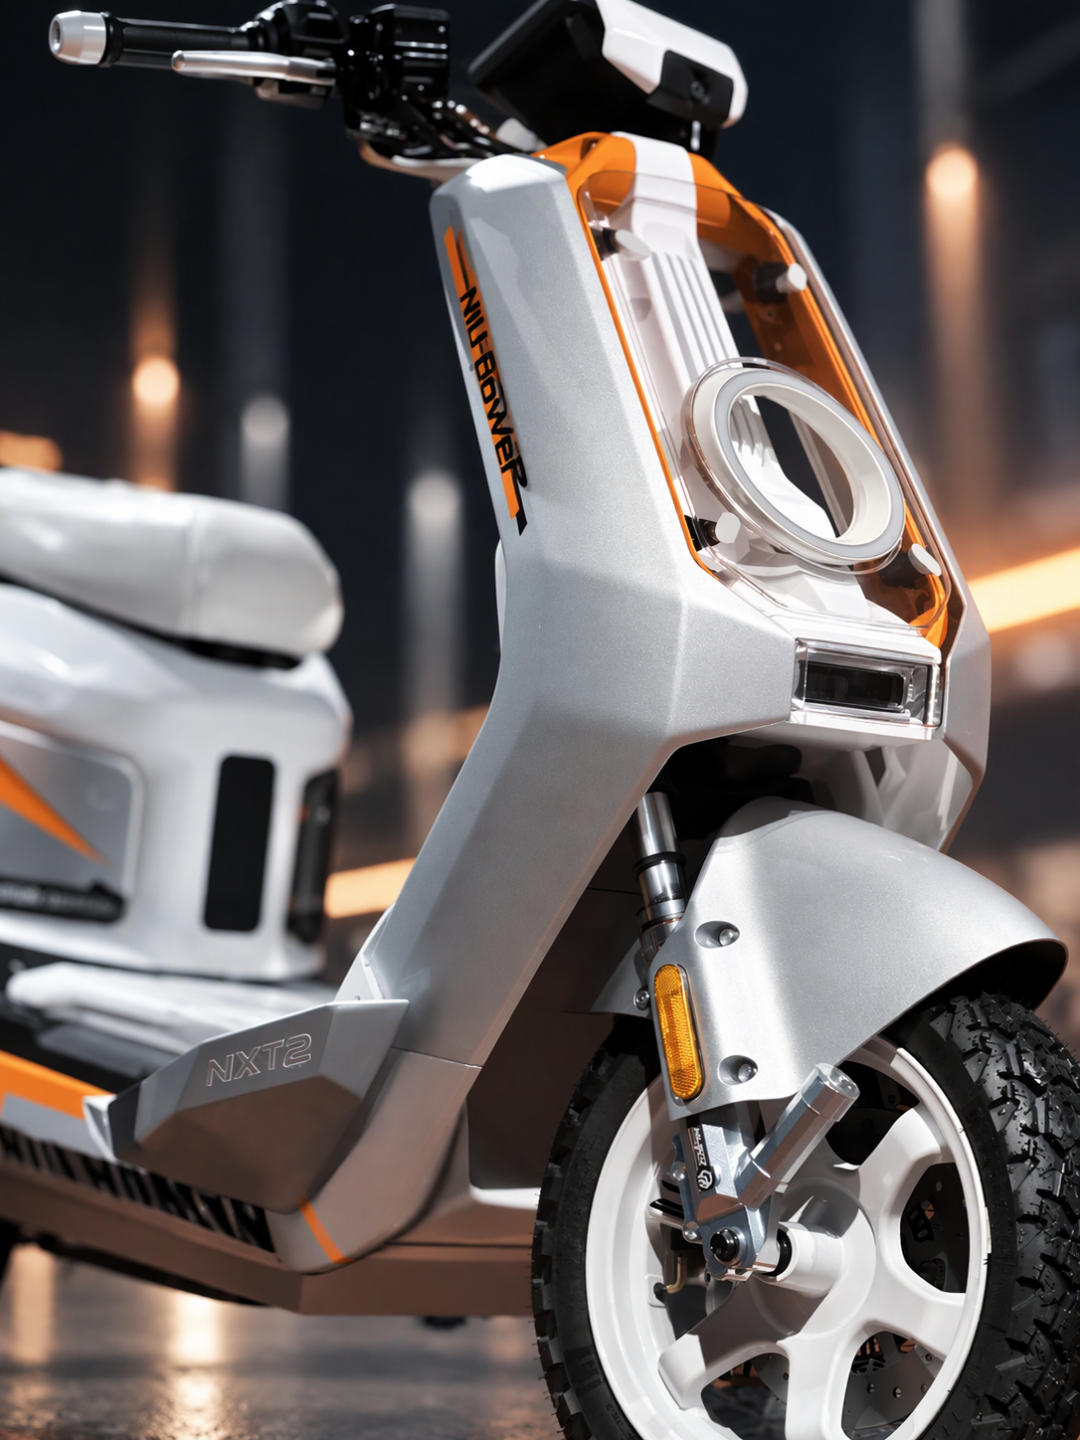
烧钱。 研发费用这个季度猛增48.2%到6430万。3月刚发布灵犀AIOS车机系统,以及NXT2电动自行车、NX2电动摩托车。钱基本都砸在智能化上。销售与营销费用涨了12.1%,大头花在广告和促销。今年官宣全球品牌代言人的动静也不小。上市之家刘旷华尔街见闻微博
结果就是:毛利率18%,同比掉了3.8个百分点。当季毛利约3.09亿元,盖不住约3.51亿元的运营费用。这笔账算下来就是——卖得越多,越养不活自己。上市之家华尔街见闻
好了,坏消息讲完。但只盯着亏损,你就错过了这张报表的另一半。
环比看,它在回血。 亏损从二季度的约1.02亿元收窄到3400万元,毛利率也环比回升了2个百分点。费用率同样在降:运营成本率20.5%,比上季度少了3.1个百分点。华尔街见闻刘旷
海外更是整页最亮的一行:卖出4.7万台,同比暴涨226.3%;收入1.59亿元,增长137.6%。海外单车收入也在回升,环比提升了3.5%。规模做大了,还没靠甩卖清库存。华尔街见闻上市之家刘旷
家底也还厚:现金及等价物、定期存款加短期投资合计17.271亿元,国内门店4740家、环比再加170家。上市之家
所以对车主和准买家来说,这份财报的答案是双面的:短期看,小牛离"撑不住"还很远——现金厚、销量涨、研发只增不减。但长期问题也真实:靠薄利车型冲出来的规模,撑不撑得起售后、智能服务和下一轮研发?管理层把宝押在Q4:营收指引9.47亿到10.82亿元,同比增长40%至60%。不过Q4绝对值明显低于Q3,冬天本就是两轮车淡季,这份高增长建在较低的基数上,能不能真兑现,值得盯。上市之家
回到评论区那句问得最多的话:为什么卖得多反而亏得多。答案其实就一句:多卖车解决的是规模问题,没解决单车赚钱的问题。 小牛Q3证明了"卖得动",真正的悬念是"赚得回",等Q4财报见分晓。你押"没事,缓过来了",还是押"价格战没有赢家"?评论区聊。小红书
当前文章无评论,是时候发表评论了