

刚工作的朋友问:每月结余2000,存定期还是买个R2理财?这本该是个送分题。但这个11月,市场把答案抽了一遍:一向以"稳健"著称的银行中低风险理财频现净值回撤,不少投资者账户收益"由红转绿"。华夏时报网
一、"稳健"怎么了
10月末,一单信用事件点燃引线:与珠海华发集团相关的信托产品到期未能如期足额兑付,市场对信用风险蔓延的担忧迅速放大。10月30日,中证全债指数单日跌了0.17%,创年内最大单日跌幅。知乎中国基金报
冲击很快写进账户:截至11月1日,理财市场周度破净率升到4.6%,逼近5%警戒线。10月30日至11月19日,R1和R2中低风险产品里约45%出现净值回撤,近一个月最大回撤超过1%的产品达3062只。知乎每日经济新闻中国经营报
但先掰清:这是计入净值的浮亏,不是到手的本金损失。相比2022年底破净率一度冲到25%、资金流出约5万亿,本轮更像一次机制预演。修复来得也快:截至11月19日,中证全债指数较10月29日上涨0.02%,基本收复失地。多家机构表态,本轮更多是交易情绪与流动性时点因素叠加的短期波动,基本面支撑逻辑没变。机构复盘:短期纯债基金指数2022年以来的三轮回撤,分别在48天、29天、17天内完成修复。但前提是:拿得住,别在坑里赎回。知乎中国基金报华夏时报网每日经济新闻
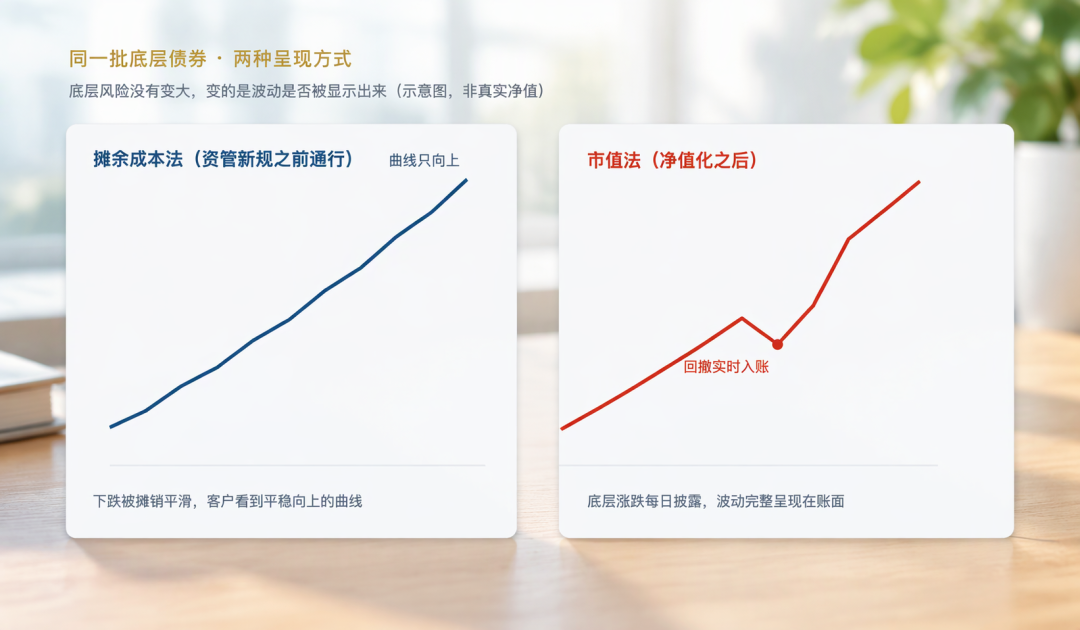 净值曲线对比示意
二、区别不在利率,在身份
定期存款是银行给你打的借条,利率写进合同,50万以内有存款保险兜底;理财是你委托别人去市场里买卖资产,页面上的"业绩比较基准"只是参考,不是承诺。
当下的账本:大行2025年5月执行的降息表把挂牌定存压到一年0.95%、三年1.25%。11月还在晒存钱的用户,用的仍是这两个利率。部分中小银行3年期大额存单回到2%以上,但额度靠抢。余额宝类工具年化1%上下。每月存2000,一年才2.4万,定存和理财的收益差也就两三百块。对刚工作的人来说,利率差根本不是主要矛盾,这笔钱几年内会不会用到才是——这也是小红书笔记《大家的存款是存定期还是买理财啊》下几百条回复的纠结。界面新闻知乎界面新闻小红书
 定期存单凭证示意
三、三步操作,十分钟搞定
先攒"保命钱":3~6个月固定开销,约6000~20000元,放随时可取的货币基金。它不指望复利,指望的是裁员、看病时不用求人。
三年内看得见用途的钱——房租押金、考研基金、攒首付——进定存或大额存单,买的是"到期一分不少"的确定性,别每天盯净值心跳。
真正的闲钱才碰R2,而且别看标签、看说明书:久期多长、有没有掺股票可转债、是不是封闭式持有到期。这轮最疼的,恰恰是偷偷"固收+"了权益的那批产品。
 资金分层配置示意
三步做完还有结余?设个自动转账,每月雷打不动存下去。打工人的第一桶金,是攒出来的,不是理财理出来的。 理财公司也在信里劝:日常要用的钱,优先流动性好、波动低的品种;较长期不用的钱,再按风险承受能力匹配产品。每日经济新闻
这轮破净潮真正的教训不是"别买理财",而是:先给钱分类,再挑工具。稳不稳从来不是风险等级决定的,是你的资金结构决定的。
(本文为公开信息整理,不构成投资建议;利率以银行挂牌价和产品说明书为准。)

当前文章无评论,是时候发表评论了