

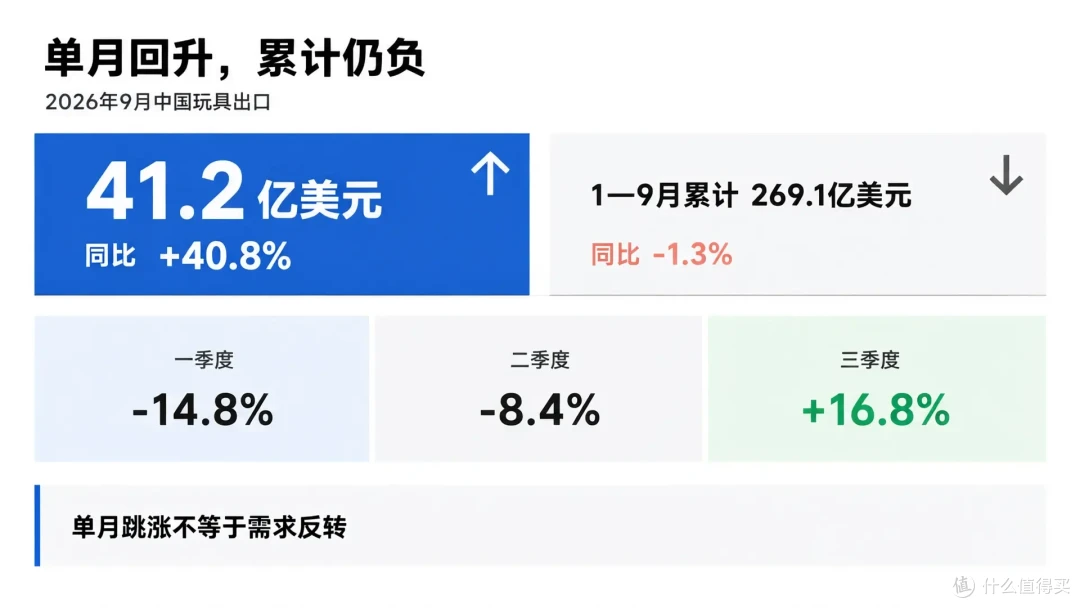
11月16日,中国玩具和婴童用品协会发布《2026年9月中国玩具(不含游戏)出口报告》。海关总署数据显示,9月中国玩具出口41.2亿美元,环比增长10.7%,同比增长40.8%,创近一年单月新高,4月至9月连续六个月环比增长。
同一份报告里还有另一个数字:1—9月累计出口269.1亿美元,同比下降1.3%。单月大涨与累计负增长同时成立,这是本周玩具行业最值得注意的地方。它说明的不是需求突然回来了,而是订单的时间表被改写了。
单月跳涨,先看清结构
前三季度出口增速分别为-14.8%、-8.4%和16.8%,第三季度由负转正。9月的增量主要来自三个方向。
美国仍是第一大市场,9月出口14.9亿美元,同比增长48.5%,占出口总额36.2%,同比增量4.9亿美元居各目的地首位。欧盟6.2亿美元,增长31.6%;东南亚4.0亿美元,增长82.6%;新加坡1.8亿美元,增长443.2%。
品类上,玩偶(海关编码95030029,指各类玩偶及着装玩偶)出口3.8亿美元,同比增长76.2%,增速在主要编码中排第一,占出口总额的比重提高1.8个百分点。未列名玩具及模型19.2亿美元,增长45.2%,同比增量6.0亿美元,为各品类最大。智力玩具5.8亿美元,增长43.4%。
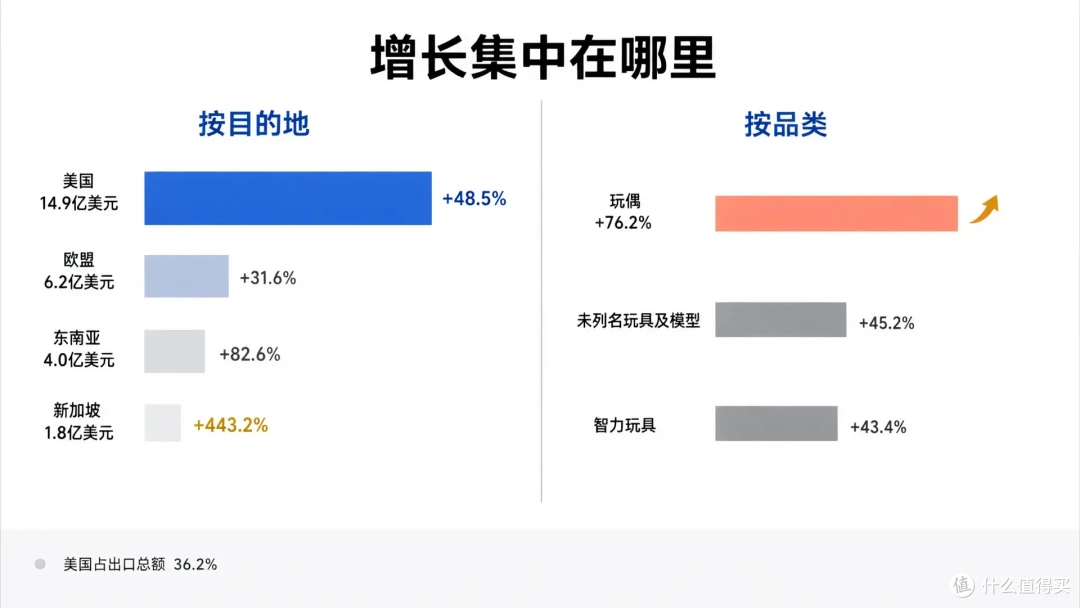
这些数字是海关统计的金额口径,不含价格与数量的拆分。单月高增长集中在9月这一个月,累计仍是负值,把两点放在一起看,才能避免把节奏变化误读成周期反转。
订单为什么挤在9月
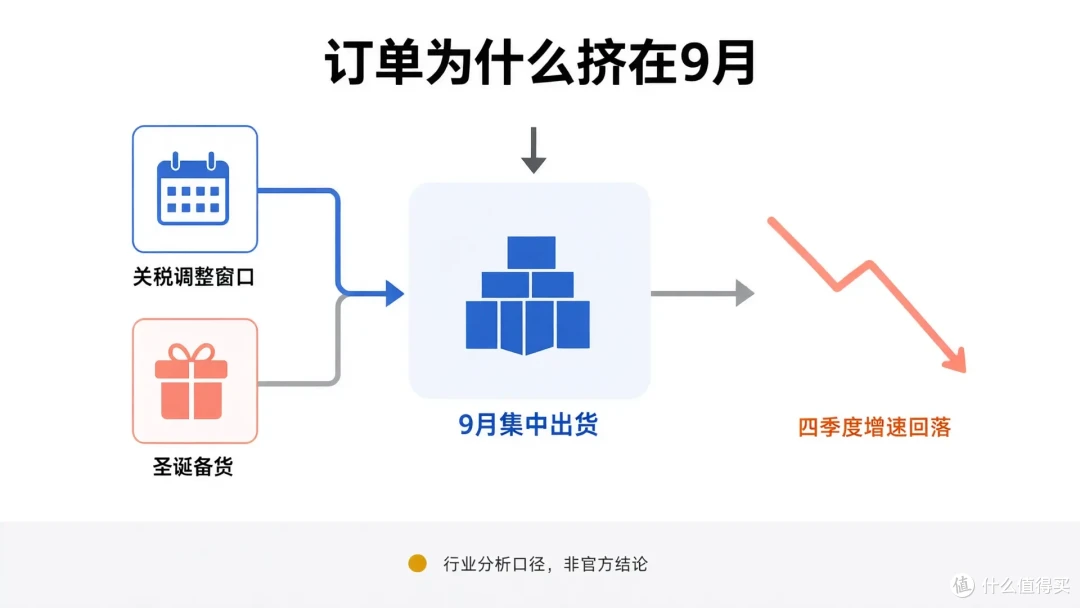
多家行业媒体与厂商在10月至11月的分析中给出同一个解释:9月底中美关税调整落地,玩具进入降税清单,海外买家把原定第四季度的圣诞订单提前到9月生产和出运。协会报告只公布数据,没有说明原因,这一判断目前属于行业分析口径,尚无官方确认。
提前出货有代价。第四季度的需求被前置,11月至12月的出口增速大概率回落,部分分析预计全年出口仍将承压。对代工端来说,排产曲线从平缓爬坡变成前高后低:9月产线满负荷,11月接的是补货单和明年春季新品的打样单,两类订单的工艺准备完全不同。
玩偶类跑赢,考验的是打样和翻单
玩偶编码76.2%的增速值得单独看。这个品类的订单形态通常是款式多、单批数量有限、翻单频繁,采购方在圣诞前补货时,留给工厂的时间往往只有几周。决定能不能接住这类订单的,不是产能规模,而是打样速度和结构落地能力。
我们在东莞的工厂按这个逻辑配置:二十多人的工程打样团队,样品通常7—15天完成,日本标准生产线负责量产,品检中心从面料入库到出货设置五个检查节点。玩偶类的版型、填充比例、眼鼻配件牢固度,在打样阶段就要定下来,量产后返工的空间很小。
合规已经进入报价单
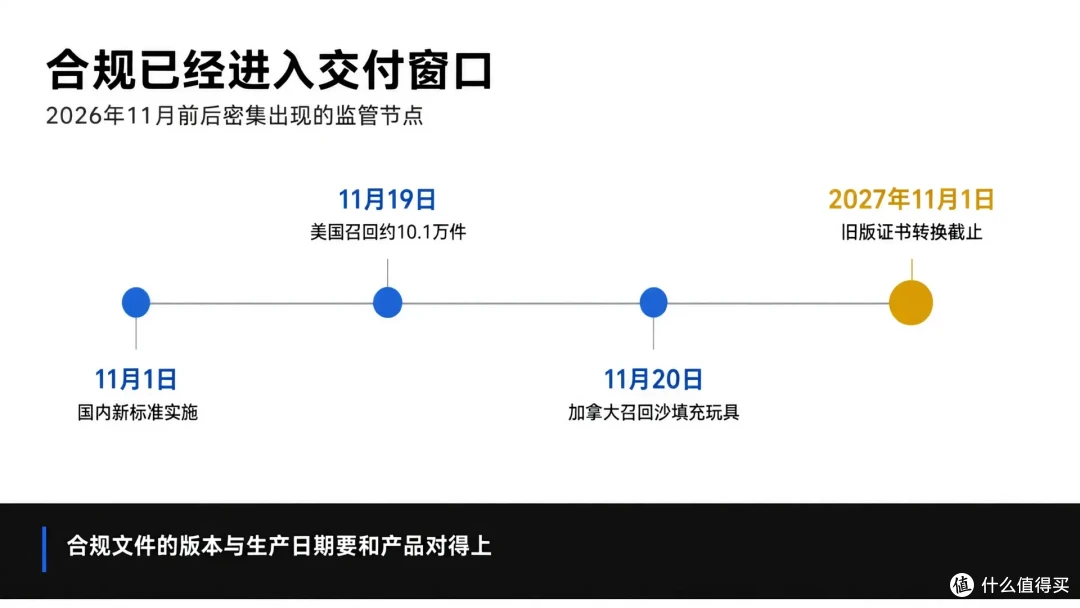
本周还有两条监管动作与出口直接相关。11月19日,美国消费品安全委员会召回约10.1万件中国产磁性机器人玩具,原因是四肢磁体脱落,违反玩具强制标准;11月20日,加拿大环境与气候变化部要求一家玩具商召回含石棉的沙填充玩具,涉及多个批次。国内的GB 6675—2025系列强制标准已于11月1日实施,新增甲醛、TVOC、短链氯化石蜡、硼等10类物质限量,CCC认证同步换版,旧证书须在2027年11月1日前完成转换。
这些变化落到采购环节,是一句很具体的话:合规文件的版本和生产日期,要和产品对得上。出口欧美的毛绒玩具,CE、EN 71、CPSIA、ASTM F963的测试在打样阶段就要确认,不能等出货前再补。
结语
40.8%是一个好看的增幅,它描述的是订单前移,不是行业回暖。真正决定明年订单落在谁手上的,是打样周期、合规文件和交付稳定性这三件不太上新闻的事。我们把这三点当作日常,而不是旺季的临时安排。
当前文章无评论,是时候发表评论了