

上周末,妹妹给我发消息:"明年我把社保档次改了,从60%提到100%,退休少领点亏得慌。“她今年48岁,在石家庄摆摊卖干货,灵活就业自己交职工养老12年,一直按最低档交。我第一反应是好事,第二反应是——先别改,让我算一遍。算完这笔账才明白:她眼里的"补亏”,对她家可能是明年最大的一笔错钱。
一、算之前先翻文件:新基数是"七月制",我第一年就看错过
动手算之前,先核对官方数字。河北2026年的缴费标准出自省人社厅、财政厅文件《冀人社字〔2026〕57号》,执行期从2026年7月1日到2027年6月30日:全口径月平均工资6794元,缴费基数下限4076元、上限20382元——正好是社平工资的60%和300%。灵活就业人员养老保险缴费比例是20%,其中8%进本人的个人账户,12%进统筹账户。
这几个数不是我从网上抄的,是因为我自己栽过跟头。今年7月我替妹妹办年度申报时,脑子里还记着2025年的旧下限4007元,银行月初自动扣款一跑,实际扣了815.2元,比我账本里每月多出十几块。翻开文件才发现,执行期是从7月1日起算——灵活就业的缴费基数一年一调,但调价的月份在"年中的7月",不在大家都以为的1月。这个"七月制"的坑,很多人是被扣款短信提醒才知道。
先记住河北这一轮的两个锚点数:去年60%档每月缴801.4元,今年涨到815.2元,每月多13.8元、一年多165.6元。这涨的钱不商量;档次怎么选,才是自己说了算的部分。
二、每月交多少:三个档位的账,和一条反推公式
把三个常用档位摊开算(都是上面文件里的基数×20%,你可以照着自己省的基数套):
缴费档位 | 河北2026基数 | 每月缴费 | 全年合计 |
|---|---|---|---|
60%档(下限) | 4076元 | 815.2元 | 9782.4元 |
80%档 | 5435.2元 | 1087.04元 | 13044.48元 |
100%档(社平) | 6794元 | 1358.8元 | 16305.6元 |
妹妹有个习惯,每月划出1250元专门交社保。拿这个预算套100%档,每月1358.8元,直接超支。我教了她一条随时能用的反推公式:
月预算÷20%=你能承受的缴费基数上限
1250÷20%=6250元,低于河北100%档的6794元——套进档位里,她的钱够到90%档(基数6114.6元,每月缴1222.92元),够不到100%档。
这不是河北一家的事。我把10月到11月各地陆续公布的2026年基数拉在一起,统一按100%档算了一遍全年缴费:
地区 | 2026年基数 | 100%档月缴 | 全年缴费 |
|---|---|---|---|
四川 | 7831元 | 1566.2元 | 18794.4元 |
黑龙江 | 7705元 | 1541元 | 18492元 |
山东 | 7621元 | 1524.2元 | 18290.4元 |
甘肃 | 7542元 | 1508.4元 | 18100.8元 |
宁夏 | 8371元 | 1674.2元 | 20090.4元 |
五个省的100%档全年缴费全部超过1.8万元。网上流传的"一年留1.5万,按100%档交",在绝大多数地区拿不下来——预算决定档位的天花板,这条比"要不要提档"更靠前。
三、更硬的一笔:提档多交的钱,多少年回本?
妹妹的原计划是剩下8年全改100%档。我说,先算个对她更有利的版本:只提5年,60%换成100%,看看这笔钱什么时候能"回来"。三步,每家都能照着抄:
第一步,多交多少。 60%档和100%档的月缴费差543.6元,提5年就是543.6×60个月=32616元。
第二步,这32616元里,有多少"看得见"。 这是我自己第一次记账就写漏的地方:多交的20%里,只有8%进你自己的个人账户,12%进了统筹。进账户的差额是(6794−4076)×8%=217.44元/月,5年共13046.4元;按60岁退休对应的计发月数139个月,个人账户每月多领13046.4÷139=93.86元。而进统筹的那(6794−4076)×12%=326.16元/月,5年共19569.6元,换来的是基础养老金的提升:5年的缴费指数从0.6提到1.0,摊到20年总工龄上,平均指数提高0.1,按基础养老金公式"(社平工资+本人指数化缴费工资)÷2×缴费年限×1%",每月多6794×0.1÷2×20×1%=67.94元。
第三步,算回本。 每月多领93.86+67.94=161.8元,一年多1941.6元。32616÷1941.6=16.79年——妹妹60岁开始领钱,得一直领到76岁之后,这5年的提档钱才刚回本。
两句口径要说死:第一,这是静态测算,全按2026年的数字算,不滚动往后几年的基数涨幅,也没算个人账户记账利率——记账利率会让个人账户部分多滚出一点,但改变不了"16年多"这个量级。第二,很多人以为"提档=钱全进自己账户",实际上多交的钱里进得了自己账户的只有8%对应那部分,其余走统筹通道,回收路径长得多。
四、我家怎么选:先把年限交满,再谈档次
这笔账摊给妹妹看,她半天没吭声,问了一句:"那这社保还交个啥劲?"我说,交,但钱要花在顺序上:
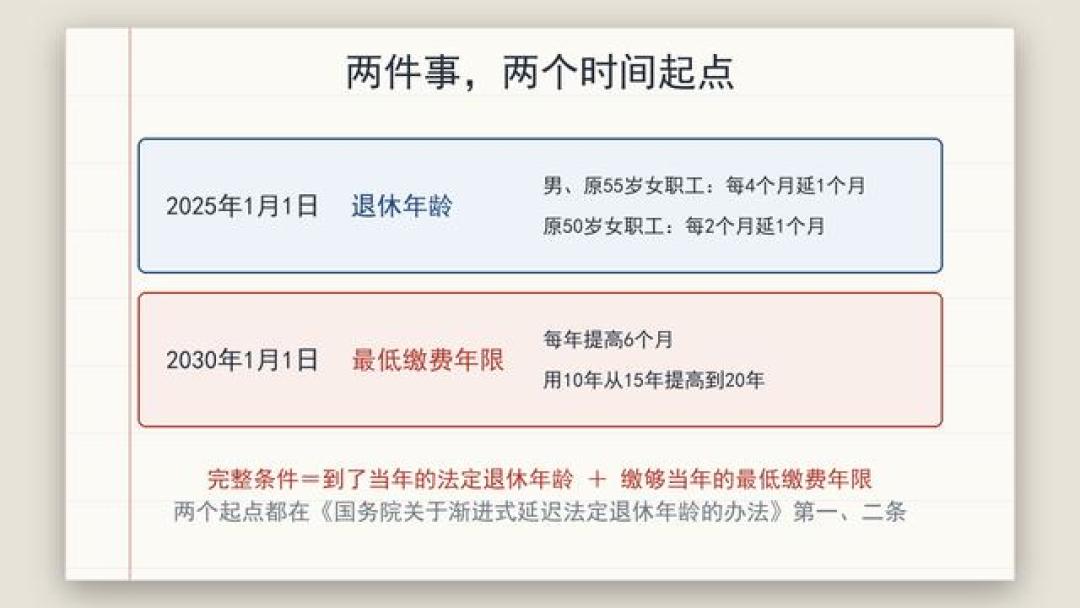
第一,不断缴先于提档。 按《国务院关于渐进式延迟法定退休年龄的办法》,从2030年1月1日起,按月领取基本养老金的最低缴费年限由15年逐步提高到20年,每年提高六个月。妹妹按2038年领钱算,需要交满的年限已经奔着19年半去,她手里只有12年,剩下这几年必须一年不落。先过年限这条线,比任何提档都值钱。
第二,先拿满补贴,再谈档次。 妹妹符合"4050"灵活就业社保补贴条件,去年第一次申请被拒过一次,我后来才弄清楚是起算时间没对上。按去年给她返的7241元算,这比每年多掏6523.2元去冲100%档划算得多——补贴的钱先拿到手,等于变相降档不降级。
第三,真要提档,提"预算够得着的最高档",不硬冲整数档。 先套反推公式,再用回本三步法。妹妹的1250元/月预算,顶格也就到90%档,冲100%就得动摊位的进货钱,我把她劝住了。
妹妹明年的申报最后是我定的:仍按60%档,每月815.2元,先把剩下几年一年不落交满;等哪天摊位的月净收入稳过5000元,再按90%档提,100%档的事以后再说。
走之前,三样工具拿走
档位反推公式:月预算÷20%=能承受的缴费基数上限,再对照你省公布的基数,就知道够到哪个档。
提档回本三步法:多交额=月缴费差×月数;进账户差额=基数差×8%×月数÷计发月数;基础养老金增量=社平工资×指数增量÷2×总缴费年限×1%;两项相加是每月多领的钱,拿多交额除它,得出回本年数。
年底自查清单:①你省新基数文件号和执行期(多数是7月到次年6月)查了吗?②下一年度扣款卡里的余额按新数存够了吗?③离退休还剩几年、按"最低缴费年限逐步提到20年"的新规要交满几年,对过表吗?④符合4050补贴的,起算规则核过吗?
(以上是老周替自己家算的账,我的选择不构成普遍建议;缴费档位、补贴年限以当地人社、税务部门当期核定为准,本文测算未含医保,医保费用需单独核算。)
当前文章无评论,是时候发表评论了