一、同一家公司,两个完全不同的剧本
过去两周关注三星的人,大概率被两套消息反复拉扯过。
一套是财经端的:三星电子10月8日发布的三季度初步业绩显示,单季合并营业利润约107.4万亿韩元,同比增长782.5%,公司史上第一次单季营业利润突破百万亿韩元,而且是连续第四个季度刷新历史纪录。界面新闻和KB证券的拆解都指向同一个原因——AI基建把HBM买爆了,传统DRAM、NAND同步供应吃紧,价格毛利一起飞。界面新闻知乎
另一套是股吧和论坛里的:就这么一家印钞的公司,股价过去一个月累计下挫约三成,韩国本地券商KB证券10月26日统计,三星电子和SK海力士的市盈率已经双双跌到约3倍,外资持股比例降到2008年金融危机以来最低——三星只有46.1%。高盛10月25日干脆把KOSPI十二个月目标价从12000点砍到9000点,但同时又说,市场对半导体的悲观定价"严重脱离基本面"。三星在韩国的个人持股者约797万人,这一个月里几乎全在套牢区。知乎
然后是10月27日今晨,三星电子反弹近5%、SK海力士涨逾7%——因为按日程,SK海力士周三(28日)、三星电子周四(29日)就要发完整财报。跌了三成的人等一根阳线回血,抄底的散户在买三星海力士的杠杆ETF,另一边韩国7900名富豪却净卖出了1483亿韩元的三星、海力士股票。知乎微博知乎
盈利创纪录、估值跌到金融危机水平——这就是这轮"百万亿悖论"。而它跟你双11购物车里的内存、固态、三星手机,其实记在同一本账上。
二、市场怕的不是这份财报,是2027
先想明白一件事:业绩预告早就发过了,107.4万亿这个数字市场已经消化,29号的完整财报理论上"没有新数字"。那为什么还在跌、为什么所有人盯着29号?
因为存储是强周期行业,上一轮2023年谷底的摔法大家还记忆犹新。KB证券测算,当前股价隐含的是"2027年盈利暴跌65%"的极端预期。 争议的源头不是今年赚多少,而是AI数据中心这波资本开支能不能续——今年初以来的AI投资回报率争论,已经演变成对整个行业削减资本支出的担忧。知乎
但有三组事实是空头没法回避的:三星和SK海力士明年计划生产的内存芯片,约70%到80%已经通过跟全球大型科技公司签的五年期长期供货协议(LTA)锁定了买家。 市场普遍预测明年HBM均价较今年上涨121%;KB证券预计三星2027年营业利润555万亿韩元、同比再增51%。换句话说,明年的利润有七成以上已经在合同里了,市场却按"腰斩再腰斩"定价。知乎
对普通读者,这里的增量判断是:财报本身大概率依然是"好到不能再好",股价修复与否取决于管理层能不能把"2027年之后"讲清楚——这也恰好是消费端最该关心的部分。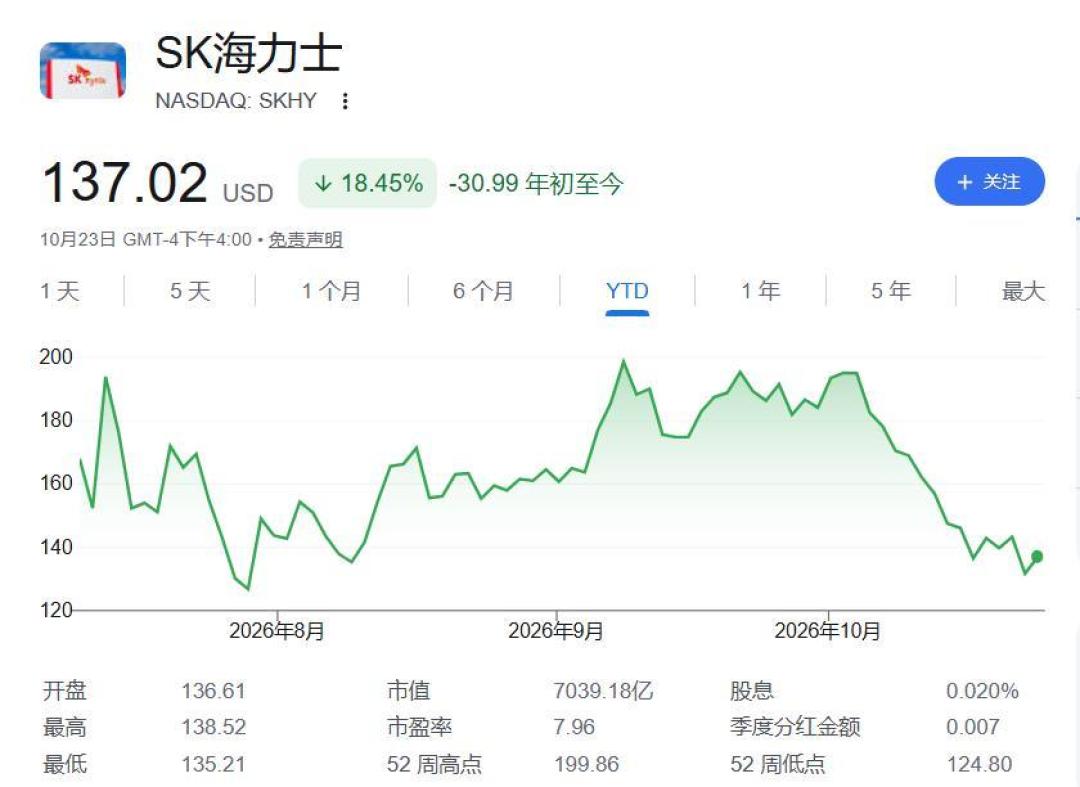
三、财报里最容易被忽略的一笔账:手机部门在替自家芯片打工
三星Q2的分部数据早就把这轮周期的副作用摆出来了:半导体部门营业利润约89万亿韩元,手机和家电部门合计亏损约8000亿韩元。 同一个集团里,芯片部门印钞,手机部门却要吞下自家兄弟抬价后的存储成本——曾经的现金牛在替这轮周期买单。知乎
这笔账翻译成人话:
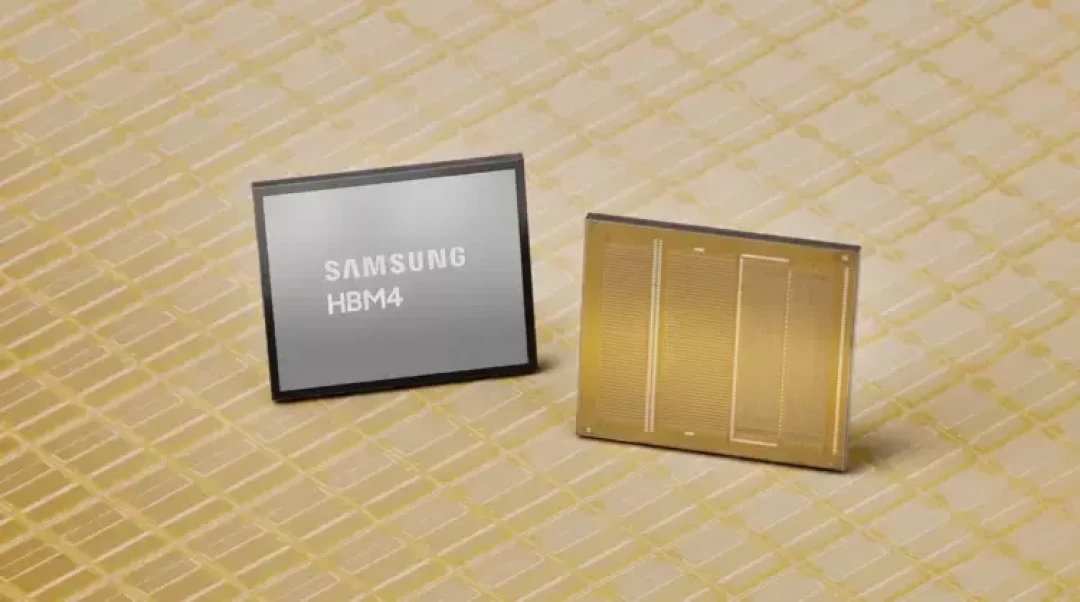
三星自己的手机业务,正在承受自家存储涨价的成本。HBM4的报价是HBM3E的三倍,三星面向数据中心的HBM单价报到4.5美元,比美光、SK海力士高出最多25%,溢价来源是稳定交付;产能那头,三星高管说得很清楚,明年HBM将占行业DRAM产能近30%。 晶圆是同一批,产线是同一批,AI订单越肥,留给消费级DRAM/NAND的就越少。界面新闻知乎
手机产品线同时在收缩:三星已把2027年OLED屏Galaxy A系列出货目标下调至1亿部。 此前A系减产20%的传闻,如今被正式出货目标坐实——便宜三星正在从源头变少。界面新闻
家电这头,Q2那8000亿韩元的亏损说明终端需求并没有跟上上游的狂欢。
所以"公司赚翻了"和"你买到的东西变便宜了",在这轮周期里大概率是反相关的。双11看着热闹,三星系产品的实际让利空间,要看的是它有没有成本可以让——而它的成本正被自家最赚钱的业务抬高。
四、10月29日财报要听的四个信号,每一个都连着钱包
完整财报的意义不在数字,在口径。四个信号,按对消费端的影响排序:
消费级产能表态。管理层如何描述DRAM/NAND产能在HBM与消费级产品之间的分配。如果确认继续向HBM倾斜,那么装机党等的"内存回落"基本要按年计;如果表态消费级补产能,双11后到明年一季度会有缓和窗口。
LTA覆盖比例。二季度财报披露已签5家数据中心大客户。 这次覆盖比例若继续提升,意味着现货市场的货更少,涨价传导只会迟到不会缺席。知乎
股东回报的剩余部分。约30万亿韩元的现金股息本月底执行,回购一期已结束,其余回报方式要等到明年1月才定。 若29日提前表态,股价修复会比基本面先传导到"三星=稳"的心智层面,间接影响你抢首发、换新机的意愿。
HBM4E与明年均价指引。"明年HBM涨121%"如果只是卖方预期,影响有限;若被公司口径背书,等于给消费级内存的紧平衡盖了章。
顺带一提,29号那天还有心系天下W27的发布会,一天两场——但那是另一本账,之前已经单独对过了。
五、双11决策卡:谁买、谁等、谁继续观察
把这轮悖论落到具体动作上,三类人区别对待:
装机党(刚需升32G内存+2TB固态):等一个季度可以,等两年不行。HBM吃掉近三成DRAM产能、七成以上新增供给被LTA锁定,这两个事实决定了消费级颗粒的紧平衡至少延续到2027年。双11遇到历史高价区间内的一次性让利(比如整板/整盘组合价明显低于日常价),刚需该出手就出手,别赌财报后再跌。
持币观望的星粉(想换新机):重点不是S系旗舰降多少,而是"便宜的三星"在变少——A系2027年出货目标砍到1亿部,中端的选择面只会收窄。预算有限的话,这一两年内出现的A系/FE系好价,优先级高于等未来更便宜的新机。
跟着三星股价下注的观察者:29日之前这是消息面博弈,财报后看上面四个信号再动。盈利与股价的极端背离可以被证伪,也可以被拖平,散户用杠杆ETF抄底、富豪净卖出转投其他方向——社区自己都还没吵出共识,别把购物预算当风险资本。
最后把这篇的底层逻辑压缩成一句话:三星这次"赚翻了",翻的是AI的账;你双11掏的钱,付的是同一批晶圆的另一面。29号财报不是终点,是把"该买还是该等"从猜变成看的分界线——四个信号出三个以上,方向就清楚了。