
小红书上一条被近1.4万人收藏的"独身养老计算清单"(“一分钟计算独身主义需要准备多少钱养老”,2.6万赞、1220条评论),算法只有三步:估算每月开销→存下它的1.5倍→假设年化收益4%。小红书
点赞最高的评论(8471赞)没有反驳数学,反驳的是前提:“55岁死就不用存钱了。”
这不是悲观,是"知道目标够不着"的泄气。而这个秋天,公式里那个被默认为常量的东西——利率——先塌了:国有大行一年期定存挂牌利率已到0.95%(2025年5月调降后至今),帖子里"投资年收益4%我觉得不是很难",在今天已经属于要冒险才有的收益。
先说结论:单身养老要攒的从来不是一个总资产数,而是一个现金流缺口。利率越低,"买入每月1000元现金流"的价格越贵——旧目标照着攒,要么白多攒,要么误以为攒够了。
一、先看清:你的公式默认的那档收益,已经不在了
把2026年10月上旬的公开报价和这轮下调轨迹排成一列:
国有大行挂牌利率(2025年5月调降后):1年期0.95%、3年期1.25%、5年期1.30%;以建行为例,3年期从2022年9月的2.60%一路降到1.25%,不到三年累计降了135个基点。36氪
储户体感更直白:4年前30万元存大行三年期(2.60%),一年利息7800元;同样的钱现在再存,只有约3750元——收益直接对折。
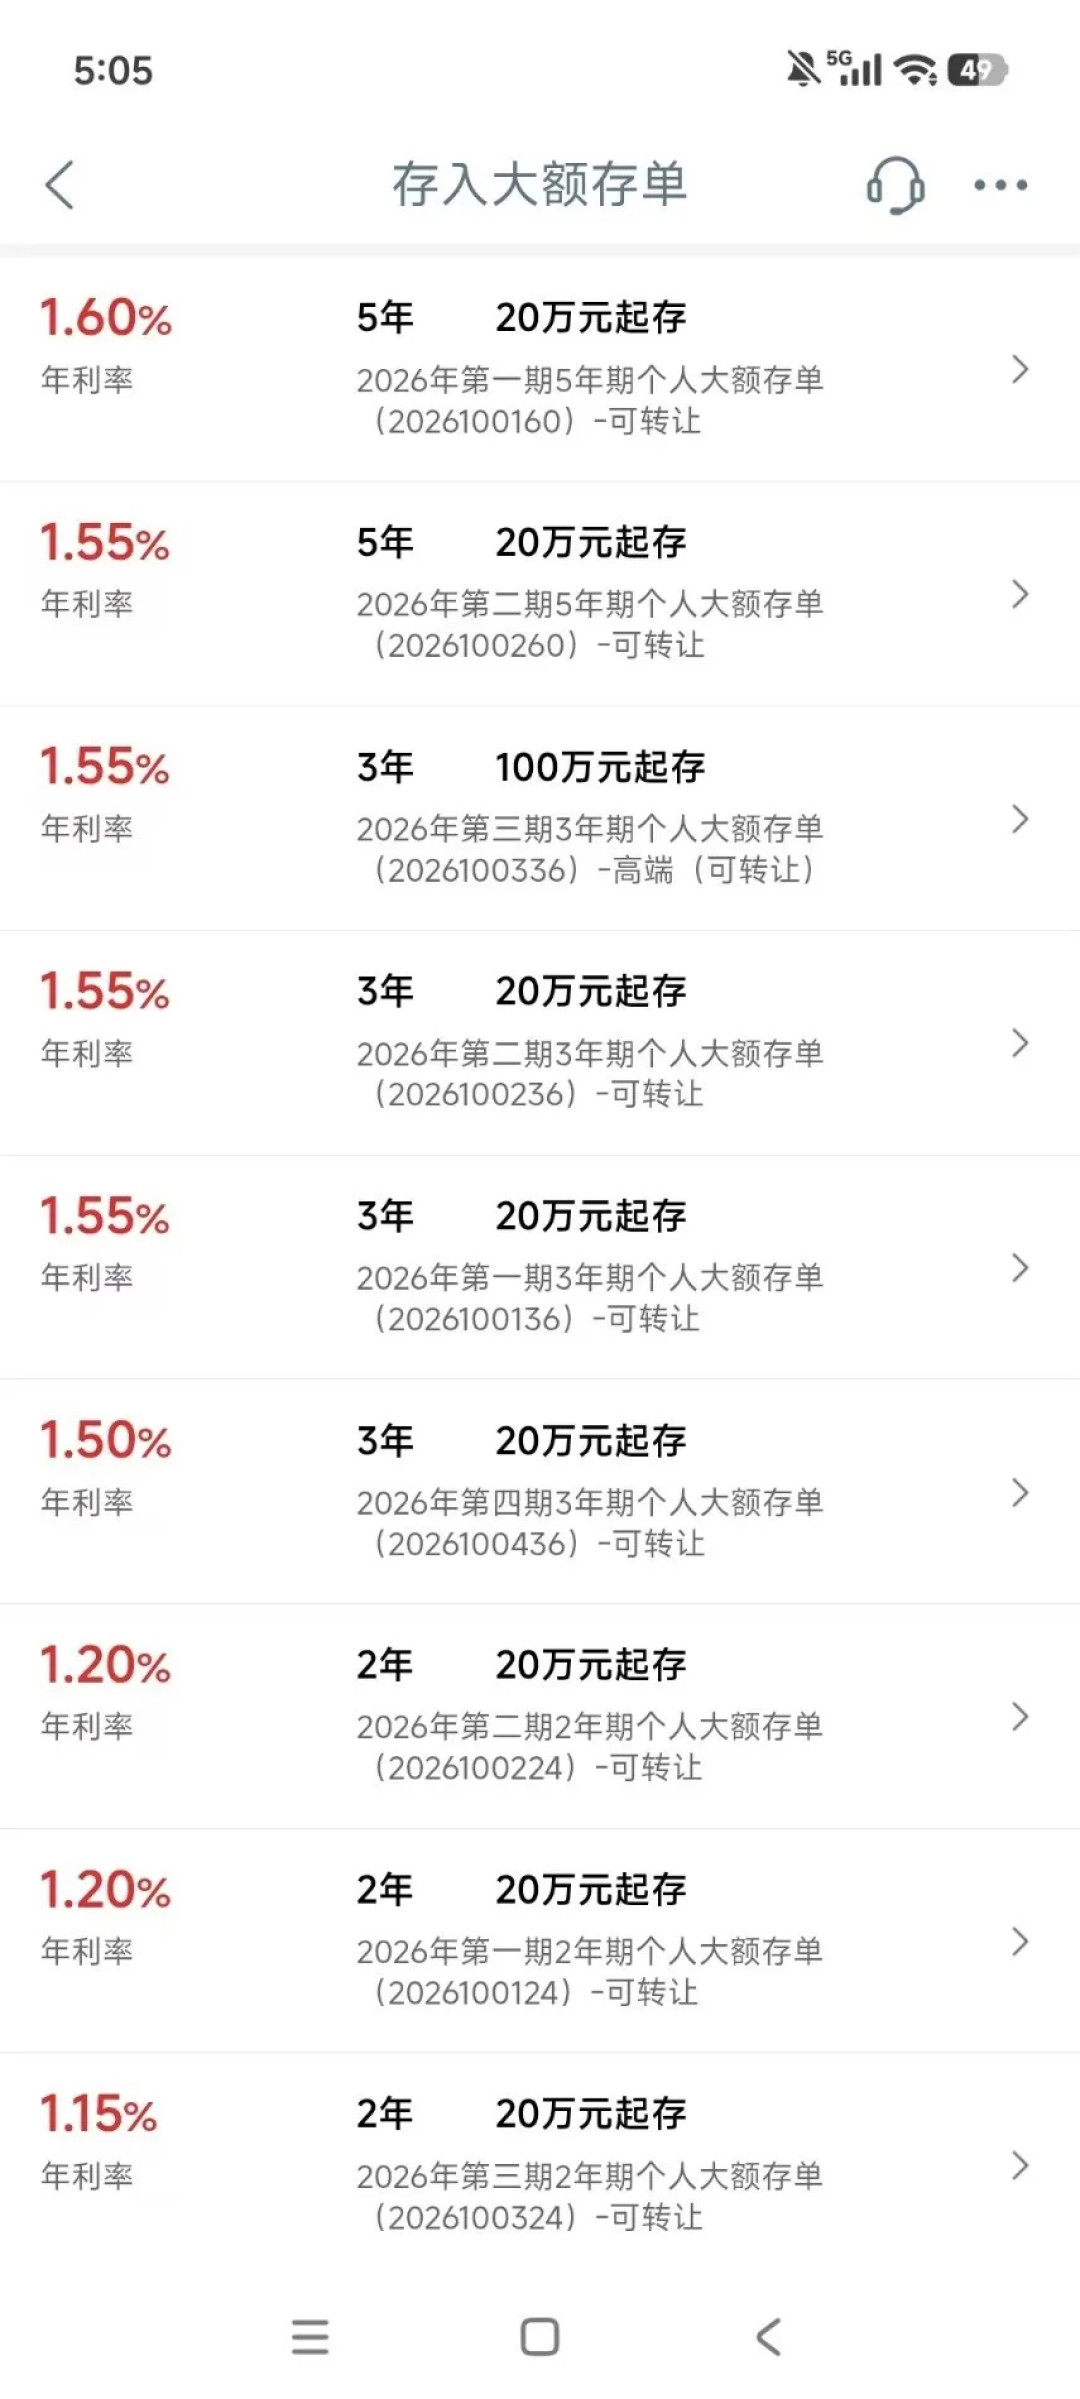
大行重启的5年期大额存单:工、农、中、建2026年7-8月全线回归,20万元起存;四大国有银行5年期个人大额存单产品的年利率上限均为1.6%,股份行部分同类产品还有1.75%~1.80%的窗口。中国新闻网
储蓄国债的票面利率:3年期1.63%、5年期1.70%,多期连续出现首日售罄。中国新闻网
6月10日起电子式储蓄国债纳入个人养老金产品池,个人养老金账户里的钱也能直接买国债。央视网
10月10日至19日凭证式第七、八期发售,首日部分网点开门即售罄,5年期仍是最抢手的券种。第一财经
10年期国债收益率上周约1.67%,1年期约1.23%,30年期才勉强守住2%上方。
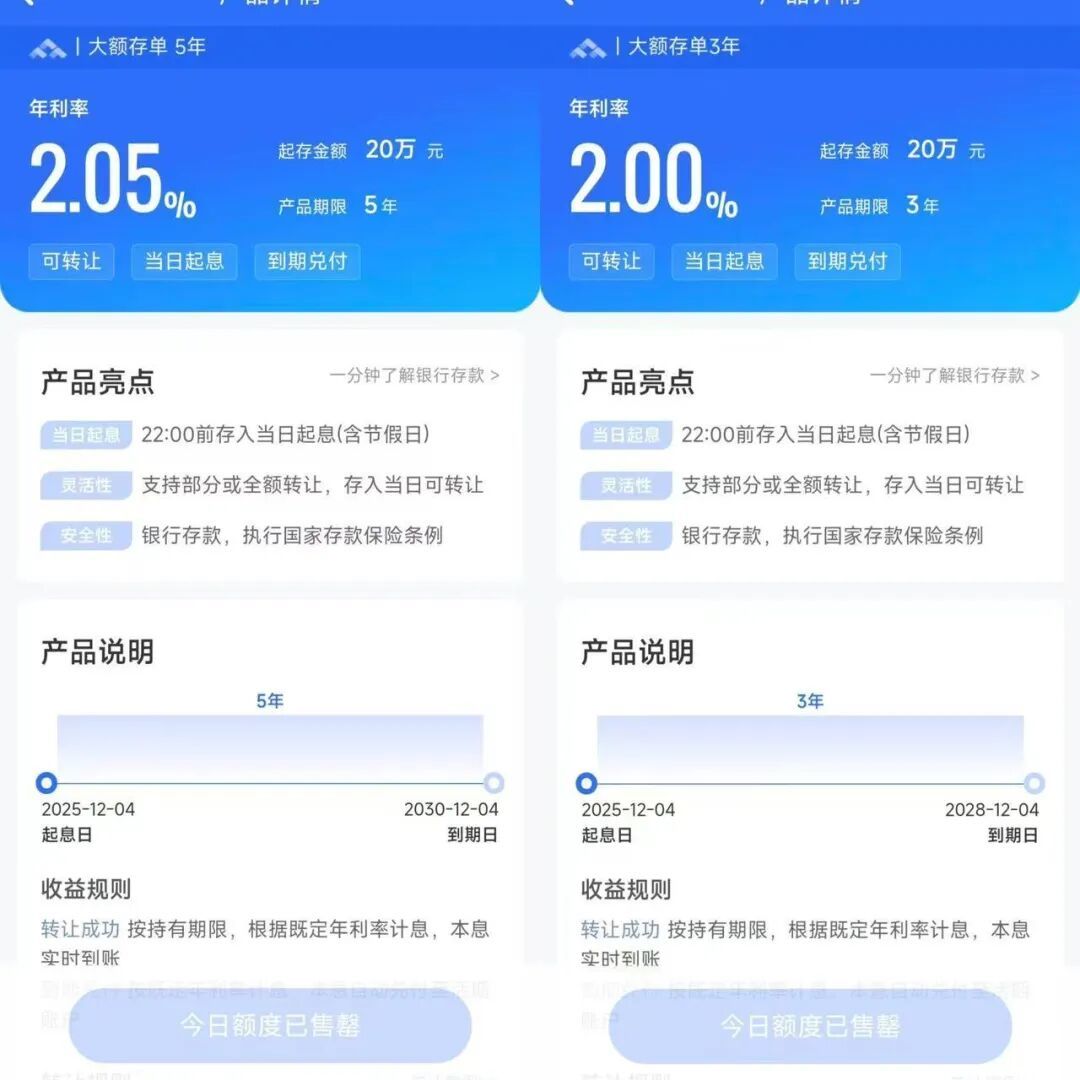
知乎热问"到期的定期存款都流向哪里了",目前贴出的最高赞回答很诚实:大多数还是原行自动转存——利息再低也认,因为"放银行更稳妥"。
这就是单身养老账本的新环境:“不能亏的钱”,无风险回报大致落在0.9%~2.0%之间。任何以"4%是基准"倒推的存款目标,等于默认你把缺口交给了风险资产——而单身恰恰是最没有第二份收入兜底的现金流。
二、重算目标:每月1000元的缺口,现在值多少钱
把"要存多少"换成"要买多少现金流"。按普通年金口径:60岁起领取、按25年测算(单身建议把年限往长里算),下表是每月1000元缺口在不同名义收益下对应的本金现价(未扣通胀,扣通胀只会更贵,方向不变):
名义年化收益 | 每月1000元缺口所需本金 |
|---|---|
3.0% | 约17.4万 |
2.5% | 约18.4万 |
2.0% | 约19.5万 |
1.5% | 约20.7万 |
1.0% | 约22.0万 |
翻译成人话:
每月缺口2000元:2.5%时代准备37万就够,1%时代要44万——同样的现金流,贵了约19%;
网传"存250万、按4%一年花10万"的经典目标:在4%收益下利息够花、本金基本不动;若只拿0.95%挂牌利息(250万一年约2.4万),每年净吃本金,粗算29年左右见底——60岁存到89,真要活到90+,每年都是缺口;
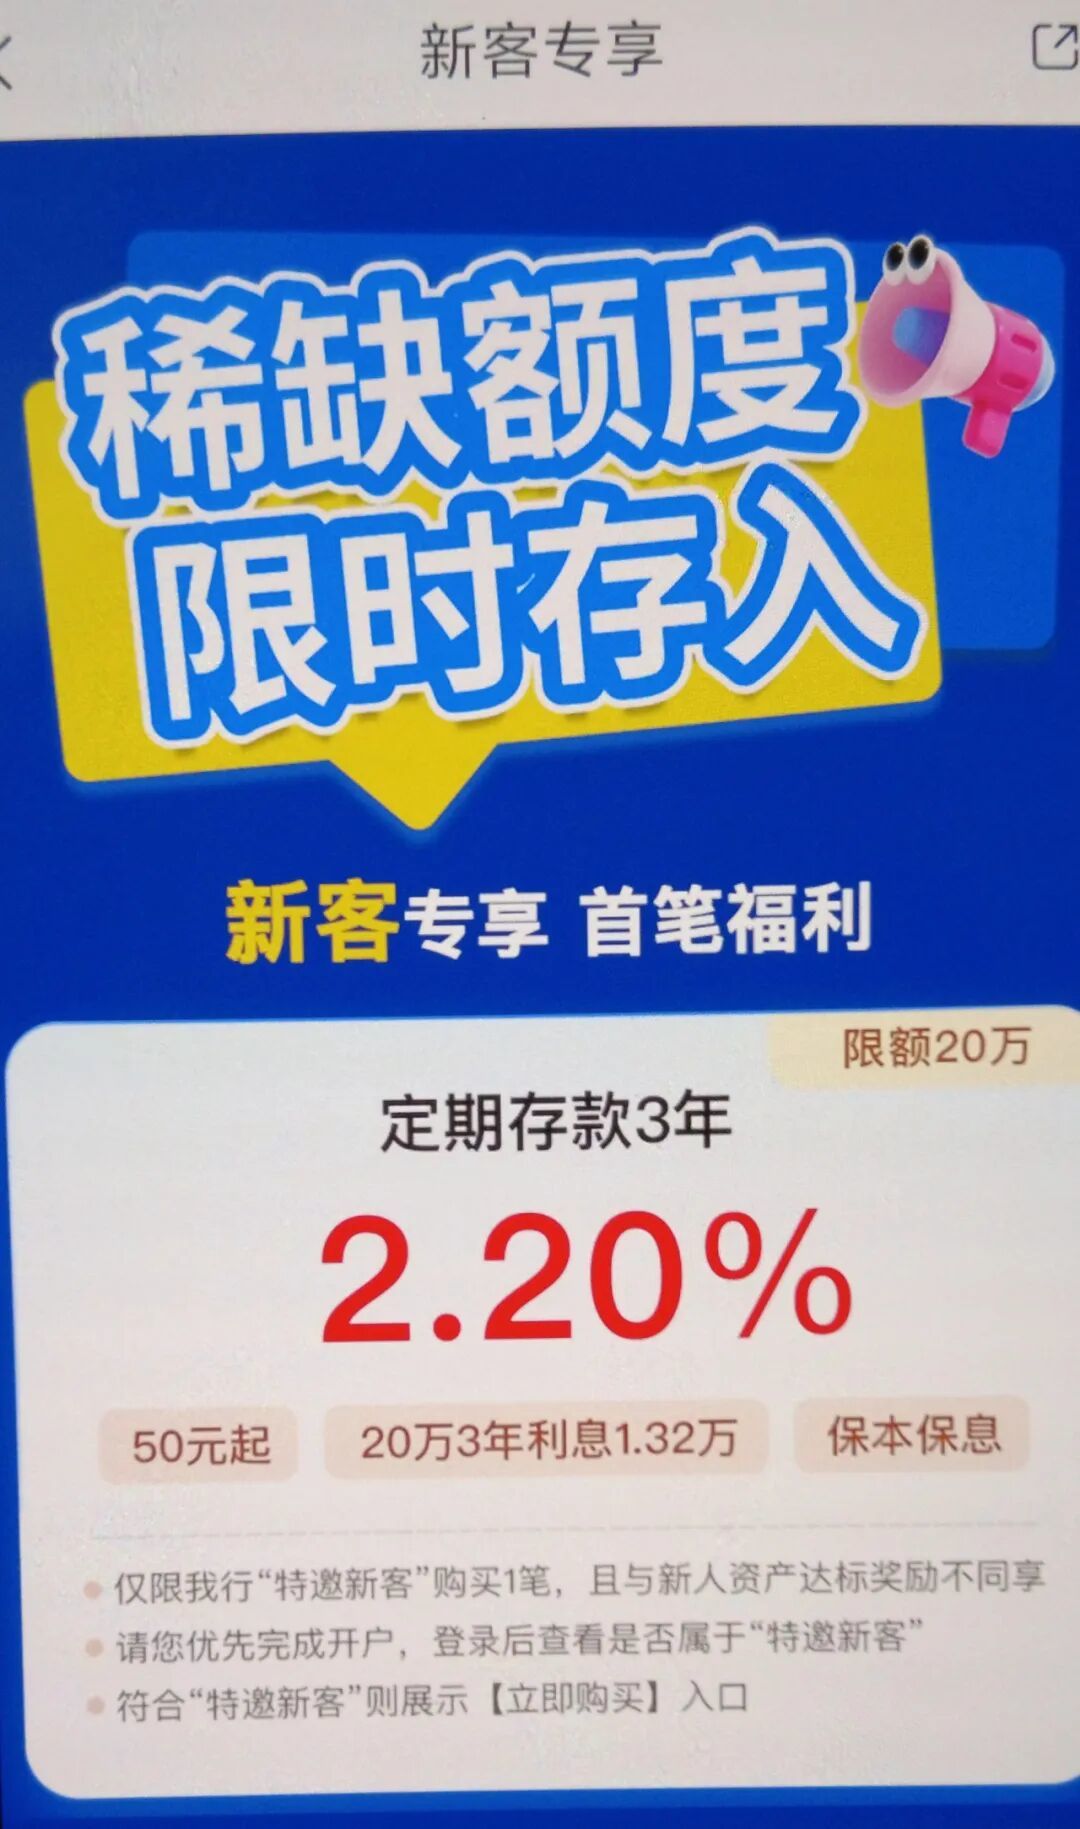
上个月微博流传的"上海丁克夫妻提前退休"帖,还写着"300万大额存单月息一万打底"——按今天1.6%的大额存单,300万一年利息4.8万,"月息一万"要4%的收益率,正是第一部分里已经消失的那档数字。微博
反过来,这也意味着旧清单"1.5倍开销"的系数在利率下行周期是系统性低估的。
所以别问"我要攒100万还是300万",先问:“我退休后每月需要多少现金流、缺口是几千元?” 目标数会随利率环境浮动,缺口数才稳得住。
三、单身真正的缺口:不止生活费,还有两笔"没有分摊人"的钱
第一笔:养老金打底,但打不满。近几个月社保博主晒出的核定实例里,江苏这位工龄27年2个月的退休人员,月领4785元;河北那位工龄39年的,不到3700元。职工口径交满30年,多数落在3000~5000元档——在小城覆盖基础生活可行,在一线覆盖"单身价"就悬。知乎
第二笔:失能。社区调研帖给出的价格带很扎眼:一线城市中高端养老机构单人间月费8000~15000元,有护理需求再加价。养老金4000元、存款目标再"正确",失能那一档的缺口也是月万元级。但这笔钱不需要存全额:针对中度以上失能老年人的养老服务消费补贴,截至10月7日已惠及超246万人,通过"民政通"申领、当月发放当月使用;已享受长期护理保险的,扣除相关待遇后的个人自费合规支出仍可用券抵扣。部分省份已经把比例做实:居家社区助餐、助浴、助洁等服务按自付费用50%抵扣,机构照护、短期喘息服务另有抵扣档。照护账,政策已经替你扛了一部分——前提是你到时候知道去申请。新华社人民网
第三笔:收入中断。双收入家庭失业是一份账单减半,单身是归零。评论区那句"你会失业啊姐"点赞不多,但它是整个讨论里最硬的约束:应急金(6个月~2年支出)要排在养老年金之前,顺序错了,前面全白算。
四、三类单身的账,重排之后长这样
小城/灵活就业(如帖内"90年月薪8K存6K、打算干到46岁攒70万"的姐妹):她的账不是70万够不够,而是只有一个口袋——社保连续缴费比任何收益率都重要,先补2年现金流缓冲,再谈长钱;灵活就业社保别断,各地4050补贴够得着就申请。
一线攒"300万退休"的30岁独身女性:把300万拆开,别做成一笔大额存款。以1%~1.5%口径测算,缺口每月2500~3000元的"领年金"本金约需60万~75万,再留100万量级缓冲与弹性,剩下的才是照护储备和"想现在就花"的额度。拆完你会发现:300万不是不能退休,是"躺平口号"和"账户结构"两码事。
50+临近退休的单身:最不该做的动作是"为了补收益去买高风险"。该做的是收口:赶在新一轮挂牌下调公告前锁定还能锁的中长期品种;把个人养老金年底缴存窗口用满(个税抵扣的钱别浪费);提前查清自己城市"民政通"入库机构和长护险申请路径——失能账能靠政策扛,就别全靠自己攒。
五、现在就动手:四步重算你的目标
算两个数:退休后月支出(按"一人份单价"算:请人、家政、就医陪护都按单份市场价);你自己的养老金量级(拿参保缴费实际数据算,别用网帖平均数)。
缺口×年限×现价表:月缺口 ×(领至85岁的年限)× 第二节的每千元单价,再单列失能最贵两年的本金。
按"确定性"分袋:缺口本金只配放在确定收益(定存/国债/个人养老金账户),不要指望用"4%预期收益"去填缺口——4%不是不能拿,是你要先确认自己输得起。眼下能确定的窗口并不多了:建行2026年第41期、48期5年期大额存单(1.60%/1.55%,20万元起存)销售截止到12月31日;储蓄国债每月10日前后发行、首日即罄,这一档结束后下一批要等下月。中国新闻网
盯三个信号:节后各银行1年、3年期挂牌是否官宣下调(要锁定就赶在公告前);国债售罄后客户经理转向推销"储蓄险平替"的,先问清楚利率是保证的还是演示的再签字——这个现象第一财经在10月的实地探访里已经记录。12月底前的个人养老金缴存窗口,也别拖到最后一天。第一财经
回到那条"55岁死就不用存钱了"的高赞评论。它是单身养老话题里最扎心的话,也是最值得回怼的话:存钱从来不是为了凑一个别人清单上的数字,是为了买"干不动的那二十年、且没人分摊账单"时的选择权。利率在把这笔钱买贵,那就更要把账换一种算法、越早算清越好——而不是照旧目标,闷头多存。













