10月21日,"大额存单上架即秒光,收益并不出众,为何普通人还抢着入手"成为微博财经热聊话题。 一边是网点开门排队、APP挂出即售罄;另一边,一个扎心的事实正在被财报和利率表同时确认:农行这些大行货架上的大额存单,利率已经和普通定期存款基本打平。微博
今年夏天以来,仅农业银行一家的大额存单就累计售出超3000亿元,买家里50岁以上低风险偏好人群占比近六成。 如果你也在"这六成"里,或者你是那个替爸妈管着20万到期存款、正纠结要不要去农行网点排队的子女,下面四件事抢之前先看清。人民财经银行内参
一、第一个真相:你熟悉的那个"利息溢价",基本被抹平了
7月,在消失半年后,5年期大额存单重新出现在农行等三家国有大行的产品货架上。 先看农行货架现状(2026年10月下旬市场口径,具体以当日APP展示期次为准):新华网财经
产品 | 年利率 | 起存门槛 | 关键约束 |
|---|---|---|---|
农行3年期大额存单 | 约1.55% | 20万元 | 热门期次上线即售罄,部分只能柜面买 |
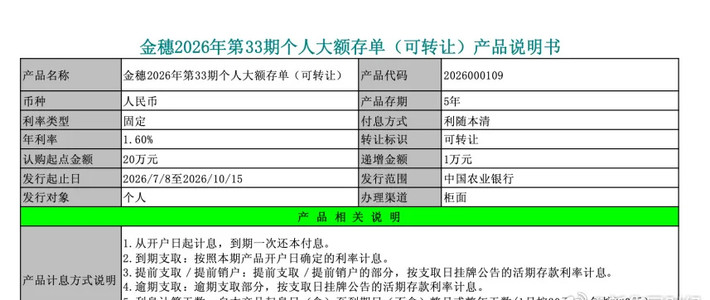
农行5年期大额存单(7月重启) | 1.55%–1.60% | 20万元 | 大行最高定价1.6%,额度偏紧 |
农行3年期挂牌定存 | 1.25% | 50元 | 部分行"专属/高配"期次可摸到1.55%一线 |
农行5年期挂牌定存 | 1.30% | 50元 | 5年仅比3年高5BP |
10月储蓄国债(七、八期,凭证式) | 3年1.63% / 5年1.70% | 柜台认购 | 单人单期限50万,发行首日售罄 |
两个结论藏在里面:
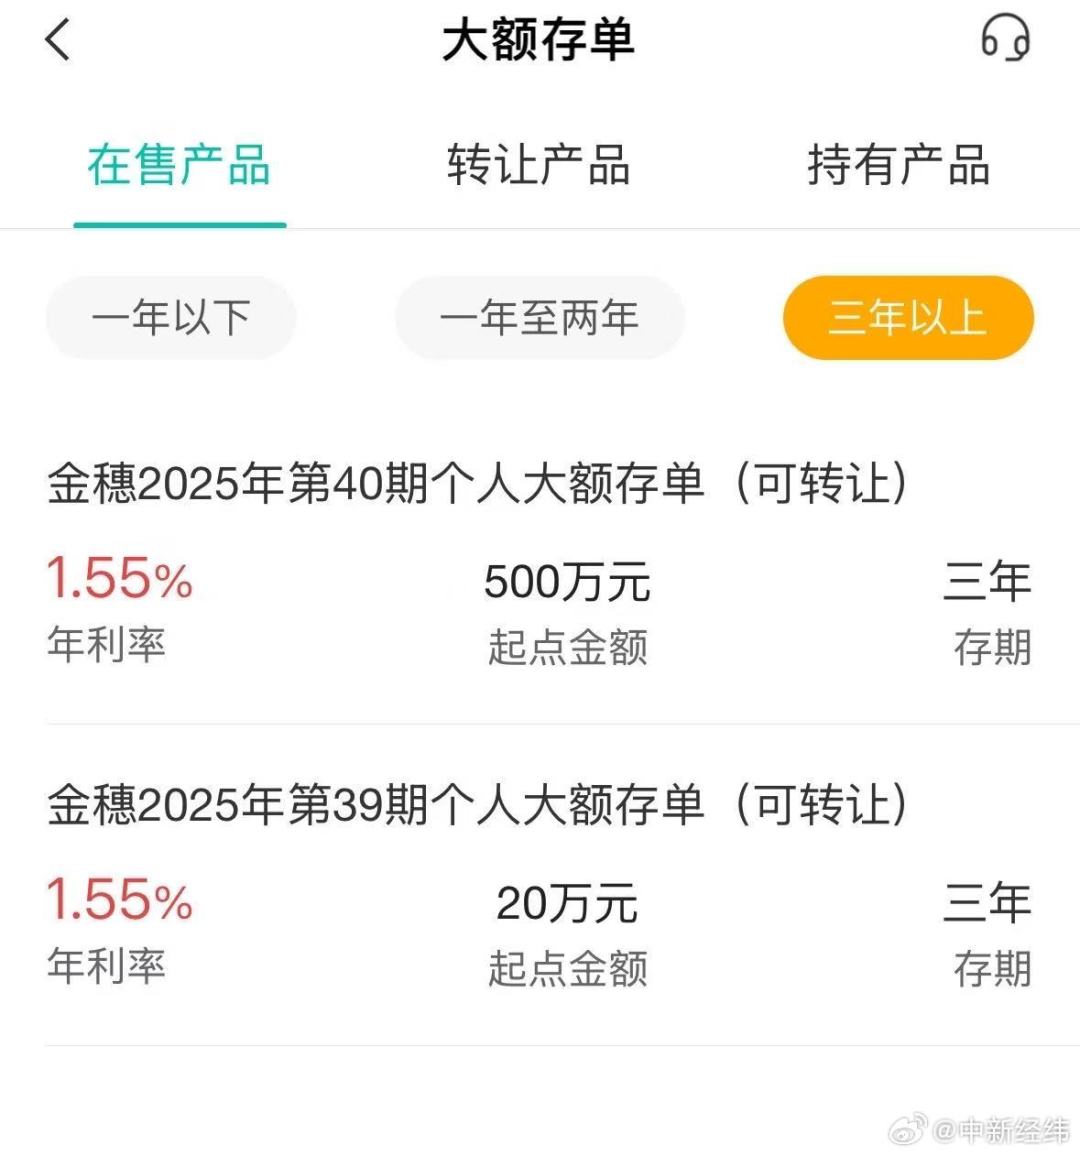
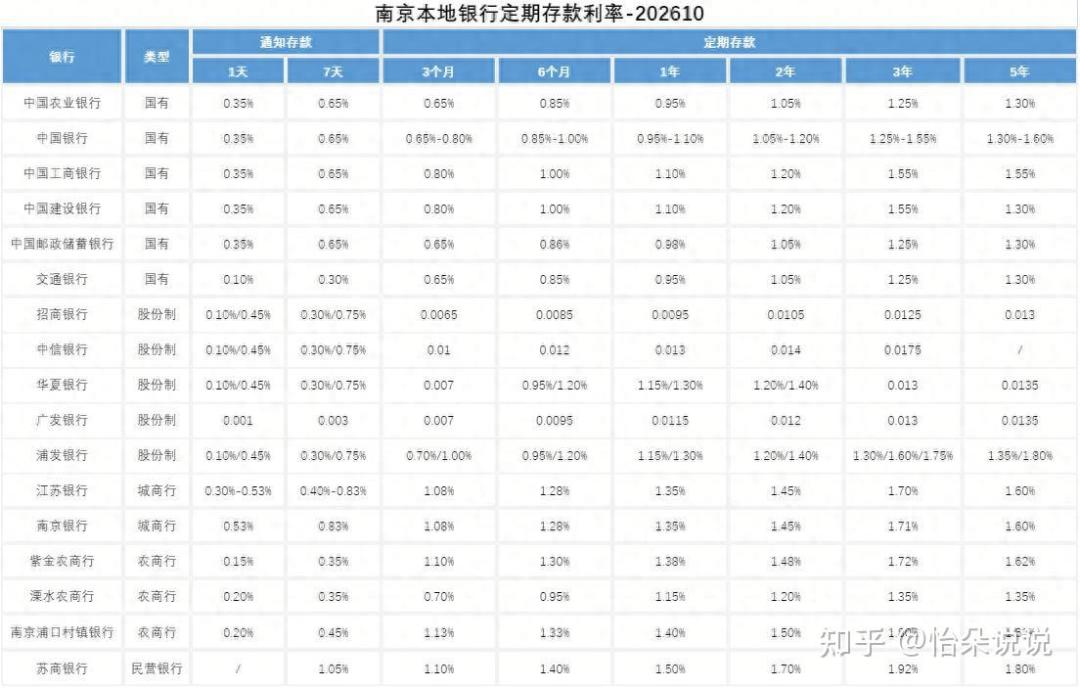
其一,20万起存换来的1.55%,对着1.25%的挂牌定存,差价只有每年600块(20万×0.30%),三年一共1800块。 而"比定存利息高"这个大额存单过去最大的卖点,在大行货架上已经名存实亡:工行3年期大额存单1.55%,它家普通定存3年期最高也是1.55%。知乎知乎
多家银行的存单甚至已划出高端客户、商户、教师等定向客群。 农行去年底的期次里,起点20万和起点500万的产品同为1.55%:利率不再分层,门槛在替银行筛人。知乎中新经纬
其二,期限开始倒挂。南京银行3年定存1.71%、5年反而只有1.60%;大行挂牌5年也只比3年高5BP。 倒挂的翻译是:银行自己都不相信利率会反弹,不愿为5年后的资金付高价。这个信号比任何客户经理的话术都诚实。知乎
二、第二个真相:现在被抢的,其实不是"利息",是一个流动性阀门
既没溢价为什么还秒光?因为大行存单今天还剩两个定存没有的功能:可转让、可质押。
定存提前支取:整笔直接按0.05%活期计息,三年利息清零。 网点如果跟你说"支持靠档计息、提前取也不亏利息",那是早就被叫停的旧噱头,别当真。知乎知乎
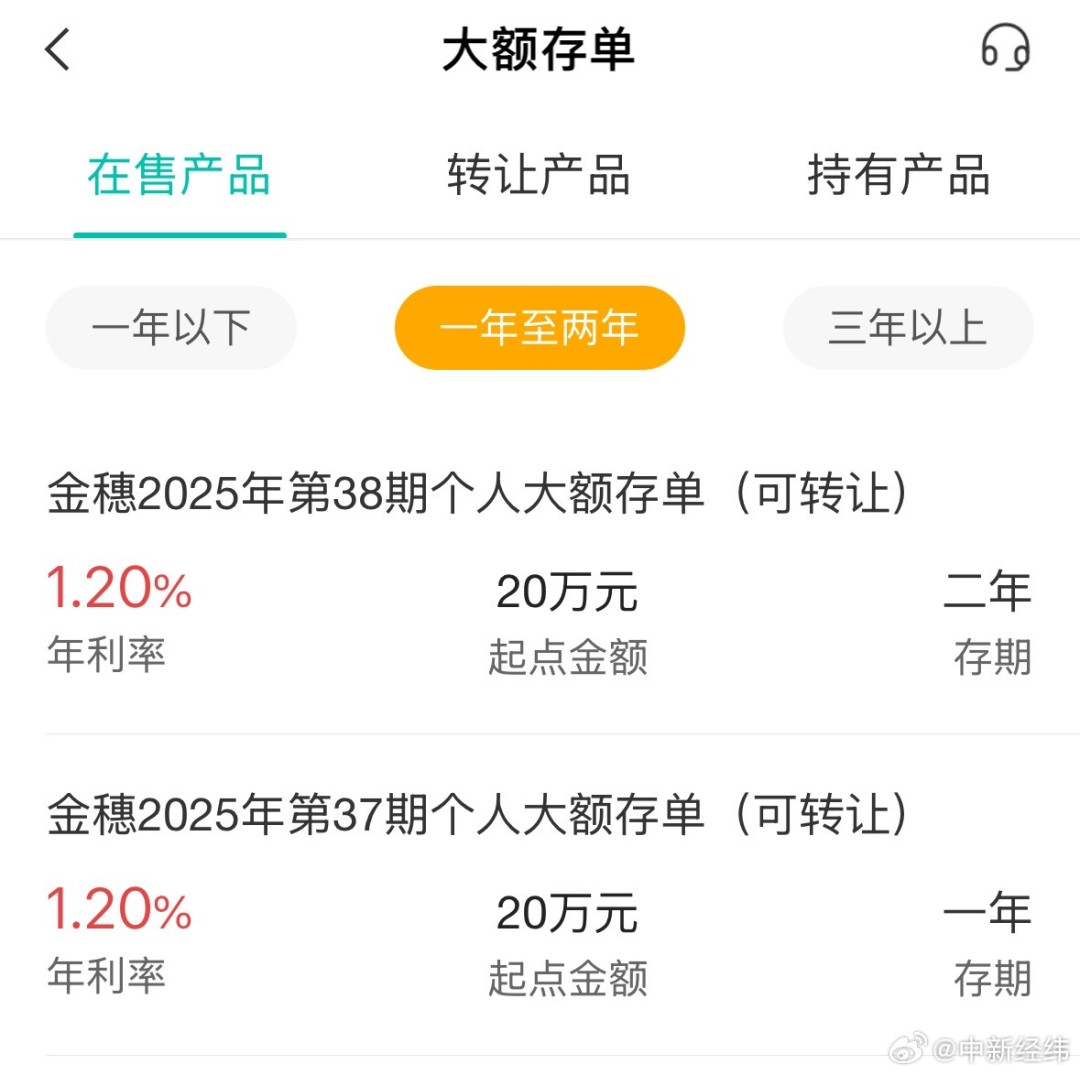
农行的"金穗"可转让存单:急用钱时挂在掌银"大额存单转让"区,按折价让给别的储户,已积累的利息大部分能拿回来,损失远小于直接破期。小红书上的转让帖都写得非常内行——“出农行个人存单,票面1.55,剩917天,在户随时操作”:面价、剩余天数、能否过户,全是二级市场黑话。小红书
反过来,如果你这笔钱一两年内大概率要动,存单未必比定存好用:转让要折价,提前支取按活期,“保本"不等于"保收益”。
至于"确定性"那一层,抢购潮的真正燃料是到期潮:多家机构估算今年约有50万亿元1年期以上定期存款到期,其中5年期约5–6万亿元,当年锁定的是2.6%以上的利率。 储户抢的不是1.55%,是"明年可能连1.55都没有"。知乎
三、要抢,先抢对:四种人四种答案
三五年确定不动的闲钱、20万以上:锁存单值得,但别迷信5年——四大行本轮5年期大额存单最高定价均为1.6%,比3年只高5BP,20万每年多100块、多锁两年。 3年期性价比更好,剩的额度交给国债去抢。中国经济网
50万以下、愿意起早排队:本轮凭证式储蓄国债七、八期票面利率3年1.63%、5年1.70%,单期最大发行额分别只有135亿和165亿元,保本保息还比同期存单高8–10BP,代价是只能柜台买、发行首日基本告罄。经济导报
不想抢新发、APP重度用户:蹲存单转让区。7月存单返场后,"一单难求?这个区域可以捡漏"已经是多家攻略的标题级玩法,折价挂单偶尔出现,到期收益可能反超新发存单;代价是"接盘"的剩余期限会越来越短。银行内参
被"秒光"焦虑推着走的人:先冷静。有记者实测发现,国债、存单告急的柜台边,部分银行客户经理正借机加大储蓄险等替代性产品的推销力度。 长期锁定本身有价值,但它应该是你自己的决定,而不是被一场售罄逼出来的。另外外资行那张1.92%的3年存单是永丰银行(中国)的产品,20万起存、发行到12月31日、规模只有5000万,适合资金压箱底且办事方便的人,不适合大多数人。经济导报知乎
四、比抢存单更急的:先检查你农行里的这三件事
到期自动转存。有农行用户晒出教训:2024、2025年就到期的几笔定期,一直显示在掌银"定期存款"栏里,就以为还没到期,既没自动转存也没人提醒,闲置一年多全吃0.05%活期息。 现在就去逐笔点开,看"自动转存"勾没勾、到期日是哪天。微博
50万存款保险线。大额存单、定存同样在"单行本息50万以内全额赔付"的覆盖范围内。一笔60万–80万的存单怼在单行,不如拆成两家银行或两期,成本为零。农行半年报披露后,市场注意到其个人定期存款半年增量高达9422亿元——银行不缺你的钱,但你的钱要自己站好队。每日经济新闻
Q4的额度节奏。四季度是银行年底存款考核期,季末前后新发额度和短期利率往往松动;外资行那张1.92%也只挂到12月31日——这是全年锁息窗口的终点提醒。真到11、12月还抢不到,别硬抢,等1月新一批期次。
最后留一个观察哨:这波秒光的本质,是50万亿到期储户在用钱包给"低利率时代"集体定价。商业银行二季度净息差1.41%,刚出现2022年以来首次单季环比回升——银行没有动力给存单重新加价。 接下来盯三件事就够了:11月储蓄国债的发行节奏、农行Q4存单上新频率、以及净息差是否继续回升。它们共同决定你下一笔到期钱,锁到的是1.6%还是1.4%。知乎
抢没抢到这一周的存单不重要,把这三盏灯挂在看台上才重要。