9月22日,小鹏把关节模组、执行器、精密结构件这些核心零部件的头部供应商,第一次全请进了同一间屋子——首届机器人供应链合作伙伴大会。现场IRON机器人做了四项交互实测:谁说话就朝谁转、换了穿搭还认得你、多语言切换、智能问答。话题底下,最常见的口径是"终于从PPT样机走向量产落地";也有一条评论把问题问得很直接:除了走猫步,其它的应用场景是什么?时报文娱微博·李杰灵微博·轰鸣的小跑SVM评论区
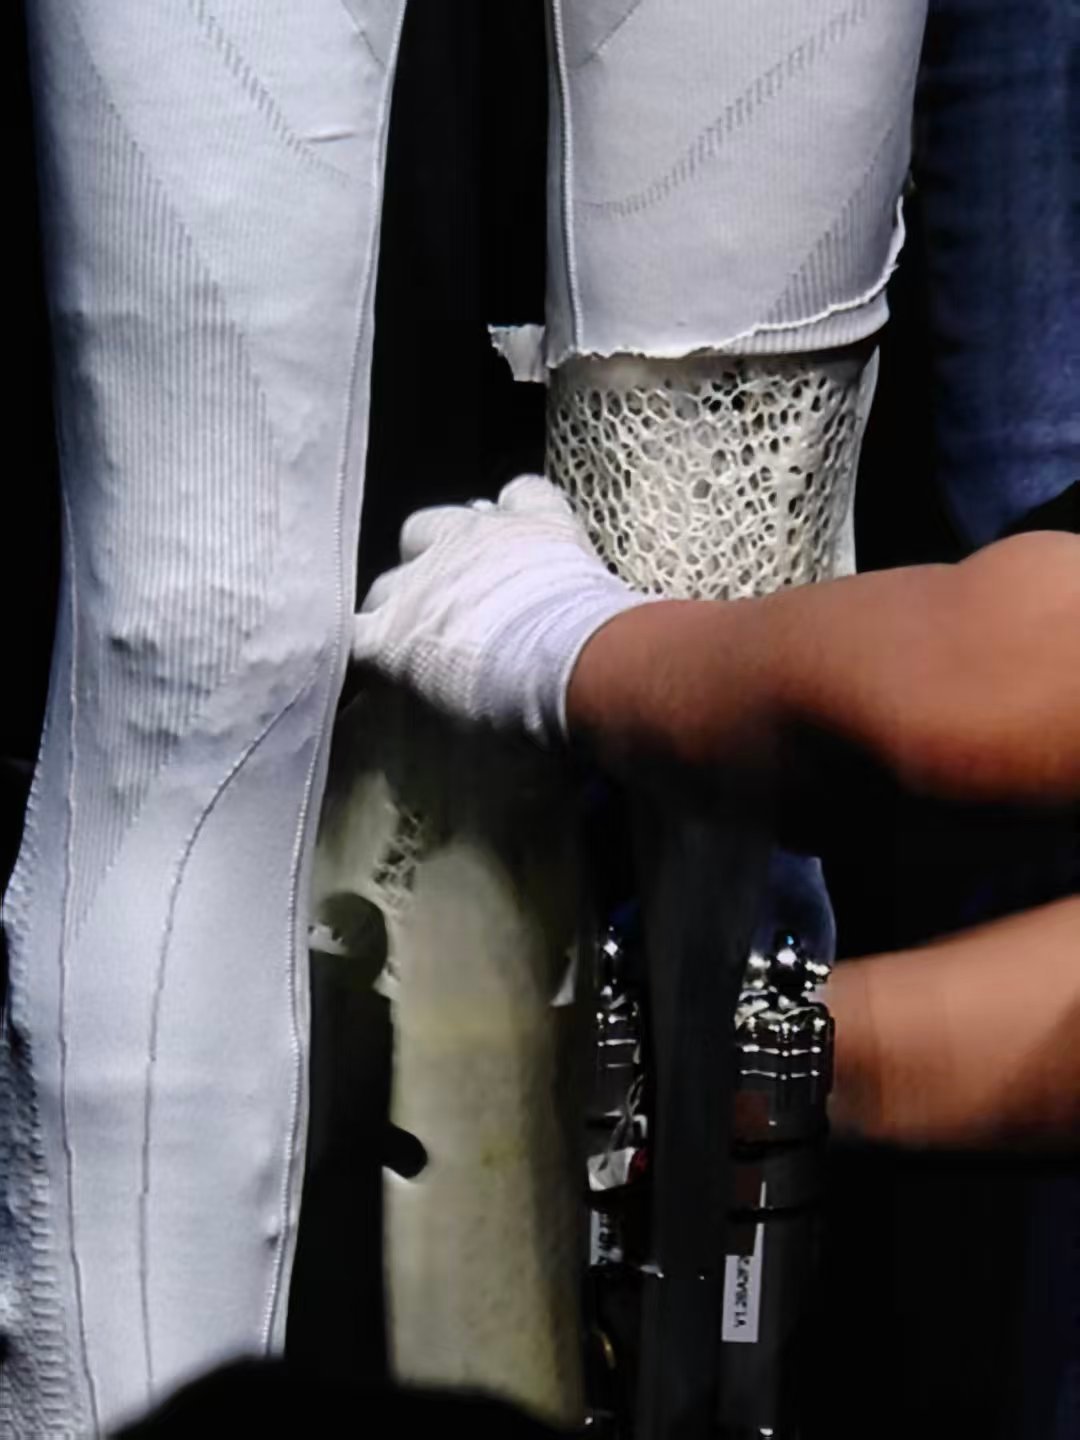
这场大会值得单独拆开看,不是因为现场演示又刷屏了,而是因为过去十个月,这台机器人每一次上热搜,都在"实锤"和"故事"之间来回横跳:2025年11月发布时走路太像真人,被质疑外壳里藏了人,工程师当场划开皮肤自证。今年1月31日深圳湾线下首秀,走着走着摔倒、随后被工作人员抬下场,何小鹏回应说想起所有孩子学步的样子。第一财经YiMagazine微博·新浪热点懂车帝
8月,机器人业务鹏行签署首轮股权融资,规模超9亿美元、投后估值约430亿人民币。9月8日,首条自动化产线就位,首台IRON自己走下产线。今天,轮到供应链上桌。判断型内容不能只跟着发布会的热度走,所以这篇先把今天到底"落定"了什么、还有什么只是"嘴上"的,一笔笔分开。潮涌AI第一财经YiMagazine
今天真正"落定"的,是三件事
第一件:供应链从"审厂"走到了"定点"。 多家现场媒体和博主口径一致:小鹏机器人已完成供应链审厂及核心零部件定点,零部件基本完成定点协议签署了,接着就是产线排产。“定点"这个词在制造业里有明确分量——它意味着零部件从"大家一起做样件试试"变成"按合同、按产能、按质量协议供货”,而定点协议是要供应商掏钱开模具的。微博·是小花姐姐的专属微博·轰鸣的小跑SVM
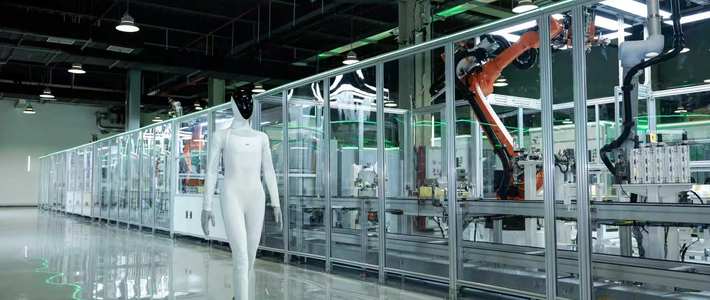
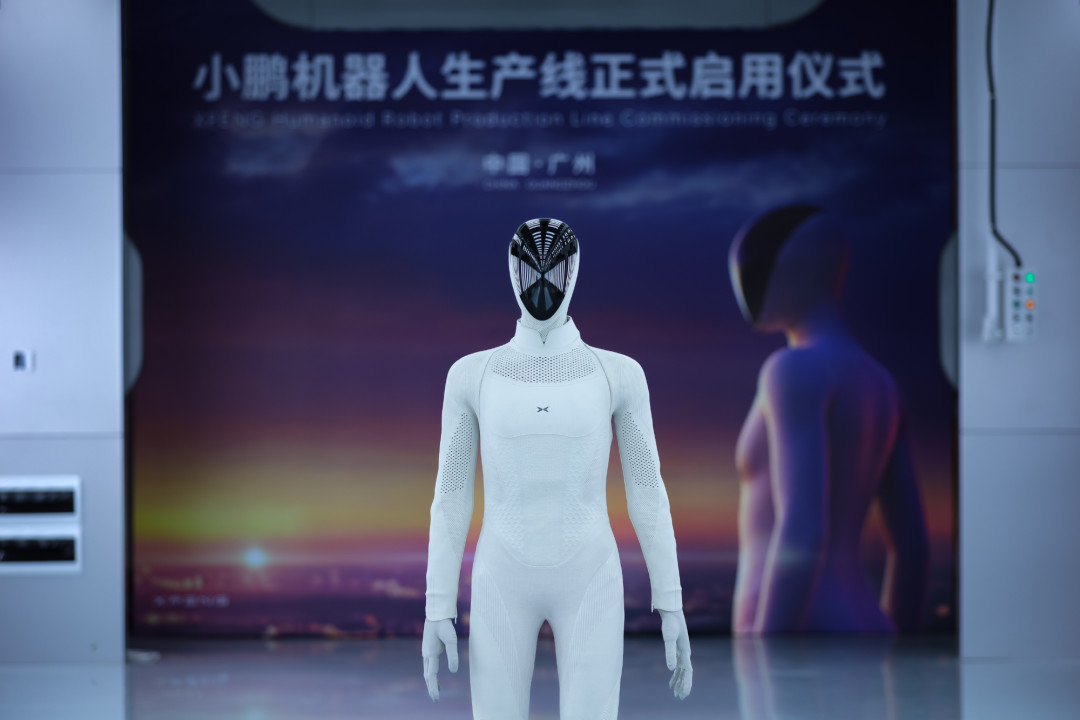
第二件:产线是真的,而且造法很"车企"。 按一财梳理,量产IRON的产线由小鹏自主设计,核心工序的自动化率做到了超过80%,首台下线机器人自己走下产线。第一财经YiMagazine
更有意思的是供应链结构:IRON超过85%的供应链合作伙伴与小鹏汽车现有体系重叠。车规级一致性标准、供应商管理办法、质量控制流程,直接平移到机器人上——这是没有造车经验的公司短期内学不来的部分。第一财经YiMagazine
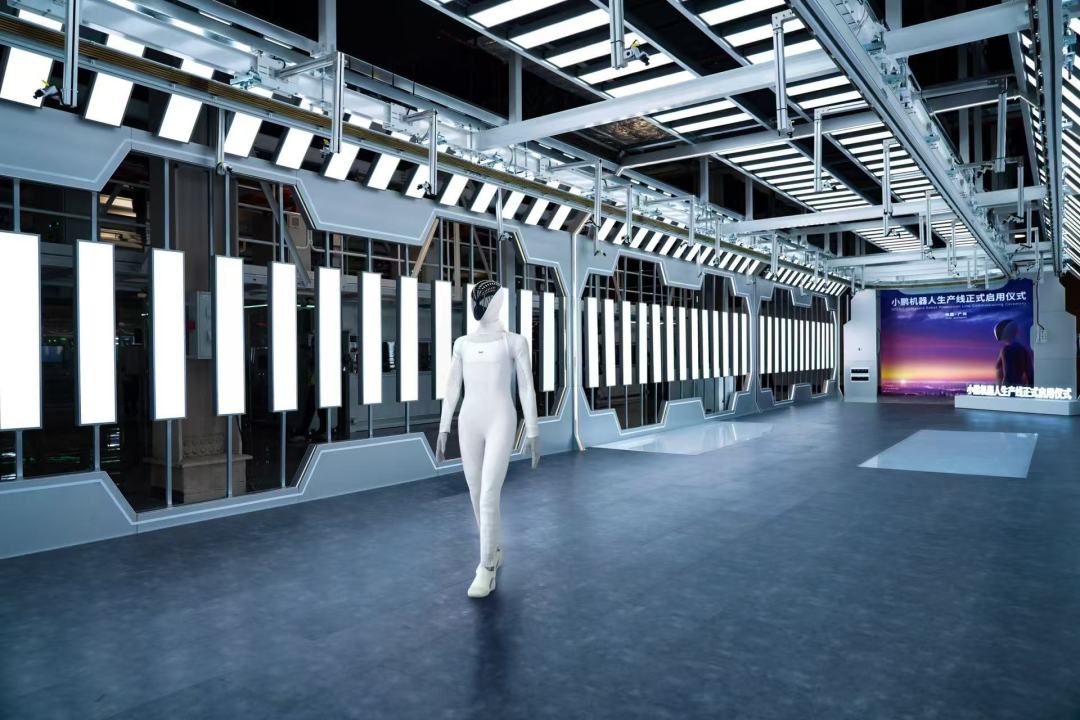
第三件:组织和技术路线已经锁死了。 今年2月,自动驾驶中心和智能座舱中心合并为通用智能中心;4月公司名从"小鹏汽车"改成"小鹏集团";6月何小鹏发全员信,兼任机器人业务一把手,把当下比作8年前G3量产前夜。技术上,IRON全身76个自由度、单手21个,3颗自研图灵芯片、有效算力2250TOPS,VLA模型与智驾同源。换句话说,“要不要做机器人"这个问题在小鹏内部已经不存在了,剩下的全是"做得出来吗、卖得出去吗”。第一财经YiMagazine
时间表上,还有三格是空的
把今天群访流出的关键信息和此前公开口径摆在一起,会发现"2026年底规模量产"这句话下面,至少还压着三个没填的空。
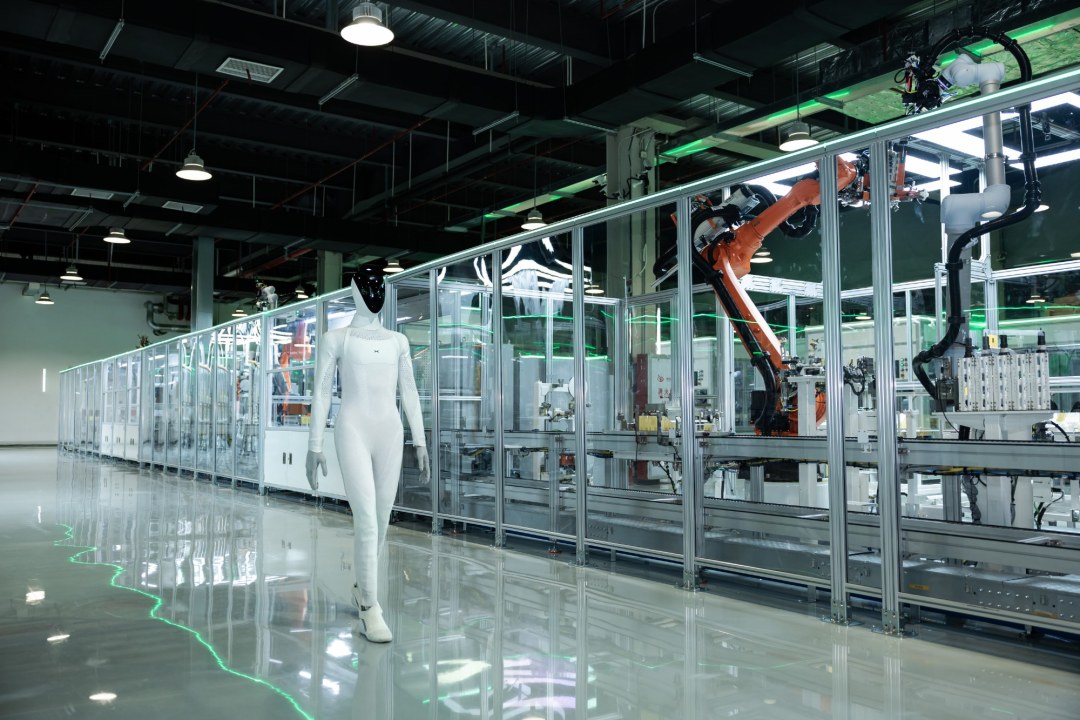
空第一格:月产数字还停在"可能"。 9月8日产线就位时,官方口径是年底开始大规模量产、明年全球上市、“月产规模可能达到数千台”。从产线就位到数千台月产之间,隔着排产、爬坡、良率。量产难度何小鹏自己说"相当于造车的20倍",但又补了一句"目前产能压力不是很大"——两句话都对,也都还不是交付数字。微博·肉肉爸比ev
空第二格:Q4"能力跳变"没有可验证承诺。 群访里最有想象力的一句是"Q4机器人的能力会有跳变"。问题在于,全行业的人形机器人模型都还没到语言模型GPT-3.5那个阶段,关键缺口是数据:行业里可用的真机数据总量,至今撑不起一次端到端的跃迁。"跳变"如果是模型参数再放大几倍,那可以等OTA视频;如果是灵巧手操作可靠性上了台阶,那需要可复测的场景。微博·肉肉爸比ev第一财经YiMagazine
空第三格:量产之后卖给谁。 按披露的规划:2026年第四季度实现人形机器人量产,2027年第一季度进入线下门店开展导购工作,第二季度推向海外市场,2028年进一步走向更多家庭。何小鹏的期望是2027年门店10%的销售工作由机器人完成。小鹏手里的740间门店、257个城市是天然的训练场和第一批客户——这是别人没有的优势,但也是第一个需要警惕的边界:第一批"交付"如果都是交付给自己,那它验证的是场景和数据闭环,还不是商业需求。评论区那句"除了猫步还能干嘛",问的就是这一格。第一财经YiMagazine
估值这一课:9亿美元买的是什么预期
把资本市场的坐标摆出来再做判断:这轮投后估值63亿美元(约430亿人民币),对标宇树科技科创板发行市值约610亿、首日开盘一度冲到4449亿,智元机器人的基石目标估值在400-500亿港元。也就是说,鹏行用一笔融资就站到了头部玩家的价位带上——但它公开可查的量产产品,目前还只有一条刚下线的样机。潮涌AI
更扎手的反差来自融资条款本身:9亿美元里,外部投资者认购6亿美元A系列优先股,小鹏集团自身认购2亿美元,何小鹏等高管认购方另出资1亿美元。自己人和顶级机构(IDG领投,腾讯、阿里战略入局)同时下重注,既是背书也是压力。潮涌AI
而这个团队从2020年组建至今已经经历了三次大规模重组,核心负责人从赵同阳到米良川接连出走。钱进来了、产线转起来了,"人稳不稳"这道旧题还没有标准答案。潮涌AI
不同人怎么看这张时间表
鹏友和车主: 机器人不改变你任何一条购车决策,但有一个实惠的关联点——IRON和智驾共用同一套模型与芯片底座,机器人上验证过的端侧大模型能力,会沿图灵芯片回流到车上。看机器人新闻时,顺手看它对车端VLA的推送节奏有帮助,没推送就是没落地。
科技观察和二级市场党: 别再听"全球首个/首条"这类头衔堆叠,改盯三个可核对的数:Q4产线实际排产与下线台数、能力"跳变"有没有给出可复测的操作场景、2027年第一批门店导购是试点几家还是成建制铺开。
看腻了PPT的: 可以下的一条结论是——从今天起,小鹏机器人每往前走一步,验证成本都会比以前低:定点协议、下线台数、门店动销,全是可以被拆穿的硬指标。这恰恰是"讲故事的人"最不愿意选的路。它走不走得通,Q4见分晓。
一台曾被怀疑"里面藏了人"的机器人,现在要开始怀疑的是另一件事:藏在外壳里的,到底是产线,还是又一轮预期。这次不需要划开皮肤验证了——看它明年三月之前,能安静地站着卖多少台就够了。