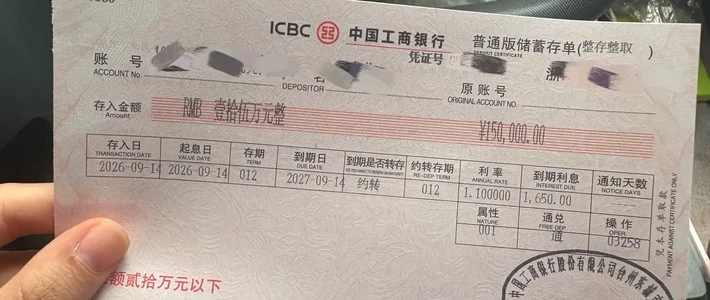
9月16日晚上,#部分大额存单利率已低于普通定存# 上了热搜,21财经的报道被新浪科技等账号连夜转发。报道里对工商银行App报价的核法,值得每个手握20万的人读三遍:1年期定存最高利率1.1%,1年期大额存单1.05%。 你没看错。那个要20万门槛、多年里比定存"高一截"的揽储神器,现在起购门槛翻了几百倍,利率反而比手机银行上挂出来的定存最高价还低5个基点。21财经
第一张单子:工行App此刻给你的报价
按21财经9月16日晚报道时点的App显示,工行在售定期存款"最高利率"与未售罄同期限大额存单的对照是:
期限 | 定存"最高利率" | 大额存单 |
|---|---|---|
3个月 | 0.8% | 0.75% |
6个月 | 1.0% | 0.95% |
1年 | 1.1% | 1.05% |
2年 | 1.2% | 1.2% |
3年 | 1.55% | 1.55% |
5年期:线上渠道暂无大额存单发售。
三个结论:3个月/6个月/1年,存单全线低于定存最高报价5个基点,20万门槛换来的是更低的数字;2年、3年完全持平,"溢价"两个字没了;至于5年期——8月1日,工行才刚刚压轴上架两款5年期大额存单,1.60%和1.55%,20万起存,明确支持转让和部分提前支取。知乎9月12日的热议话题里记下了它的退场方式:"返场"后迅速售罄。距离四大行5年期"集齐"过去46天,线上又找不着了。知乎
第二张单子:为什么网传利率和你能存到的总对不上
把三套价格摆在一起就清楚了。
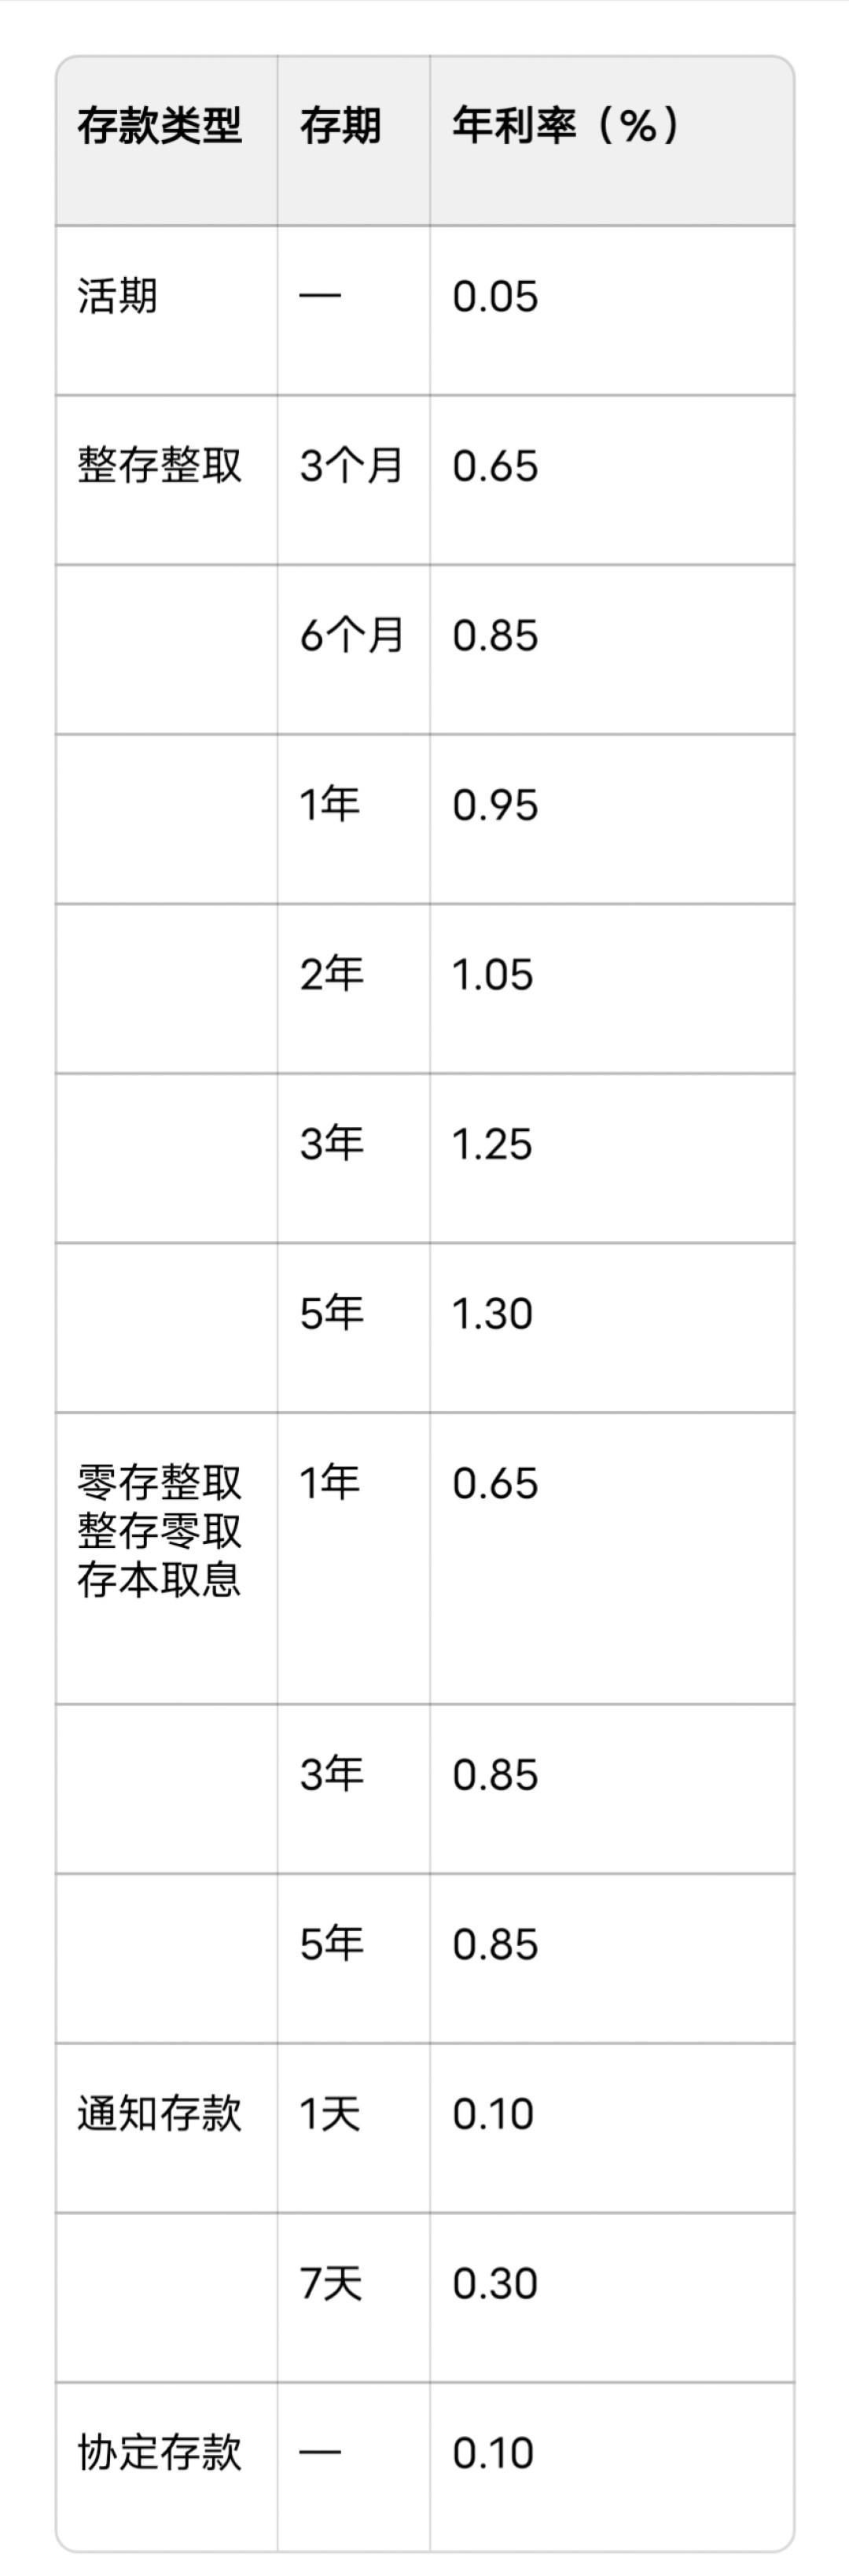
工行官网挂牌表(用户9月15日照抄发帖,标注自2025年5月20日起执行、2026年暂未再下调):活期0.05%、1年0.95%、3年1.25%、5年1.30%。小红书
工行App页面:1年期定存挂到"最高1.1%“,3年期"最高1.55%”。
安徽一位储户9月11日路过工行网点拍的黑板:1年期大额存单1.15%、3年期1.55%——黑板上的1年存单,又比App里那笔1.05%的存单高出10个基点。小红书
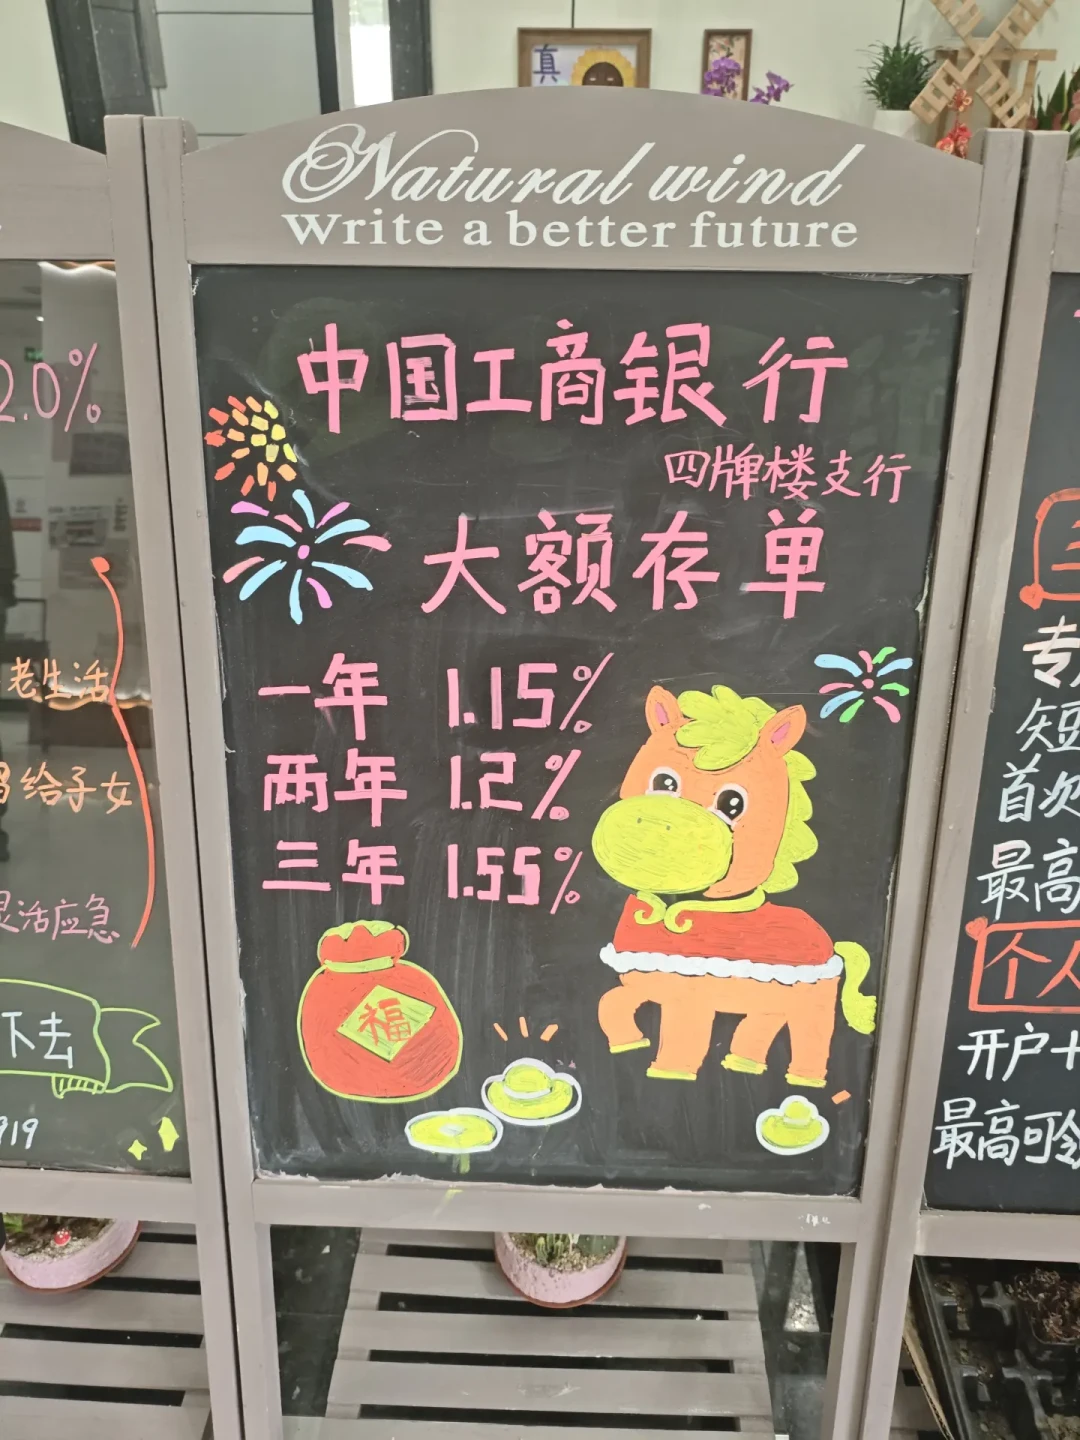
同一家银行,三张单子,一个比一个高。21财经报道里邮储银行研究员娄飞鹏的说法可以对上这个现象:线上是标准价,线下侧重吸纳行外新增资金,定向揽储。利率越好看的位置,越不在App里。21财经
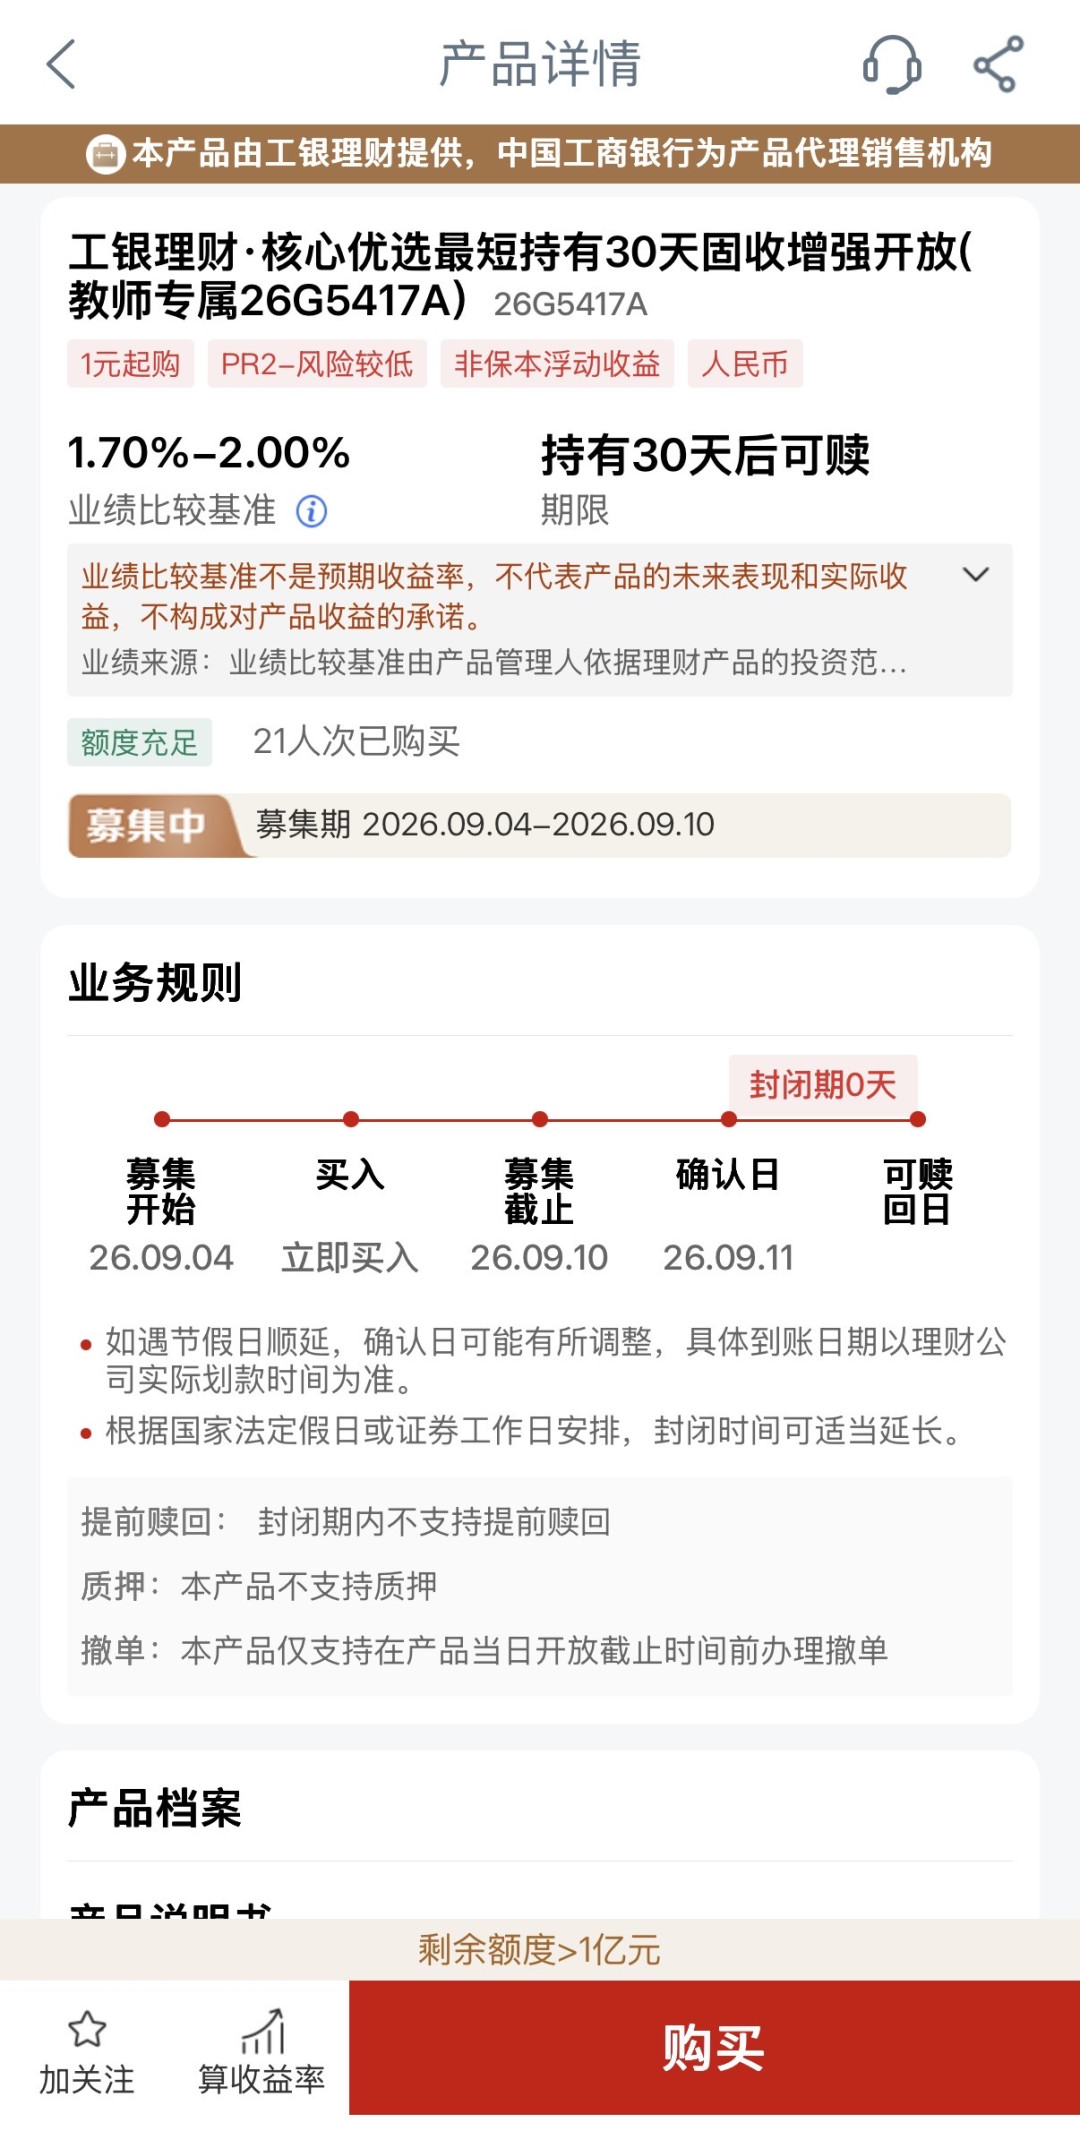
差别定价的还不止线上和线下。这两周#大额存单也分人了#的话题正在发酵:教师、新客、特定区域,各有各的专属利率,有银行还借教师节推出了教师专属产品。工行App里其实早就有"教师专属"的工银理财产品在卖(基准1.70%-2.00%那类),同样的分层逻辑正在往存款端蔓延——同一张卡,不同身份看到的价格,可能已经不一样。知乎
两个月里发生了什么:从"返场"到"抹平"
把时间线并排放(据公开报道与央行文件):
6月12日,央行发布《大额存单管理办法(征求意见稿)》,全面修订施行十年的2015年版暂行办法,共24条:9个标准期限、个人认购起点从30万降到20万,转让、提前支取、赎回规则重写,意见反馈7月12日截止。知乎
7月1日、8日、10日,中行、农行、建行先后发售2026年第一期大额存单,消失近一年的5年期品种回归,最高定价清一色钉在1.6%;
8月1日,工行压轴补齐,四大行集齐;
9月16日,21财经确认:国有大行线上存单向同期限定存靠拢——建行2年、3年期存单与定存完全一致,交行只有短期保留小幅溢价,工行1年期甚至倒挂。
返场的动机有据可查:华泰证券测算,2026年1年期以上定期存款到期规模约50万亿元,其中5年期到期就有5-6万亿——2022到2023年大家抢购的3%时代存单正在集中到期,银行需要趁早锁定长期负债,防止这批钱搬家。知乎
抹平溢价的动机也有据可查:净息差处在历史低位,压降高成本负债是行业重点(融360分析师艾亚文);部分大行存款储备充裕,上架存单只为维持产品线完整,不再给额外优惠(排排网财富张鹏远)。 还有个细节比任何分析都诚实:中行3年期存单1.55%、5年期1.60%——多锁两年,银行只肯多付5个基点。银行不愿意花钱买"长钱"的态度,写死在报价里。21财经知乎
不过同一天的第一财经还报道了另一条线:进入9月,微众银行悄悄把3年期存款利率从1.6%上调到1.75%,民营银行逆势加息、5年期产品渐次回归。大行抹溢价、小行加价揽储——利差不是一起缩小的,分层才是这轮存款市场的真实形状。第一财经
成本账:20万到期这笔钱,利息还剩多少
小红书去年10月那篇"工商银行大额存单 利息真低"(1016赞、618条评论)下面,两条高赞评论刚好是一枚硬币的两面:有人说"怎么算都少了3000块利息",有人悔"两年前存的大额3.15,后悔没有把家里所有的钱存上"。小红书
拿20万按真实报价算一遍:
1年期:挂牌0.95%是1900元;App定存最高1.1%是2200元;存单1.05%是2100元;网点黑板1.15%是2300元。同样存一年,最多差400元,存单反而不是最高的那个;
3年期:挂牌1.25%是7500元;App/黑板的1.55%是9300元;如果拿到交行网点那种1.75%定向价(注意:它要求购买资金50%行外转入、提前预约),是10500元。21财经
对比到期的老存单:3.15%×3年=18900元。到期重存,利息直接对折都不止。“少3000"和"悔没多存”,说的都是这道除法。
这笔钱怎么办:三条路,各自带着真实成本
求稳锁死、三年内不动:3年期1.55%(App里存单和定存最高价已经持平)就是当前大行的地板上面那层天花板。别顺手锁5年——期限溢价只有5个基点,不值得。唯一例外:农行App在售5年期1.6%大额存单(20万起存),发行截止2026年10月15日。 想要5年期又愿意开农行卡的,窗口剩四周。21财经
可能提前用钱:先别想着"到期就取",大额存单提前支取按活期计——工行活期是0.05%,1.05%和0.05%之间差的是一整年利息。这笔钱该看的是两个功能:转让和部分提前支取(工行8月上架的5年期产品条款里明确支持,本轮办法修订也把转让写成了核心卖点)。知乎9月11日还有人开问题研究App里的"大额存单转让区"——挂牌利率可能比现在新发的还高,是低利率时代少数还能"捡旧利率"的入口。转让区也不是随时有货,1月就有人晒过挂牌3%出头的存单列表,帖子的原话却是"在大额存单转让区蹲了一天,也没能捡漏到合适的转让"。知乎小红书
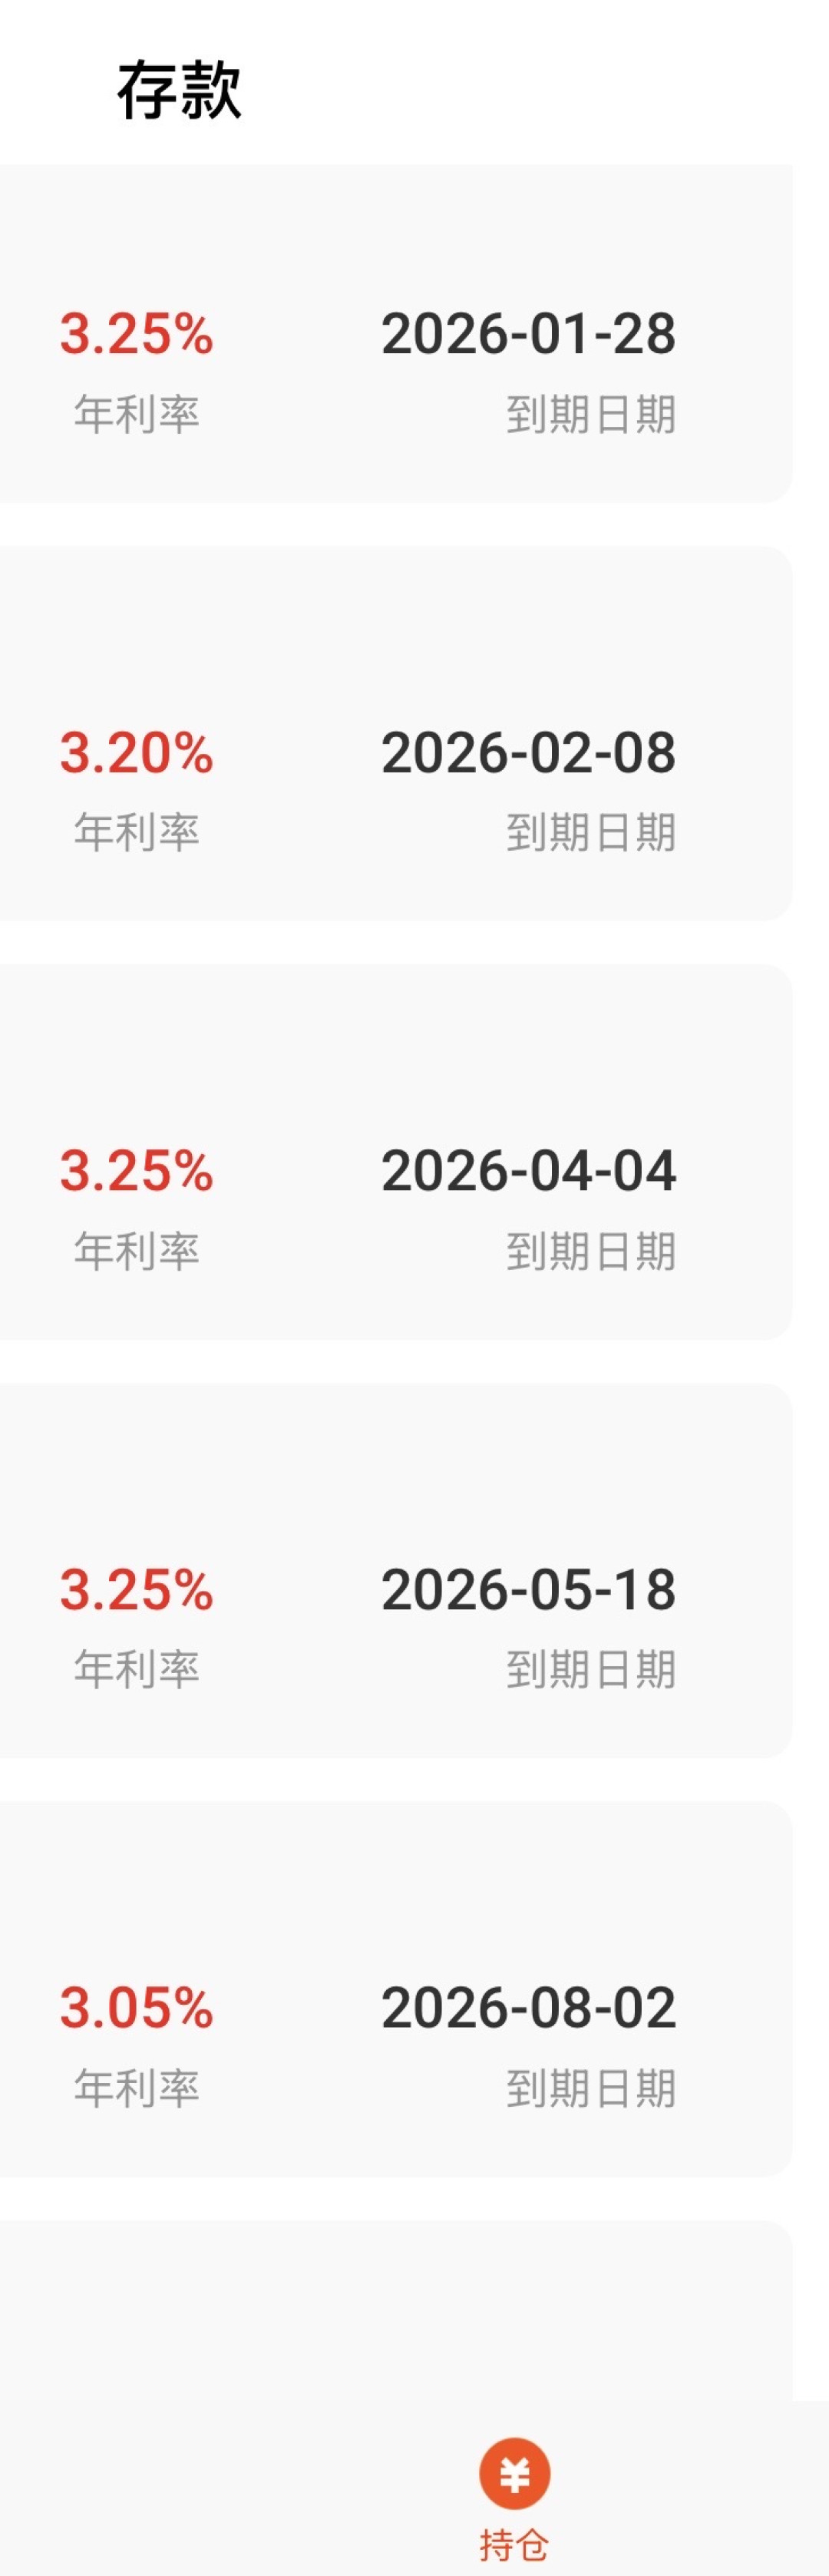
愿意为利差挪地方:五大行里只剩农行全期限保持存单溢价(5年1.6%对定存挂牌1.3%,20万存满五年差3000元);再往下沉,城商行、农商行、乃至小红书群里传的"工行系"银行存单能给到年化2%附近——发帖人自己都在评论区先强调两件事:有国家存款保险,"集团内"不等于工行。单家银行50万以内存款保险全额兜底,超出的部分和跑网点的时间,都是这条路的价格。评论区已经帮你算过人情账了:“我交行沃德也是没东西送,那天转了15w去南京银行,下午就打电话让我去拿了一袋大米”。小红书小红书
去柜台之前,两个坑
"年化接近2的存单"先看清存的是什么。9月知乎有篇避坑帖讲了真实遭遇:去网点买3年大额存单,被忽悠成了分红型保险,提前取一分利息没有,还要扣3000多违约金。当场只认两个字:存款,外加存款保险标识。知乎
别拿任何截图当成交价。挂牌价、App"最高"价、网点黑板价三套并行,各地实际执行有差异,工行官网那句"以网点、手机银行实际为准"适用于网上所有利率截图。
挂牌表里也留了一条这个周期最实在的话:定期存单存入后,存期内利率锁定,不受后续降息影响。利率的"量"没了之后,"锁"本身反而是剩下唯一的价值。
接下来盯四个信号
9月20日,本月LPR更新(8月为1年期3.00%、5年期以上3.50%)。LPR是贷款端,但历来是大环境利率走向最早的风向标;小红书
10月15日,农行5年期1.6%大额存单发行截止;
《大额存单管理办法》正式稿:征求意见7月12日已截止,正式落地那天,转让和提前支取的规则会重写成什么样子,直接决定存单那5个基点门槛费值不值;
挂牌利率本身:上一轮全员调整还是2025年5月20日,2026年至今未动。50万亿到期潮正好是银行压负债成本的顺风期,四季度动不动,看大行官网公告就行。
“揽储神器"的神话在9月16日晚上正式杀青:存单不再承诺"多一点”,它剩下的只是20万门槛加一个可转让、可部分提前取的期权。先打开工行App存款页截图五个数,再顺路拍一张网点黑板——对完这两张单子,你手里那笔到期的20万该走哪条路,其实不需要等任何人给答案。