












14
16
拿完年终奖,制定一个2020理财小目标吧!
2020-01-21 13:30:00
29点赞
254收藏
16评论
创作立场声明:本文由远虑君探险原创,旨在科普保险知识,帮助大家省钱、避坑!欢迎大家前来交流探讨!
时至年末,想必很多朋友都积攒到了一些存款,或者拿到了一笔可观的年终奖,当发现手头有了钱之后,有朋友就不免寄希望于钱生钱来实现财务上的自由。
过去的一年,大家都不容易,全球经济处于下行周期,几乎每天,我们都能看到各种亏钱、爆雷、跑路的新闻。但,越是非常时期,越是要规避各种坑。
今天,我们的话题就是:在新的一年,手握资金,如何制定一份合理的理财规划?主要内容如下:
两大原则、四个步骤,制定2020理财规划
投资理财收益率,定多少合适?
投资渠道那么多,到底哪个最靠谱?
除了投资理财,做好这几点也很重要
一、关于理财,你不可不知的两大原则
1.投资理财的“三角法则”
大多数人都希望自己买的理财产品,能兼顾高收益、低风险、灵活存取等特点,但实际上,这种产品是根本不可能有的。
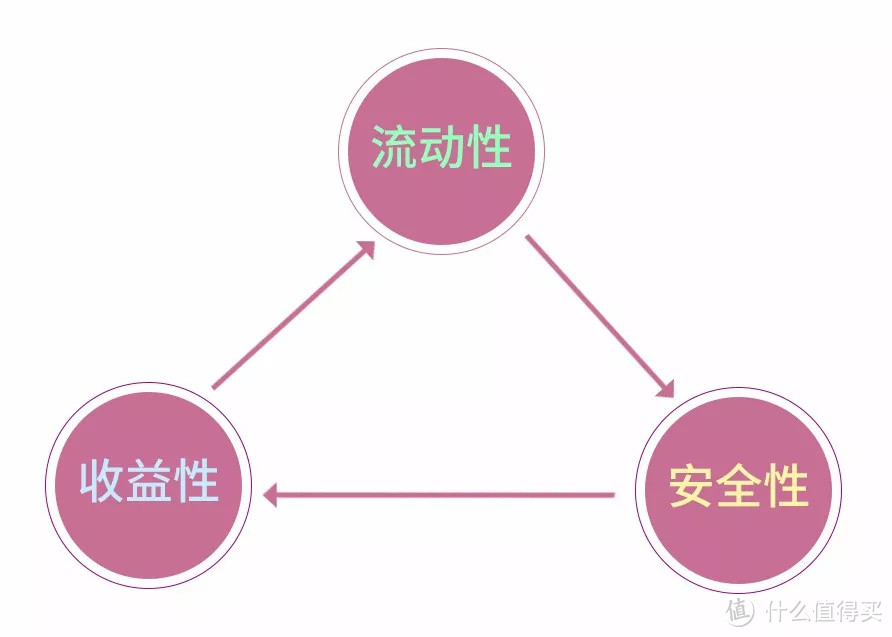
如上图所示,【投资的不可能三角】向我们揭示了:
如果安全性很高,流动性也很好,那么收益率就会比较低;如果收益率不错,流动性也不错,那么风险也就比较大;如果收益率不错,安全性也很高,那么流动性则会比较差,需要长期持有。
这三者往往此消彼长,无法兼得。远虑君就拿大家身边较为常见的理财类型来举例:
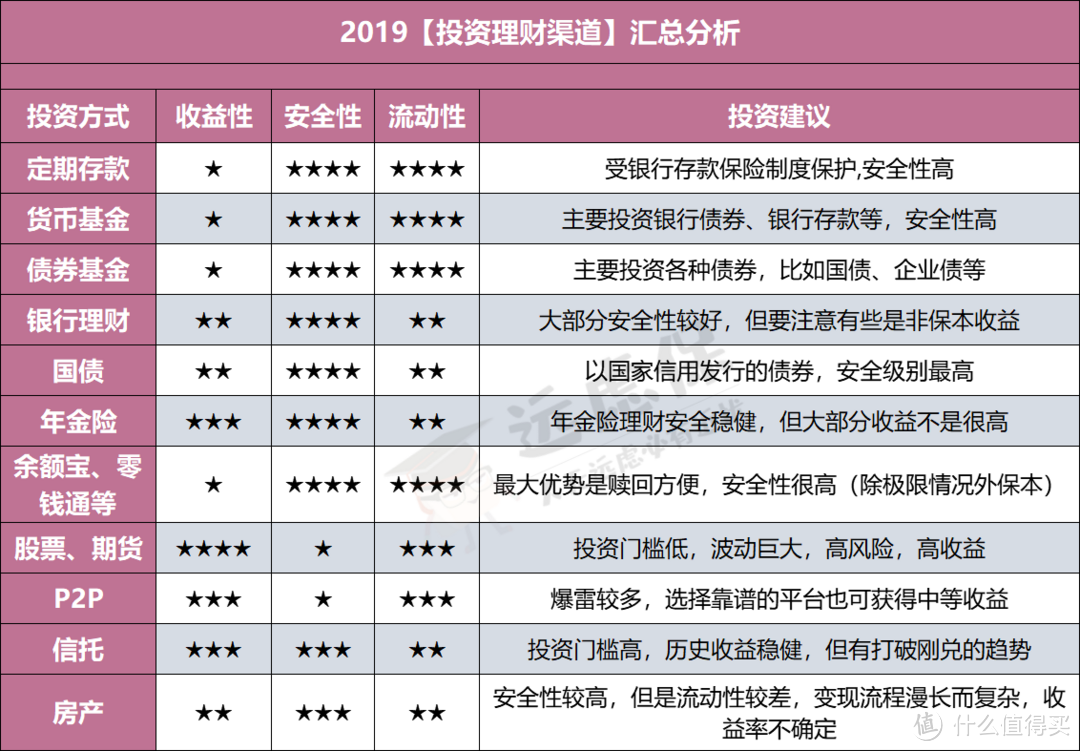
所以在日常投资理财中,还得综合考虑三方面因素,不能仅盯着收益率,还要考虑自己能承担多少风险。
2.投资其实是一个组合
投资的本质是一个产品组合,有的产品收益高,有的则比较低,一个组合可以保证我们的理财更加稳健,不会在阴沟里翻船。
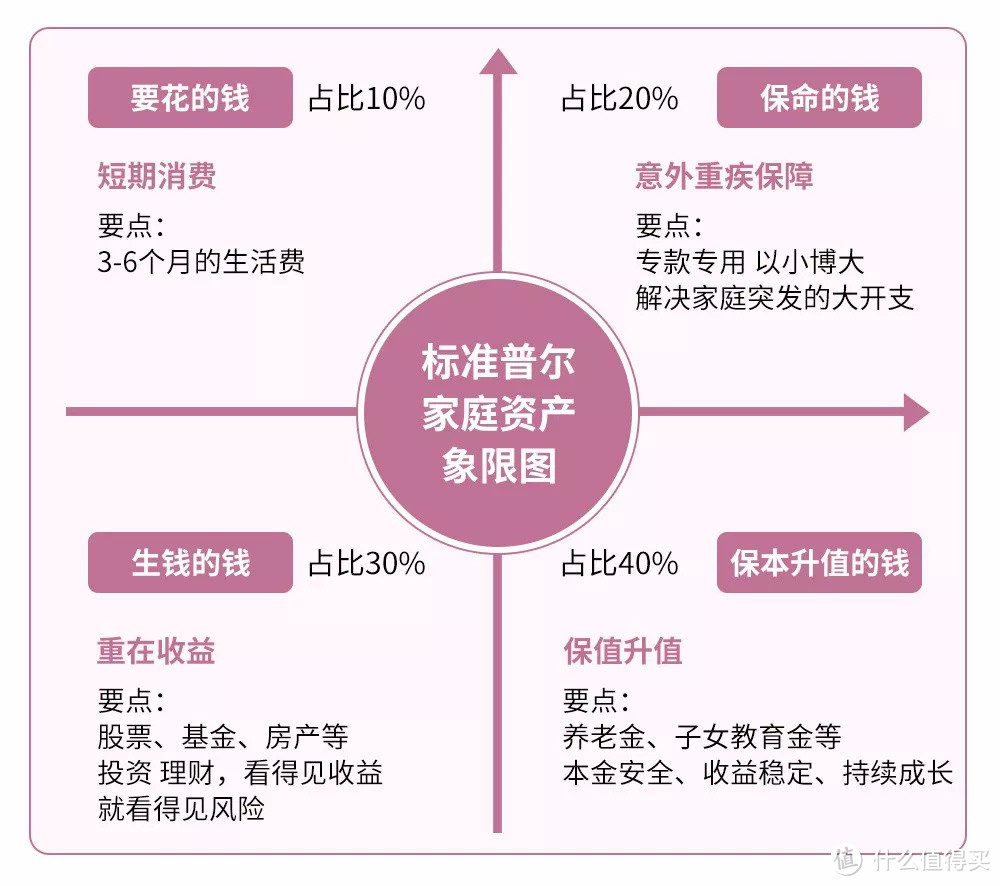
如上图所示,一个稳健的投资组合应包括如下几部分:
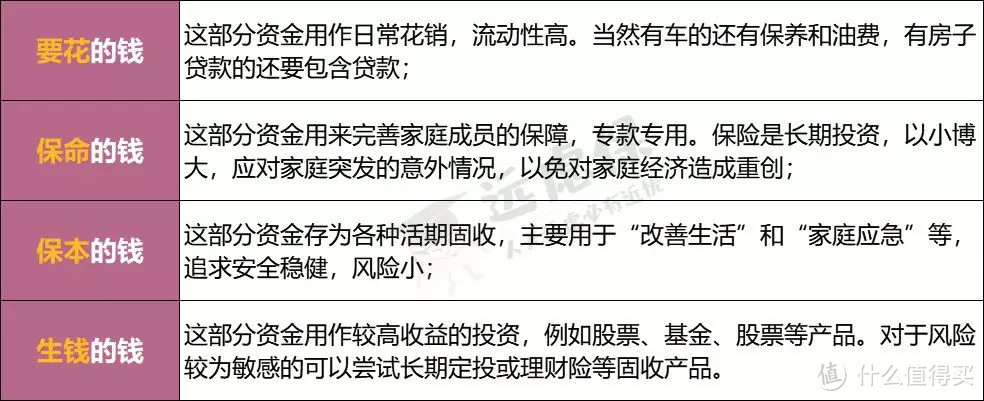
当然,远虑君不建议大家完全按照上面的比例来进行投资,每个家庭的经济情况都有所不同,大家可以根据具体情况进行微调。
3.四个步骤,制定合理的2020理财规划
①总结2019财务状况--在做具体的理财规划之前,首先要对2019年的财务状况进行总结和分析,包括年度支出总额、是否有负债等;
②制定收支预算--收支预算包括年度收支预算和月度收支预算,两者都要按照量入为出的原则进行制定。首先你要知道,新的一年可能有多少收入进账,同时参考上一年度的财务状况,确定新一年的必要支出,以及要存下来多少钱;
③确定理财目标--确定个人/家庭的年度理财目标。比如年度存款达到x万、获得总投资金额x%的收益等,且必须符合实际,过大/过小都不太合适;
④寻找合适的投资渠道--投资是理财的一部分,可以实现“钱生钱”,加速财富增长。但如果选择的投资渠道不适合自己,那最后很可能不仅实现不了理财目标,甚至还出现亏损。
鞋子合不合适,只有脚知道,投资也一样。根据自己的风险承受能力和投资目的,挑选最适合自己的理财产品,而不是盲目追逐那些虚高的理财产品。
卖房炒股或者全部身家压进P2P这种事情,我们普通人还是不要轻易尝试,否则破产真的是分分钟的事情…
二、理财收益率,定多少合适?
为什么有朋友理财会理到崩溃,还有些朋友理了财跟没理过一样?客观原因来说,与整个经济大环境有关。
近两年,高收益理财产品不断爆雷,全球经济增速放缓,超过30个经济体纷纷宣布降息。我国同样无法独善其身,利率持续下行也是大势所趋。
受此影响,目前各类理财产品的收益也并不理想:
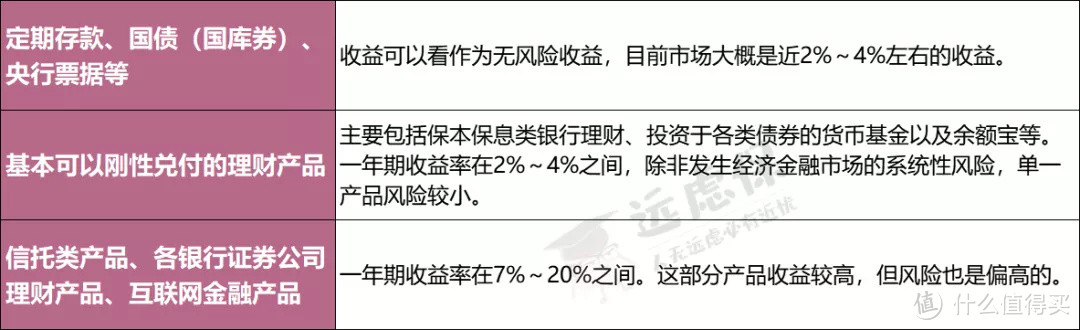
我们都知道,理财产品的收益率和风险有关,收益率越高,风险也就越大。对于绝大多数普通人而言,尽力做到在保值的基础上增值,理财安全才是最重要的。
目前国债5年期年利率,年化收益在4%左右。
国债是一个国家的信用背书,国债收益率通常被称为无风险利率,它是一个经济体各类金融资产定价的基础,也被称为金融市场的“定海神针”。
而央行公布的2019年的通货膨胀率在4%-6%之间,这和我们自己的感受也是相同的,货币在超发,钱越来越不值钱了。
因此,无论通过什么投资渠道,投资收益率至少要接近4%,再理想一点,要高于4%,否则你的资产就是在缩水。
三、常见投资渠道分析
钱可以生钱,相同的钱放在不同渠道,会有不同的收益。目前市面上投资渠道众多,按照风险高低,远虑君将其分为如下2类:
保守型投资方式:银行存款、货币基金、保险、国债、银行理财产品等;激进型投资方式:股票、私募基金、房地产、P2P、期货、外汇、信托等。
1.保守型
◆银行存款
银行存款的灵活性和安全性都很强,无奈收益性比较差。现在但凡对理财产品有一定了解的人群,很少会把钱放在银行存款里吃利息。
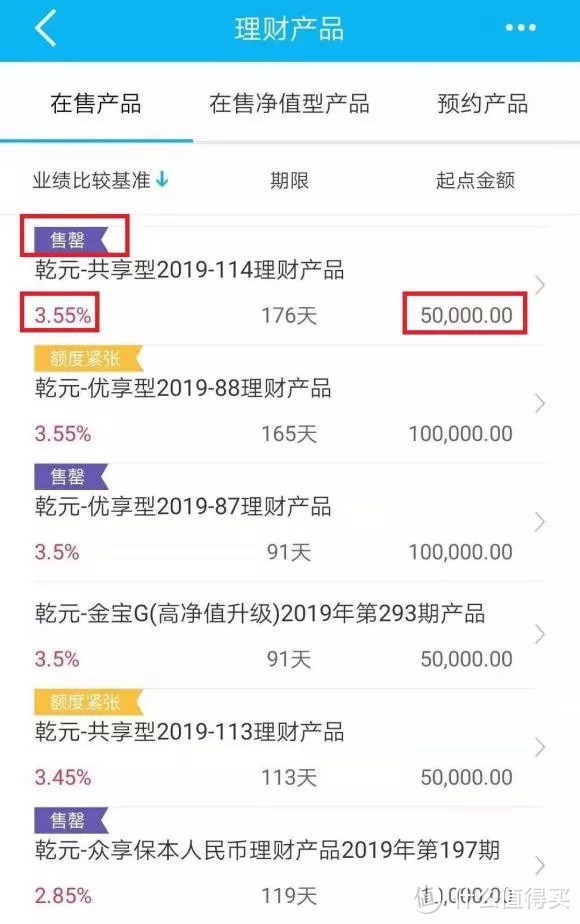
◆银行定期理财
银行定期理财的收益性要比余额宝强一点,安全性也没问题,就是灵活性差一点,要半年或者一年,关键起投金额高,基本5万起。
◆银行大额存单
在银行定期理财的基础上,利率进一步提高到3.7%,甚至4.125%,但是年限要求更长,灵活性大打折扣,更关键的是:投资起点挡住了绝大部分的普通人群。
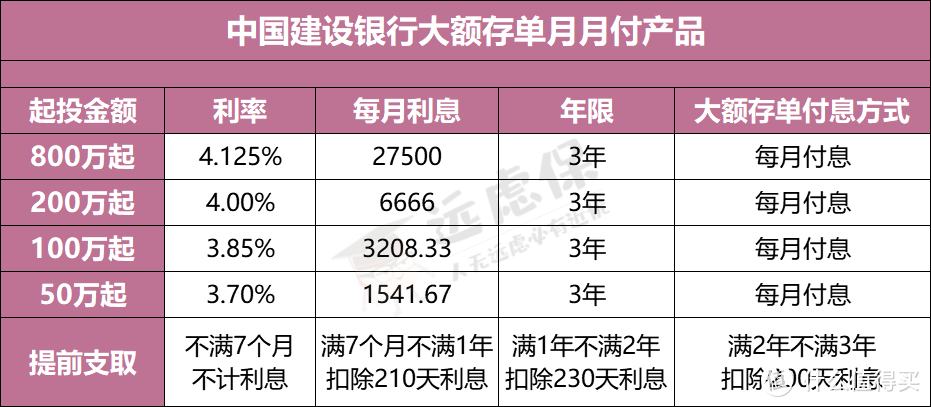 (建行大额存单月月付产品,手机银行可查)
◆国债
国债的发行主体是国家,以国家信用进行担保,所以它具有最高的信用度,被公认为是最安全的投资工具。
所以,它非常适合3-5年内对资金流动性要求不高,追求保本收益且风险承受能力低的投资者。
◆基金
基金是一个很神奇的东西,因为你在各类激进或保守的理财渠道,都能看到基金的影子:
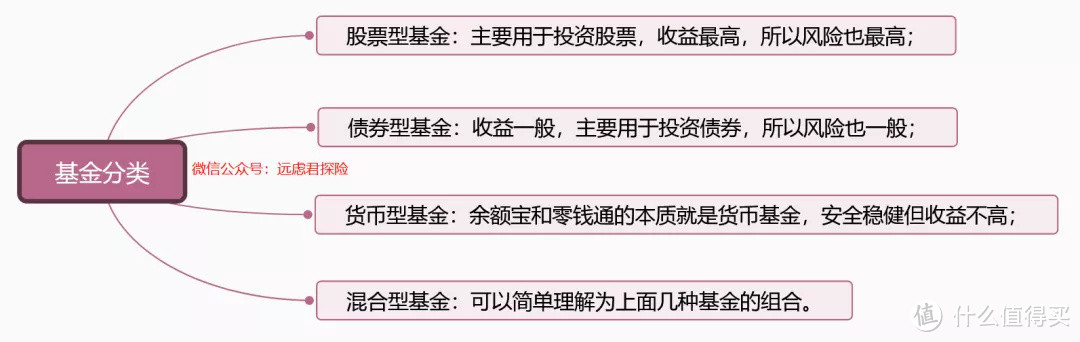
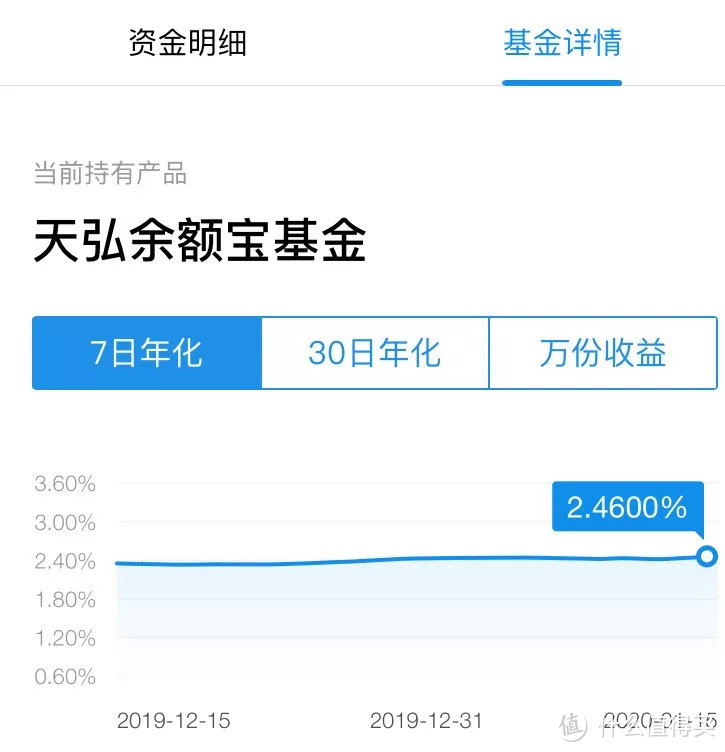
对于风险承受能力一般的人群,远虑君建议,可以选择货币型基金或者进行保守的基金定投,放一些随时可能要用到的钱。
◆保险(年金类)
临近过年,很多销售人员都会向大家推销各种理财保险产品,具体就是缴费几年后,之后可以一直领钱的那种。
其实,作为一种理财方式,年金险能较好平衡安全性、灵活性、收益性这三者之间的关系。但大家需要注意的是,在这类保险里,只有少数产品的收益率可以达到3%或4%以上。
并且受监管影响,目前4%以上收益率的年金险也不多见了。
这也是远虑君一直不太推荐大家优先买理财型保险的原因。除非你已经配齐了保障型保险、有多余预算并期望通过理财险获得安全、稳健、确定的收益。
2.激进型
◆股票
对于股票,远虑君一直对散户是持悲观态度的,原因无他,周围的朋友(包括远虑君自己),能通过股票赚钱的实属少数。
其实大多数人是不太适合炒股的,原因除了技术,还和性格及情绪控制能力有关。
有多少次想要止损却优柔寡断,眼睁睁看着自己的股票从5%的小亏损变成50%的烂摊子?有多少次告诉自己要忍住,眼瞅着大盘进入下降通道,却又等不及满仓入手,结果再次被套牢?
当然如果大家依旧想要试水的话,远虑君推荐几本书给大家:威廉•欧奈尔的《笑傲股市》和《彼得林奇的成功投资》,里面列举了很多实际的股票案例,比较适合业余散户投资者阅读。
◆P2P
过去一年,细数那些爆过的雷:团贷网、捞财宝、乐投天下、金豆包、99财富、米袋理财,以及最近的51信用卡等,这已经不是亏多少的问题了,而是血本无归!
随着很多跑路的新闻遍布大街小巷,P2P已从“高收益”的代名词变成了“骗局”的代名词。但我们需要知道,P2P是一个行业,是不会消失的,有一些正规的P2P渠道还是可以拿出一小部分资金来进行投资的。
不过,P2P并不是投资理财中必要的一个组成,大家可以根据自己的风险承受能力,酌情进行选择。如果实在要够买,建议多看一下网上的各类测评和分析,尽量选择大规模的领头羊平台,可能风险相对会小一些。
其他具体的投资渠道还有不少:
房产:泡沫没有破碎前较为稳定的手段,但是人口持续净流出的城市不建议投资。信托:门槛很高的“高大上”产品(100万起步),每年收益在7-10%左右。..……
这里远虑君就不具体分析了,大家可以根据每款产品的特点,进行理财结构的合理搭配,互补长短。但就像之前所说,不要选择过多渠道,不然管理花费的成本和精力会让你非常操心。
四、除了投资,做好这几点也很重要
1.强制储蓄
工薪阶层,每个月的收入基本固定,大家应该养成一个习惯,就像每月还贷款一样,每月固定存入银行,不到万不得已,绝不会动用这笔钱。存储的原则是:你应该长期备有能维持3-6个月基本生活的活期存款。
2.勤记账
大到家用电器,小到几百块的衣服都要记。不当家不知柴米油盐贵,保持一个好的记账习惯,将自己的收支记录进行归纳总结,就能清楚地掌握自己的财务状况。
3.改掉消费恶习
量入为出,适当消费,理性“剁手”,精打细算,永远是上班族最经典的理财规则。改掉消费恶习,开源节流双向努力,这样你才有“财”可理。
4.学习理财知识,积极理财
工欲善其事,必先利其器。要想更好地理财,首先自己要积极主动地去学习一些理财知识,进而具备基本的理财判断能力。
另外,银行定存利率也频频往下调降,处于“负利率”时代的我们更应该重视投资,根据自己的需求和风险承受能力考虑收益率,选择一个相对安全、放心的理财平台/方式。
远虑君说
理财无关钱的多少,而是人应该必备的一种能力。尤其是初入社会的年轻人,无论钱多钱少,更是应该学会强制储蓄。
另外,还有一个非常重要的事实,大家一定不要忽视:人这一生中,最大最值得的投资,那就是投资自己。
普通投资,投进去的是钱;但个人投资,投进去的是时间、精力和能力。
你投资理财,可能会亏;但投资自己,却可以百分百稳赚不赔。
原创不易,点个关注,带你省钱、避坑,了解更多保险知识






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案