












2
2
5月医疗险盘点:12款高性价比医疗险大对比,看完不纠结!
2020-05-07 19:05:08
35点赞
610收藏
47评论
创作立场声明:科普社保及保险知识,做最硬核的保险评测。更多精彩文章就在【懂保爷】
保险的更新迭代堪比智能手机,各家保险公司为了占据市场,总会不定期的上架一些性价比极高的新品。
而每个月,保爷都会固定的去把当前的热门产品和一些大品牌或者一些常谈的产品做一些横向的对比评测。
这个月,保爷针对当前的百万医疗险市场,做一番全方面的评测对比,让大家能在众多的医疗险中,选出一款真正适合自己的产品。

一、百万医疗险怎么挑选?
其实百万医疗险一直以来,首推的就那么几款产品:尊享e生、好医保长期医疗险、微医保长期医疗险、平安e生保。
但是目前市场上除了这些之外,也还有一些不错的百万医疗险,特别是针对高年龄段的人群。
为了能让大家更直观的了解目前的高性价比百万医疗险,我特地对目前的医疗险做了一番总结。
先来看看,如果判断一款百万医疗险的好坏:
1、看基础保障全不全
基础保障包含以下几项:一般住院医疗、重疾住院、免赔额、特殊门诊、门诊手术以及住院前后的门急诊。
我们在看条款的时候,一定要看清楚这些保障。例如关于免赔额,大部分产品是重疾0免赔,一般住院1万元免赔额的。
也会有一些产品,重疾也包含免赔额,这类产品的优势就不打了。还有一些关于特殊门诊的,可能会包含报销上限,或者有一些产品针对特殊门诊有限制。
什么是特殊门诊,例如癌症的放疗化疗,就属于特殊门诊。如果特殊门诊不包含,那么就不能报销这类费用,这真的就特别坑了。
2、看续保条件
续保是为了能在已经出现的情况下,继续购买医疗险,享受医疗服务。
目前有一些保证续保的产品,就是在已经出现的情况下,只要在保证续保期内,仍然可以继续投保,享受医疗险报销待遇。
如果是那种第一年买过出险了,第二年续保的时候要求必须要审核,审核通过才能继续投保的产品,不要优先考虑。
3、关注增值服务
大多数百万医疗险都会附加增值服务,但是要看附加的增值服务是否实用。建议大家关注以下几点:
质子重离子:是国际公认的放疗尖端技术,目前癌症的最佳治疗方法之一
外购药报销:就是在医院以外购买的药,比如治疗癌症的靶向药中小城市医院经常不够用,就需要自己买
就医绿色通道:安排国内顶尖医院的就医绿色服务
很多人不在意这几个方面的增长服务,但是这几个增值服务在真正要用到的时候,性价比特别高,而且特别实用。
所以在购买医疗险的时候,要多对比这几个方面。
二、60岁以下可以购买的百万医疗险有哪些?
保爷针对目前市面上推荐的比较多的高性价比医疗险,来做一次分析。
我们先来看看,60岁以下,有哪些能买的百万医疗险。

主要有6款:
尊享e生
超越保
平安e生保
好医保长期医疗险
微医保长期医疗险
乐享e生
我们今天,主要介绍其中4款性价比较高的医疗险:
尊享e生2020、平安e生保、好医保长期医疗险、微医保长期医疗险。
1、尊享e生2020版
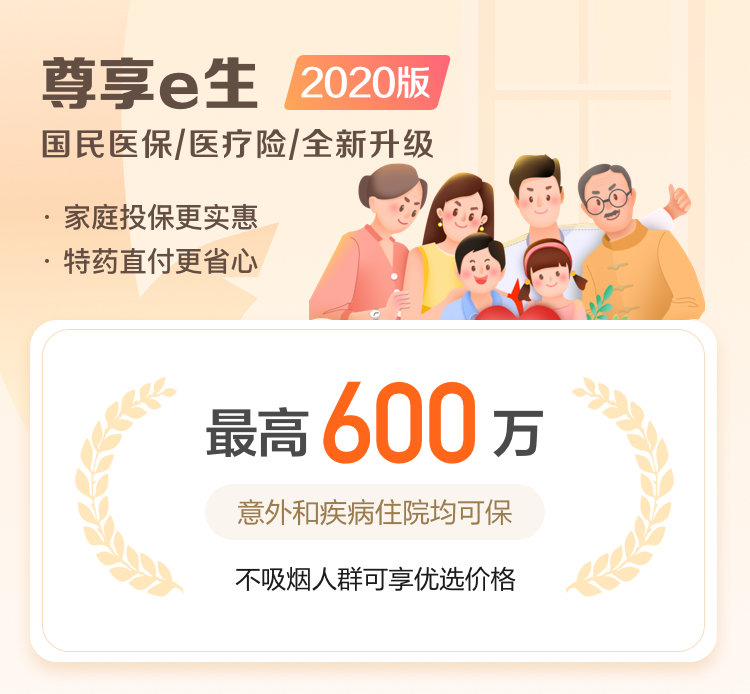
这是尊享e生2019的升级版,2020版主要有几大优势:
第一,保障全面
尊享e生2020的基础保障非常全面,而且针对于医疗垫付、就医绿通等增值服务都很完善。
而且尊享e生能够自由附加质子重离子、重疾保险金和住院津贴,针对不吸烟人群还能进一步降低保费。
整体来说,即使附加项全部加上,它的保费仍然特别便宜。而如果自由选择一些不想要的,那么能够进一步降低保费。
第二,全家共享免赔额
1万元的免赔额其实是比较高的,如果一家三口、四口每人一份尊享e生,那么家里几口人能够共享1万元免赔额,这点很令人心动。
例如,一家三口购买尊享e生,小朋友生病住院后,1万元免赔额被抵消掉了。那之后家里其他人看病住院,都是花费多少报多少。
2、保证6年续保

我们可以在表中可以看到3款保证6年续保的产品:
超越保(专家版)
平安e生保
好医保长期医疗险
什么是保证6年续保,意思是无论在保障期间有没有出险,在这6年内,都能保证续保。
意思是,哪怕这款医疗险下架不卖了,只要在这6年内,都能继续享有保障。
我们接着来看,
第一,增值服务
整体来看,好医保长期医疗险在各项上碾压另外两款。
首先超越保(专家版)和平安e生保都没有医疗垫付功能,只有好医保长期医疗险有,而且平安e生保没有质子重离子。
质子重离子差不多成为医疗险的标配了,特别是100%报销的比例,更是许多医疗险都能提供的。
在这一点上,平安e生保就不太值得推荐。
第二,保费
其次从整体来看,超越保(专家版)和平安e生保的整体保费要比好医保高,这使得我们无法不去考虑好医保。
第三,免赔额
在免赔额上,超越保(专家版)在没有出险的情况下逐年降低,而好医保6年共用1万免赔额。平安e生保则没有特殊的政策。
这一点上,超越保(专家版)其实更偏向于年轻人,它能逐年降低免赔额,最少降低到5000,因为年轻人身体健康,可能连续多年不会生病,最后可以保持在免赔额5000。
而好医保的6年共享1万,也是非常令人心动的,如果生了一些不重的病住院,之后就能降低免赔额。
3、微医保
相比于6年保证续保,微医保的保障条件更令人心动,就是保障6年。
保障6年是什么意思呢?这6年里,保费固定且不会涨价,而且患重疾后面交后续保费,仍然拥有剩下的保障。
在免赔额上,微医保是首年不出险,次年免赔额降低到9000元,以此类推,但是最多降低到8000元。
在免赔额上,微医保没有太大的优势,同时在质子重离子这一项上,微医保的报销比例是60%,虽然足够用,但是仍然有不完美的地方。
但是瑕不掩瑜,微医保的6年保障绝对让它成为有力的竞争者之一。
三、60岁以上可以购买的百万医疗险有哪些?

这里的百万医疗险基本上就是针对老年群体设置的,大家可以看到上面的产品都是一年期且不保证续保的产品。
毕竟老人年纪大了,出险的概率高,如果保证续保对保险公司就不划算了。
这六款产品,我们不妨择几个重要保障内容出来横向对比一下:
承保年龄:尊享e生爸妈版只承包61-65岁的人群,惠享e生承包年龄最高70岁也可以投保,其他就都在0-65岁的年龄里承包
一般住院免赔额:尊享e生爸妈版是2万,其他均是1万
重疾住院免赔额:尊享e生是1万,其他都是0元
重疾津贴:好医保是1万元,微医保是100元/天,而其他产品根本没有这项保障
质子重离子:尊享e生和京彩一生均是可附加,其他都是直接带有质子重离子的报销
绿色通道:六款产品都有
医疗垫付:六款都有
1、最优推荐
对比看下来,最推荐的也是最优秀的还是好医保住院医疗险。
但是住院医疗险现在在支付宝上很难找,如果真找不到,可以考虑尊享e生爸妈版或者微医保百万医疗险,其他的价格太高了。
除此之外,因为60岁以上年龄比较大,总会有一些高血压慢性病的情况,我们针对于这些情况做一些推荐。
2、带病推荐
如果父母有三高、乙肝病毒携带或者糖尿病等情况,建议直接考虑惠享e生,其他的都无法购买。
3、防癌险推荐
如果超过65岁了,那么只能选择惠享e生,或者可以考虑防癌医疗险。防癌医疗险在这里我只做一个推荐,推荐神农6年期防癌险。
同样也是保证6年续保的产品。
四、总结
最后做个简单小结:
60岁以下:
看重保障全面,或是想和家人一起买:尊享e生2020
看重续保:好医保长期医疗>微医保长期医疗险>平安e生保(保证续保版)
有高血压、糖尿病:惠享e生
60岁以上:
61-65岁,优先好医保住院医疗,找不到,就尊享e生爸妈版,或微医保百万医疗险
65-70岁,或是有高血压、糖尿病、乙肝病毒携带:惠享e生
70岁以上,或健康问题,买不到百万医疗:神农6年期防癌险
如果大家确实比较纠结,可以在评论区留言,保爷会针对大家的问题一一解答。
保险的信息不对称问题太严重,十买九坑!保爷强烈建议大家买保险前先看看【懂保爷】里的评测文章并咨询保爷,能帮你省钱50%避坑100%。
如果对保险有疑问,可以留言或者私信保爷,相信保爷一定能给你一些专业的建议,帮你花最少钱买对保险!
小编注:为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号“懂保爷”,微信搜索“mrdongbaoye”






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案