九月中旬,盯着存款利率的人发现一处反常:微众银行APP上,3年期整存整取的挂牌价从1.6%变成了1.75%。 这是它一年半以来的第一次上调——上一轮大动作,还是2025年4月把5年、3年、2年期从统一2%砍到统一1.6%。第一财经
先校准单位:这次是15个基点,不是个别转述里写的"15个百分点",两者差一百倍。但在六大行1年期定存只剩0.95%的时候,任何一档往上走的定价,都值得一笔一笔拆开看——比如已经有储户把"每月从工资里拿出一千块,存网商银行1.8%的5年定期"列成了计划。微博
一、谁在加、加到哪:把散在各家的报价拼成一张表
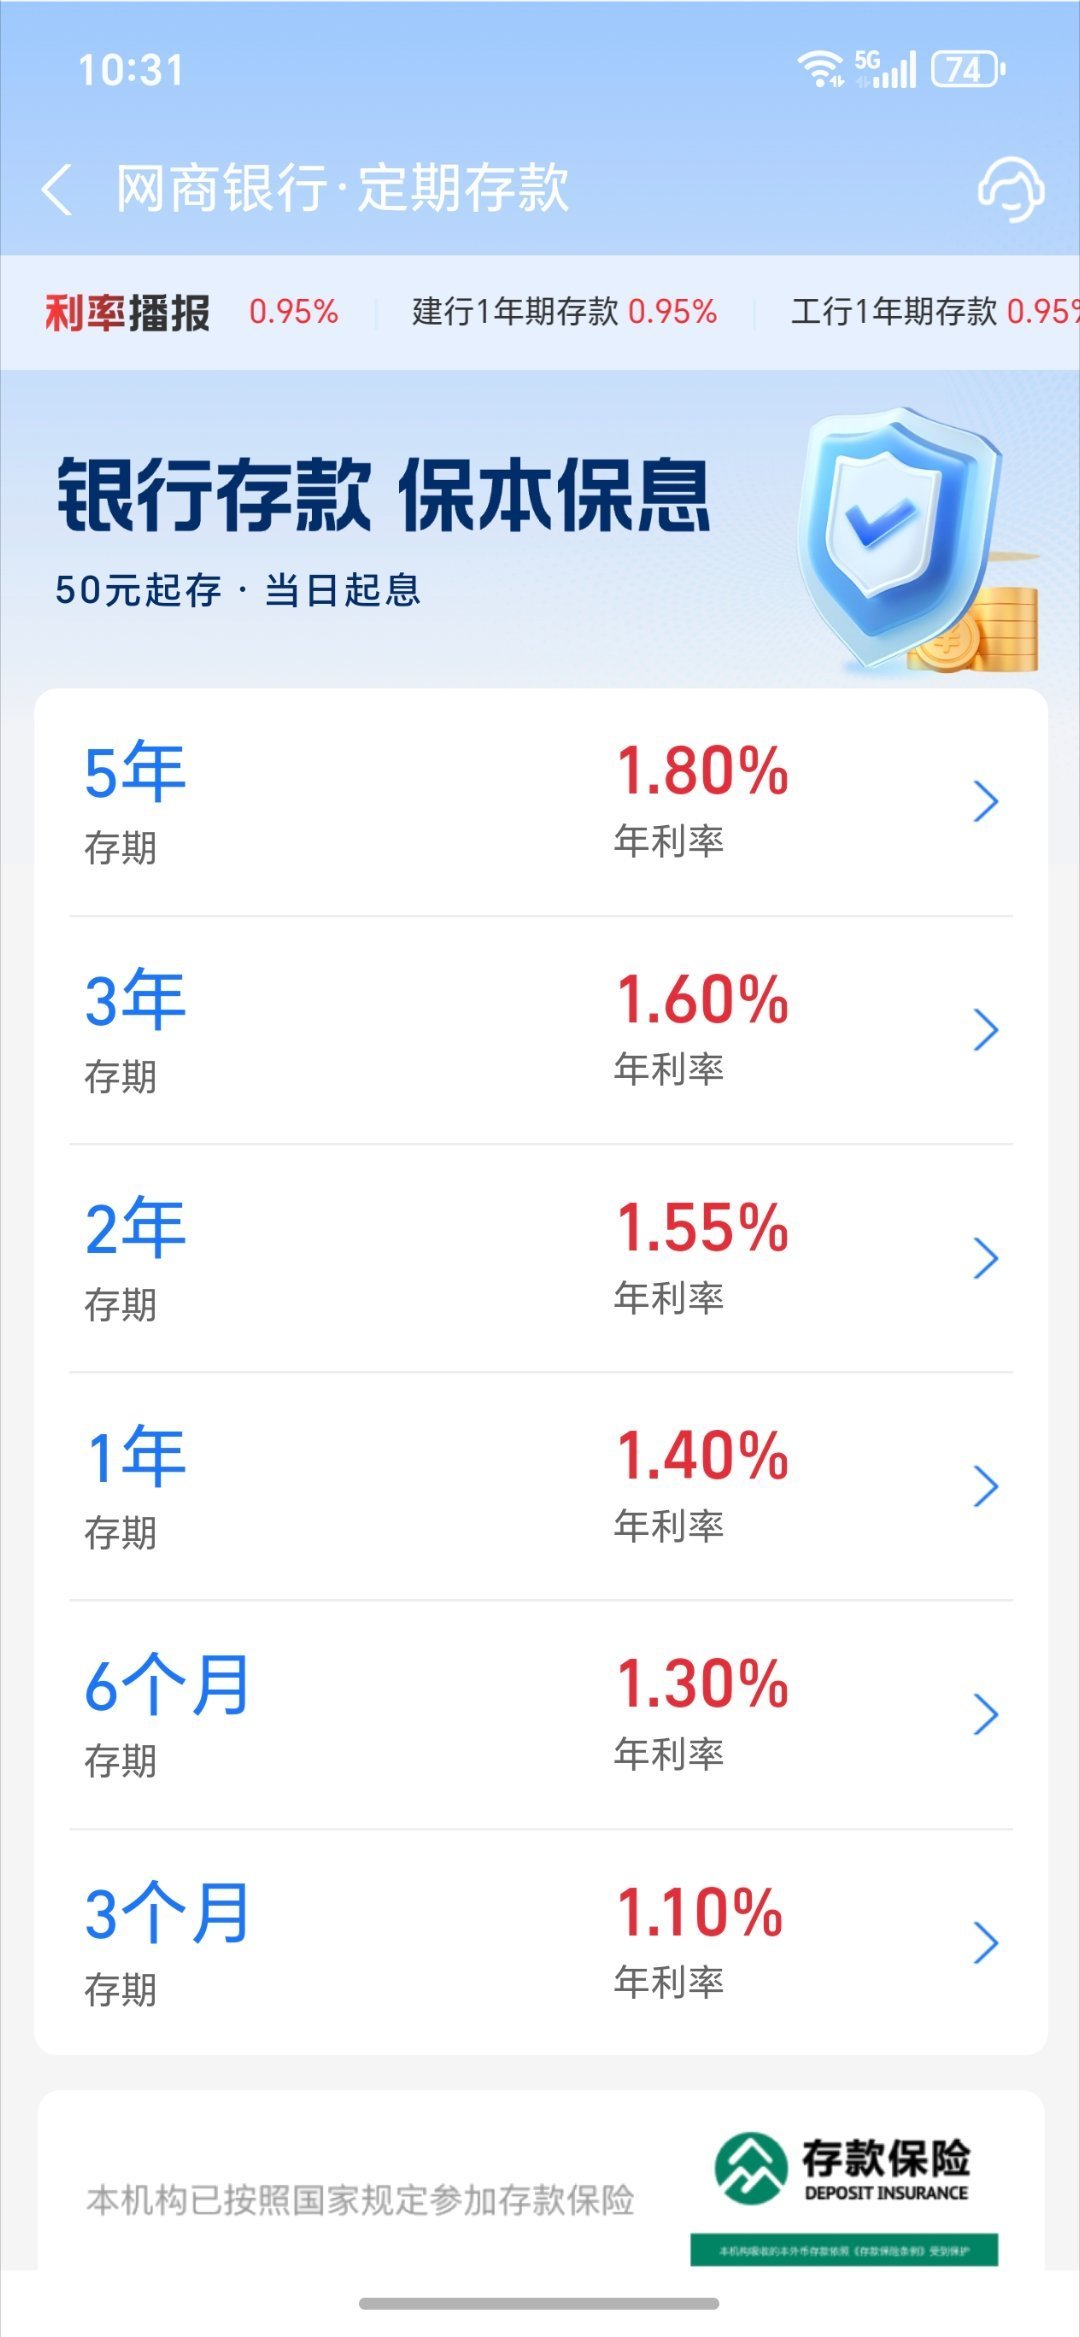
这轮动作不是微众一家。把一财、新浪金融研究院和各家APP的挂牌价拼起来,9月的民营银行阵营大概长这样:
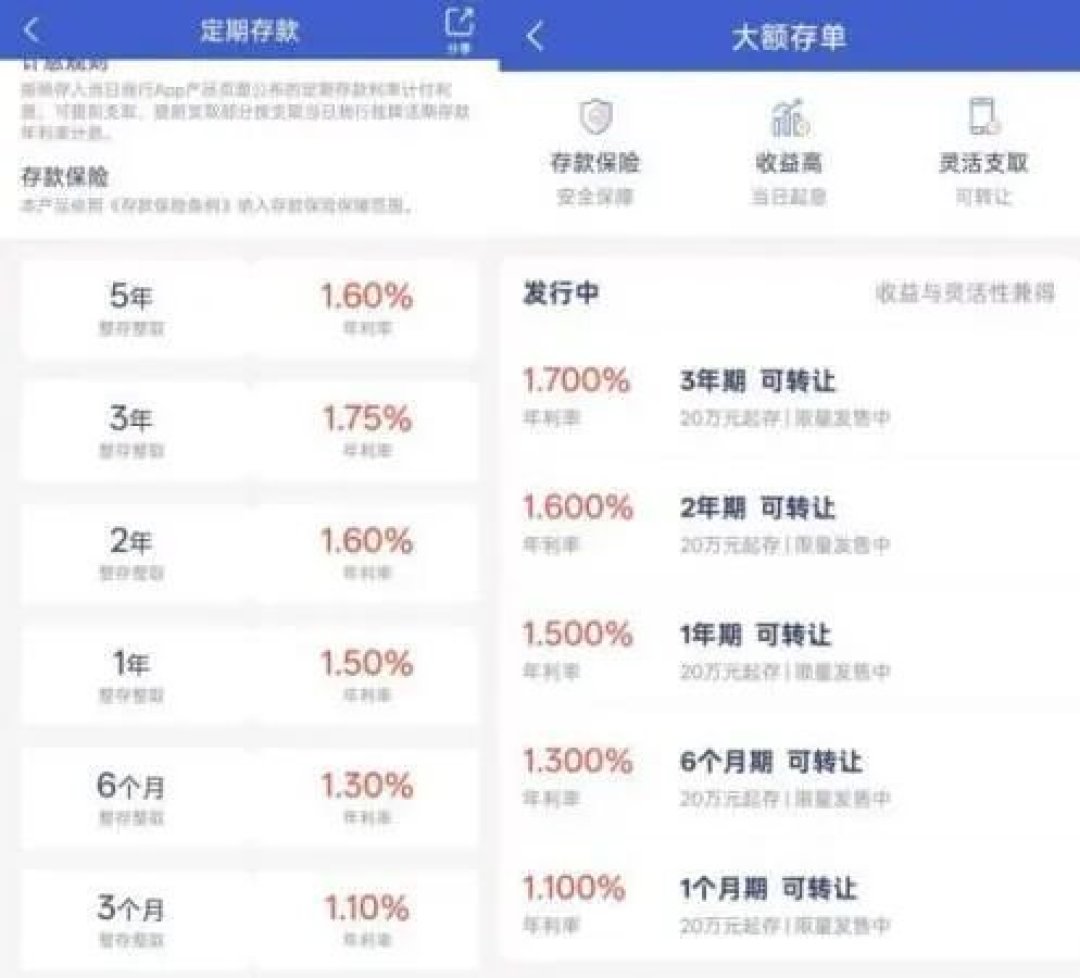
微众银行:只动3年期(1.6%→1.75%),其余期限纹丝不动——目前整存整取5年/3年/2年/1年/6个月/3个月分别是1.6%、1.75%、1.6%、1.5%、1.3%、1.1%;
消失的5年期"重出江湖":网商银行1.8%、苏商银行1.8%(另有20万起存的5年期大额存单1.85%)、新网银行1.9%、华通银行2.1%;新网、苏商还有5年期大额存单在售;
三湘银行、新安银行、华通银行等多家中小民营银行,仍有"2字头"产品在售。 而它们对面的参照系,是六大行1年期定存的0.95%。新浪财经
更要紧的是时间线:今年6月,北京中关村银行、湖南三湘银行、亿联银行还在批量下架5年期甚至3年、2年期定存,“停售潮"的截图很多人朋友圈里还留着——一个季度都没过去,风向变成了"上架+上调”。第一财经
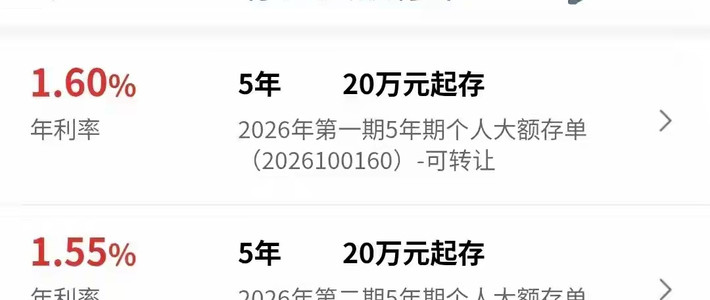
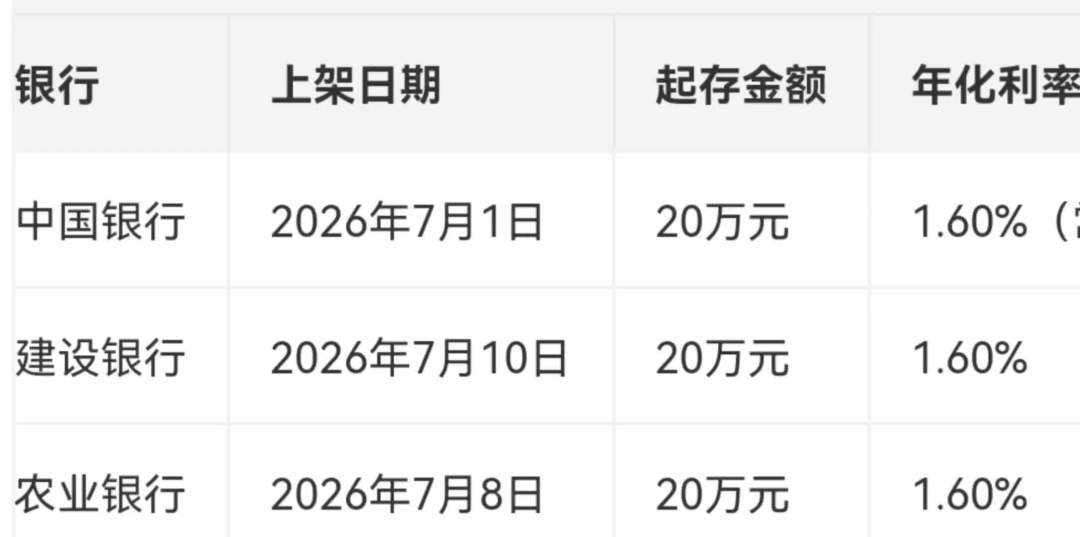
大行那头也在悄悄"补货":7月上旬起,中行、建行、农行相继重新上架5年期大额存单,20万起存、年利率1.55%~1.60%——同是"5年期",这一侧的价格比民营银行的货架低了0.3~0.5个百分点。中国新闻网
二、为什么偏偏是现在:到期墙和业绩压力的两头挤压
小银行突然大方,不是发善心,是资产负债表两头都在漏水。
负债端,钱真的在走。 2026年的金融数据已经把方向写明白:住户存款连续两月少增、非银存款创同期新高,市场测算今年到期的定存规模在50万亿到70万亿元。 存款搬家搬走的每一分钱,最后都要靠更贵的价格拉回来。知乎
资产端,赚不到钱就付不起高息。 已披露半年报的民营银行里,金城银行存款余额较年初下降5.13%,中关村银行净利润同比下滑86.17%,华通银行半年缩表10.56%,还有6家净利润两位数下滑——多家仍在助贷业务的"戒断反应"里。融360分析师艾亚文的判断很直白:这是利率下行预期下,因存款集中到期,部分银行为了锁定长期负债、缓解期限错配的策略性抬价,不是趋势逆转。第一财经
9月里还有740亿元银行金融债集中落地,全行业都在抢中长期负债。 你把"民营银行加息"和这条放一起看,就是同一场负债战役的两个切面。东方财富网
三、先泼三盆冷水
这不是加息周期。 存款行业整体仍在"1字头"下行区间,"2字头"以上产品加速出清。微众只动了3年期一档,其他期限按兵不动,恰恰说明是点射、不是转向。
小心"看得见、买不到"。 三湘银行7月末上线的组合存款,把40%资金配到年利率2.05%的3年期定存上,但那个2.05%不能单独购买,且该行客服已表示组合暂时无法购买。 截图里的利率,不是能成交的利率。第一财经
美联储加息,和你家存款利息没关系。 这周美联储加息25个基点,12票全数通过;欧央行也把利率上调25个基点至2.5%。 但境内存款定价看的是净息差、到期墙和自家负债缺口,不是看美联储脸色。东方财富网
四、真要搬家,先算这三笔账
第一笔:保险红线。 存款保险是同一个人、同一家银行、本息合计50万以内全额偿付。《商业银行法》把个人储蓄存款本息排在清算时的优先位置,兜底在这,但"完全不用操心"的安全区就只有50万这条线以内。20万拆两家放,和50万以上全压一家,是两种风险敞口。知乎
第二笔:利差值不值。 20万放微众1年期1.5%,对比六大行0.95%,一年差1100元;10万放华通5年期2.1%,五年拿10500元利息。数字不大,但对一笔确定到期、确定五年不动的闲钱,这就是白捡的差价。微众这轮上调后的完整挂牌价长这样,对表算就行。第一财经
第三笔:流动性。 民营银行基本没有线下网点,全程APP操作;更重要的是,定期提前支取部分一律按活期计息——锁进去之前,先问自己这笔钱三年、五年内绝对不动吗?高息的代价,就是这几年里你没有反悔权。
五、谁适合上车,谁别动
适合:确认3-5年用不到的闲钱、单家本息50万以内、习惯纯线上操作的到期储户——可以按"每家不超50万"拆成2-3笔,期限对齐用钱节点。
不适合:中期可能动用的首付、学费、装修款;需要柜台和纸质回单的中老年储户;以及把"2.1%"当成利率见底信号、准备all-in的赌徒。
接下来盯三个信号:四季度跟涨的银行会不会变多、5年期会不会再次下架、三湘的组合存款何时恢复申购——6月停售和9月上架之间只隔了一个季度,这种货架的开关速度,本身就是风险的一部分。
窗口期是真的,但它是退潮时露出来的滩涂:趁退潮捡到东西可以,别把滩涂当家。