这周投资圈的AI论战,彻底打疯了。
一边,纳斯达克周一刚创收盘新高;另一边,"AI泡沫"的警告声达到了今年的最大音量。而中秋假期这三天,美股又接连出了两件大事:甲骨文为"星际之门"数据中心发出"不可抗力"通知,美债遭大甩卖、30年期收益率冲上约20年高位。
如果你手里正拿着纳指基金、AI主题基金或者英伟达股票,此刻最想知道的答案大概率只有一个:现在是1999年,还是2003年?该跑,还是该抄?
没人能给你确定答案,谁给谁就是在骗你。但这周冒出来的信号,可以拆成三层账算清楚。算完之后,你至少知道自己该盯什么、怕什么、等什么。
第一层账:矿井里的金丝雀——一条管线,卡住了180亿美元贷款
先说最新、也最具体的一件事。
9月24日美股盘中,甲骨文(Oracle)股价一度重挫超7%,收跌3.49%。导火索是媒体报道:甲骨文已就新墨西哥州的Project Jupiter数据中心,向项目开发方发出"不可抗力"通知——这座2.45吉瓦的园区是"星际之门"(Stargate)AI基建计划的核心组成部分,开发方是蓝鸮资本(Blue Owl)旗下实体。微博
而卡住它的,不是需求崩了,也不是技术路线变了,是一条天然气管线:当地土地局拒批配套管线路由,管线投运推迟到2027年2月,数据中心眼看无法按原计划的2028年投运。甲骨文的诉求很直白:如果项目无法如期投运,希望推迟相关付款义务。IT时代网金融界
市场的反应分两条线。股市那条线还在吵"是不是小题大做";债市那条线已经用真金白银投了票——与该园区相关的约180亿美元贷款,价格已跌破面值的90美分。微博

为什么这件事值得你放进收藏夹?因为过去两年,AI基建的标准玩法就是"举债建数据中心、用未来的算力收入担保今天的贷款",甲骨文是这套模式里最激进的玩家之一。这是这套模式第一次被现实卡住,而且卡住它的是一批管道审批——AI叙事再宏大,数据中心也要用电,电要烧气,气管线要过审。

债市通常比股市更早、更冷静地定价风险。往后看到"不可抗力"“推迟付款”"贷款打折"这类词在AI基建新闻里出现的频率,比听任何大佬喊话都更有信息量。甲骨文这次,是第一声。
第二层账:指数的悖论——纳指创新高,但六成股票早就在"熊市"里
把时间拨回三天前。当地时间9月21日,纳斯达克大涨2.26%创收盘新高,标普500涨1.49%、距历史新高不到1%,AMD单日大涨9.95%、市值突破1万亿美元。表面看,是一片歌舞升平。
但同一天,有组数据被翻了出来:
标普500成分股中,59.2%的股票较自身历史高点至少下跌20%——按定义,这些股票早就处在"熊市"里。36氪
当天创52周新低的成分股有30只,创新高的只有7只;
据市场情绪分析平台SentimenTrader创始人杰森·戈普弗特统计,上一次"指数距新高不到1%、单日涨超1%、同时新低数远多于新高数"的组合,出现在1999年12月21日——互联网泡沫见顶前几个月;再往前一次,是1929年7月23日。
先别慌,这组数据不等于明天就崩。1999年那次分化出现后,指数其实还涨了几个月才见顶。它真正告诉你的是两件事:
第一,这轮上涨是极少数AI权重股抬起来的。标普500年内涨约13.4%,但涨幅高度集中在信息技术和通信服务板块,其余大部分股票在陪跑甚至阴跌。指数新高,掩盖不了大多数持股人的真实体验是亏钱。
第二,市场的容错率越来越低。当指数靠七八只股票撑着,任何一只打个趔趄,都没有"接力队"。这也是为什么本周四美债收益率一冲高,道指立刻连跌三日、创下三个多月新低——周期板块和权重科技股之间,已经没有缓冲垫了。新浪科技
第三层账:估值的悖论——人人都在喊泡沫,英伟达反而是"十年最便宜"
这是本周最反常识的部分,也是最多人没看懂的部分。
9月22日,据彭博汇编数据,英伟达未来12个月的预期市盈率已降至17倍以下——十多年来最低,约为2025年估值水平的一半,也明显低于今年5月25倍以上的水平。黄仁勋本人顺势接梗,称英伟达是"全球首只成长价值股"。微博知乎
等等,泡沫警报拉响的时候,泡沫中心的股票反而越来越便宜?
对,因为股价涨得没有利润快。英伟达今年股价仍在上涨(年内涨约22%,在科技七巨头里排第二),市值已到约5.3万亿美元。但刚发布的2027财年二季度财报里,营收962亿美元、同比增106%,数据中心收入890亿、同比增117%,净利润接近600亿美元一个季度。9月17日苏格兰AI峰会上,黄仁勋又补了一句:明年芯片销量将是今年的两倍,当前瓶颈不是需求,而是把芯片造出来的能力。所以这轮泡沫之争的真正焦点,早就不是"股价贵不贵",而是下面两个问题:36氪微博微博
问题一:利润的分母,能不能一直兑现?
高盛测算,2026年标普500企业的利润增幅中,接近一半由AI相关投资驱动——也就是说,美股整体的盈利增长,有一半是AI资本开支"喂"出来的。而瑞银测算,全球超大规模厂商2026年资本开支约1万亿美元、2027年约1.45万亿美元、三年累计约4.1万亿美元;对照IDC的预测,2027年全球生成式AI市场规模只有约1500亿美元。36氪

一边是万亿级的投入,一边是千亿级的收入兑现,缺口目前还在扩大。英伟达的利润是真的,但英伟达客户的利润要靠未来。这就是中信建投武超则说的"泡沫体感"来源:不是产业没价值,而是巨额资本开支和商业模式闭环之间存在时间错配。问题是,错配可以持续多久,没人算得准。
问题二:支撑这一切的钱,杠杆是不是越来越高、越来越贵?
据FactSet数据,超大规模厂商的增量债务占资本开支比例,已从2024财年的9%升到2026年中的32%,五大超大规模厂商2026年自由现金流接近零或转负。翻译一下:越来越大的建设盘子,越来越依赖借债,自己造血的能力在下降。36氪
而这周,借钱的成本出事了。周四美债遭大量抛售,30年期收益率一度摸到5.5%上方,来到约20年高位。美联储多位官员近期集体转鹰,市场对联储的预期正从"什么时候降息"转向"会不会还要加息"。叠加中东局势推高油价(WTI已站上94美元),通胀粘性让"长期低利率支撑高估值"的假设开始松动。微博知乎

利率是所有高估值资产的贴现率,也是"举债建算力"模式的资金成本。甲骨文那180亿贷款跌破面值,正是这个成本压力落地的第一个具体案例。三层账,在这里闭环了。
大佬持仓地图:先看屁股,再听嘴
这周的泡沫论战在微博和知乎都吵翻了,我把两边的代表性发言整理成一张"立场地图"。看的时候建议先确认说话人的屁股坐在哪,再决定听进去几成:
看多派:
黄仁勋(9月23日播客):外界对AI的担忧已经过度,不应被少数前沿AI实验室的声音主导;AI企业也不该寻求反垄断和产品责任的监管豁免。——他是卖铲人的头儿,且英伟达2026年以来已拿出近500亿美元把AI产业链上下游投了个遍,他的多头仓位人尽皆知。微博36氪
特朗普:把AI危险论斥为"骗局",将数据中心比作"未来二三十年的石油",称其重要性超过互联网,甚至提出组建AI部队。——AI基建是他经济叙事的重要部分;有意思的是黄仁勋当场表态赞同,说"不会让AI放缓发生"。微博
黑石集团总裁乔恩·格雷:把当前AI比作"1870年的拂晓",铁路当年也被称为泡沫,但这次不一样。——全球最大另类资产管理公司的头儿,家里正押着大量基建资产。知乎
警示派:
比尔·盖茨:近期公开把AI投资热比作早年互联网泡沫期,称死胡同的数量将相当可观。——他早已减持微软换成债券和慈善资产,是牌桌上少数输得起、也因此敢说真话的人。知乎
桥水基金达利欧(8月播客):AI已显示出典型的泡沫迹象。36氪
林园(凤凰湾区财经论坛):英伟达市值太大了,早晚得倒霉。——这条被但斌转发到微博,评论区两百多条,大佬互怼本身就是情绪指标。微博
曾准确预警2008年金融危机的澳大利亚经济学家Steve Keen(8月):AI泡沫还有不到一年就会破裂。微博
中间派(我认为信息量最大的一档):
知名科技投资人Gavin Baker:Mag7里会有一两家死掉,活下来的总市值还能涨5-10倍;AI算力基础设施没有泡沫、需求几乎无限,泡沫在应用层——众多追求AGI的大模型公司才是重灾区。微博
中信建投武超则:AI产业本身没有泡沫,"泡沫体感"来自资本开支与商业闭环的时间错配。
散户的情绪则是大佬们的镜像。美国个人投资者协会(AAII)最新周度调查显示:约53%的散户对未来6个月美股持悲观态度,一周内上升14个百分点,达到去年5月以来最高;看多的不足29%。不过提醒一句,情绪指标要反着用——当散户悲观到极端时,逆向视角下反而常是阶段底部附近,One Point BFG的首席投资官布克瓦就是这么解读的。36氪
比听大佬吵架更有用的,是每周盯这四件事
标普500的52周新高/新低比。 本周是7新高对30新低。这个比值持续恶化、且英伟达等权重股开始破位,说明"窄涨"接近尾声;比值修复,说明上涨在扩散、行情变健康。免费行情软件都能查。
30年期美债收益率。 5.5%是当前的心理关口。它每上一个台阶,"举债建算力"的成本就高一档,高估值资产的贴现压力就大一档。
AI基建有没有出现"第二个甲骨文"。 推迟付款、贷款打折、项目暂停、不可抗力——这类新闻从孤立事件变成密集出现时,说明债市已经在系统性重定价AI信用风险,那一步远比股市回调更实质。
10月底开始的大厂财报capex指引。 微软、谷歌、Meta、亚马逊将陆续发布最新季报。资本开支指引继续上调,算力需求的故事就还没破;任何一家率先下调,"美股一半利润增长靠AI投资"的账就要立刻重算。

最后,分人群说几句
拿着纳指宽基基金的: 你的敞口是整个美国科技板块,盘面分化对你的影响其实比英伟达的市盈率更大。存量仓位不必因为这周的新闻清仓,但如果你还在大额一次性加仓,建议改成分批——不是因为判断顶部,而是波动率在结构性变大,分批是应对"不知道"的唯一办法。
拿着AI主题基金的: 先打开持仓看集中度。重仓单一算力链、尤其是持有甲骨文、CoreWeave这类"高杠杆卖铲人"的基金,这次的风险敞口远大于宽基。看不懂持仓的,先降到自己睡得着的仓位。
拿着英伟达股票的: 市盈率悖论意味着"贵不贵"完全取决于利润兑现。你要盯的不是K线,是财报增速和大厂capex这两个数——只要增速还在,17倍就是"成长价值股";增速一旦拐头,思科2000年的剧本就在那儿摆着,戴维斯双杀从不迟到。
等着抄底的: "跌多少算抄底"要用信号定义,不是用跌幅定义。上面四条观察信号里,至少等两条转向再说。另外记住债市不等人——真正的底部,往往出现在信用事件密集释放之后,而不是指数第一次回调的时候。
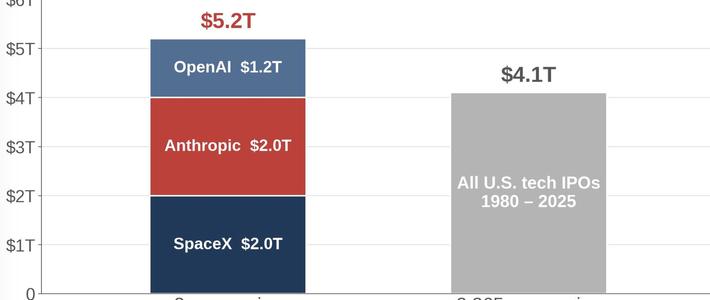
两个结局剧本都值得准备:如果走的是"1870年铁路剧本",这轮过度建设最终变成下一个时代的基础设施,中途承受波动的人拿到长期回报;如果走的是"1999年剧本",收入兑现缺口触发信用收缩,市销率112倍的SpaceX这类高估值标的先跌,再拖累整个板块。你要做的不是赌哪个剧本,而是把仪表盘盯住,把仓位留出两种剧本都死不了的余地。36氪
以上。中秋快乐,祝你的账户比大盘先冷静下来。














