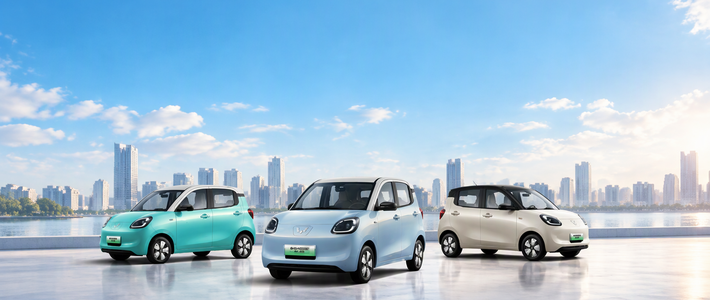
去年5月,一位小红书用户提回一台四门版五菱mini,把明细晒了出来:补贴后车价3万,首年保险4760元。评论区一片哗然:3万的车,保险是这个价?这大概是很多微型电动车潜在买家没预料到的事——车确实便宜,保费却是按“电车的价”收的。小红书
这不是个例。《Vista看天下》的调查中提到,3万元级微型电车首年保费普遍在3500元以上,部分超过6000元。往回看官方口径:国家金融监督管理总局数据显示,2023年新能源汽车车均保费4395元,比燃油车高出约63%。车价差好几倍,保费差得却不多——20万的车,4000元保费占车价2%;4万的车,占10%。微型电车的“价格体感”,可能先来自那张保单。知乎
保费和修车钱、你这个车系的群体赔付率挂钩,和发票上的车价关系不大。经济观察报援引德国保险协会的车型配对研究:电动车综合车损险的案均赔款,仍比同类燃油车高约15%–20%。高度集成的电池包和一体化车身,意味着轻微托底就可能整包更换,维修从“以修为主”变成“以换为主”。对保险公司来说,“便宜的车”不等于“便宜的维修”。经济观察报
行业自己的账也不太好看。2025年新能源车险保费收入1900亿元,同比增长34.94%,但承保亏损仍有56亿元,143款规模车系赔付率超过100%。“车主喊贵、险企喊亏”同时为真,定价逻辑因此变了:车险系统与交管数据全国联网,违章可能让保费上涨;保险公司会按“某城市、某车型”的理赔大数据计算预期赔付率,一个车型事故多、或者被大量用于网约车,哪怕车主纯家用、从不违章,基础保费也会被同车型推着走。知乎
群体定价,个人改不了系数,但能做的事还是有的。首年保险多在店里购买,付款前不妨先拿电话、线上报价比一比;到了续保季,各家代理人电话轰炸,反而是比价的好时候,有五菱mini车主就同时收到人保等不同渠道的报价再做选择。专家给出的修复路径是:保持良好驾驶习惯、避免违章和变更车辆用途,通常两年左右保费能回归正常水平。小红书经济观察报
真遇到线上拒保,监管推出的“车险好投保”兜底平台可以投保,保险公司不得拒保。还有一条红线别碰:家用车险拿去跑网约车、拉货又不告知用途,澎湃新闻报道过一起案件,车主按家庭自用投保后半年接单120余单,出险后商业险拒赔,法院支持了保险公司。经济观察报知乎
买微型电动车的理由还是老样子:买着便宜、用着省。只是“省”要放在整车价格里看——4万级的车,把首年4000元上下的保费算进预算,再看看总持有成本还值不值,然后下手不迟。