10月上旬,一笔拖了九个月的交易完成交割:安踏以自有资金15.055亿欧元,按每股35欧元买下彪马29.06%的股份,成为这家德国运动品牌的单一最大股东。收购价比1月公告前一日的收盘价高出约62%。从官宣那天起,“贵了”两个字就没离开过市场。10月30日,彪马发布三季报:全球营收17.76亿欧元,营业利润由盈转亏,亏损1140万欧元。36氪知乎36氪东方财富网
穿彪马的人多半不关心股价,更在意两件事:彪马现在算“安踏家的”,货会涨价吗?手上的折扣还能不能捡到?
先看安踏为什么要买。三季度,安踏品牌零售流水录得中单位数负增长,FILA低单位数负增长。上半年,安踏品牌与斐乐的营收之和占集团总收入的75.43%。而彪马大中华区收入2025年仅占集团销售额约7%,在华市场份额只有1.3%左右。买彪马,买的是一个全球化大众运动品牌的载体,和一块还能做大的中国市场。东方财富网36氪
但“第一大股东”和“能决定价格”是两回事。29.06%距离30%只差0.94个百分点,这是算好的:按德国《证券取得与收购法》,投资者持股达到30%表决权即被认定为取得控制权,必须向全体股东发出强制性全面收购要约,一旦触发,安踏需要吞下剩余约71%的股份,交易规模从15亿欧元跳到数十亿欧元级别。所以这15亿欧元买到的是监事会席位和一张战略期权,彪马保留独立治理架构和原管理团队,安踏没法像改造FILA那样,直接动手调整它的渠道和定价。想把FILA从亏损做到2025年284亿元收入的那套打法立刻复制给彪马,做不到。36氪
真正在改变彪马价格的,是彪马自己。过去一年半,彪马靠深折扣清库存撑住销售。三季报显示,其毛利率同比提升4.2个百分点至49.5%,库存大幅下降24.3%。管理层明确表示库存已接近正常化目标,不需要进一步清货。也就是说,一直给降价托底的清库推力,下半年开始消失,Speedcat这类热门复古薄底鞋的折扣深度,大概率越来越浅。东方财富网36氪
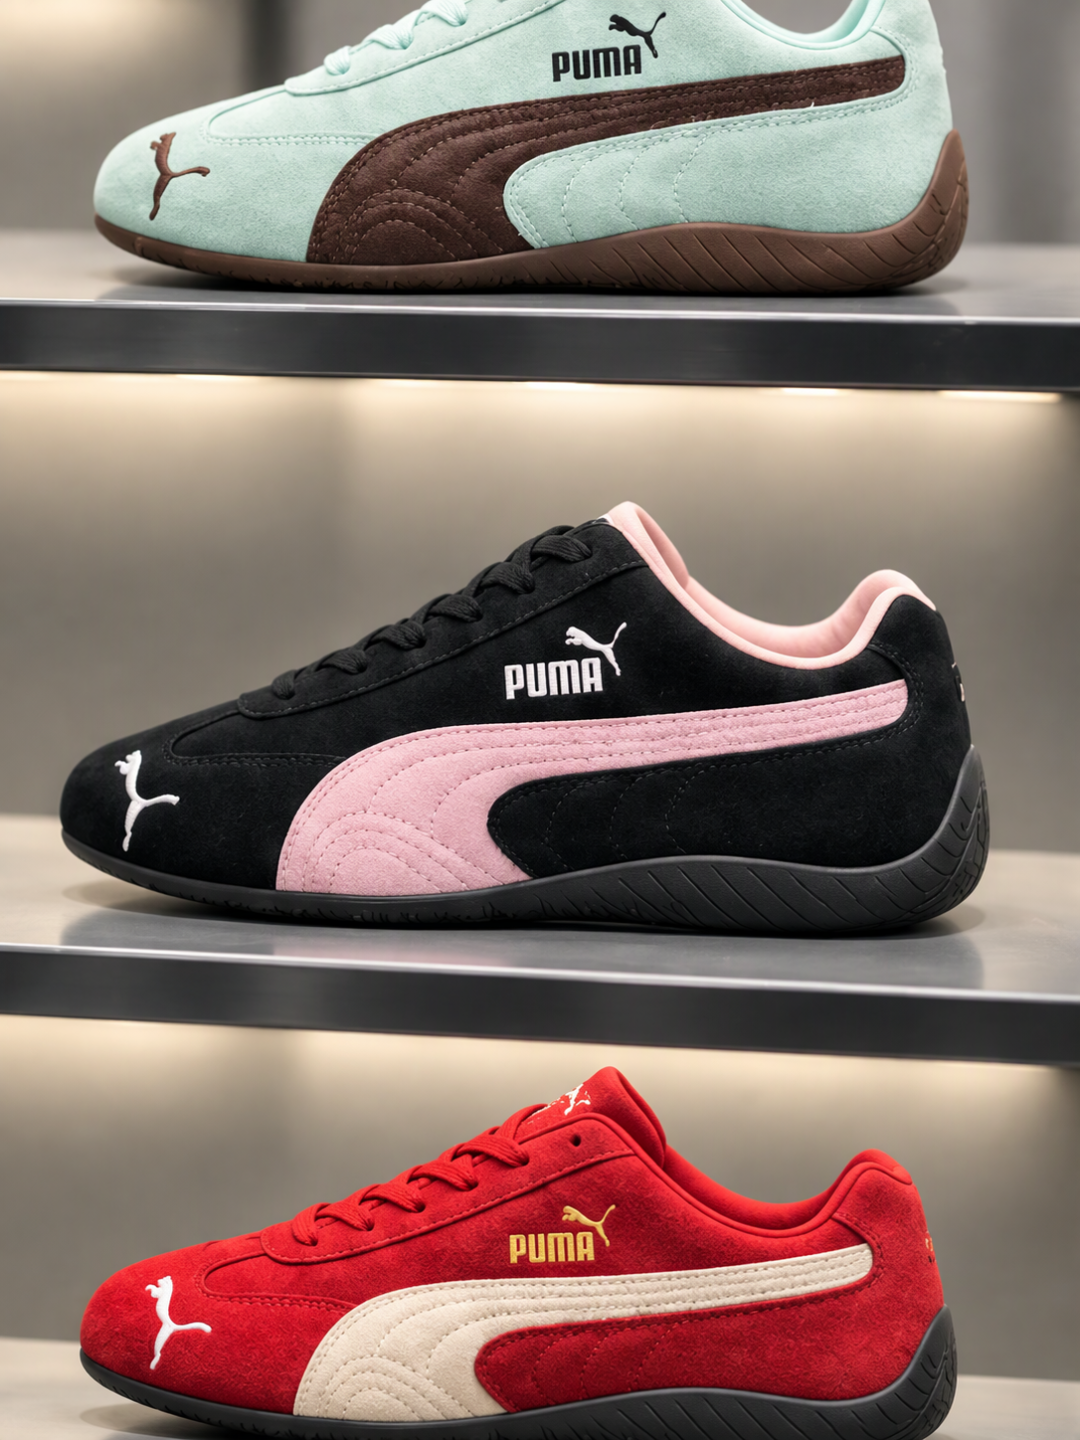
中国市场是安踏唯一能使上劲的地方。三季度,亚太是彪马全球唯一保持正增长的区域,整体增幅达到10%,大中华区营收增长3.5%,实现连续三个季度正增长。交易尚未完成,批发伙伴基于对未来将转向安踏那套DTC打法的预期已经变得谨慎,门店翻新和新店建设都受到影响。现在彪马把新的SNEAKER BOX PLUS概念店开进成都和武汉的核心商圈,押复古薄底鞋和HYROX混合训练这些细分场景,路径已经很明确。东方财富网36氪
所以,对买家的判断:别指望彪马走始祖鸟的高端化路线,短期内它还是那个价位带;也别指望清仓式降价一直持续。看到合适的尺码和价格,现在是个不错的窗口。至于本来就打算买安踏主品牌的人,这笔交易更不会改变什么——它改变的是彪马属于谁,不是你手里那双鞋的价格。