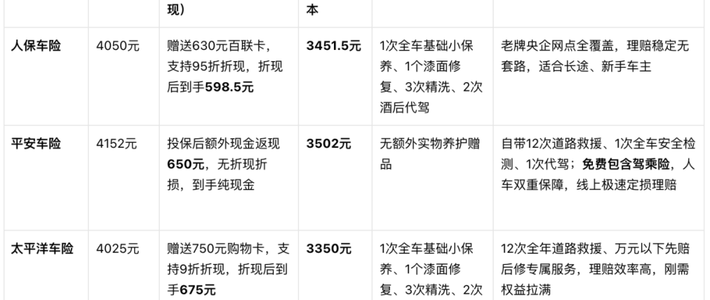
又到了交交强险和商业险的当口,老司机续保的第一反应不是比价,而是问一句:"返多少?"但今年的答案参差不齐:有车主续保收到近千元返现,也有人投保分文不返,同一款车,两种命。更怪的是,往年月月打电话催你续保的业务员,今年反而躲着你。每日经济新闻
不是你错觉,是监管真出手了。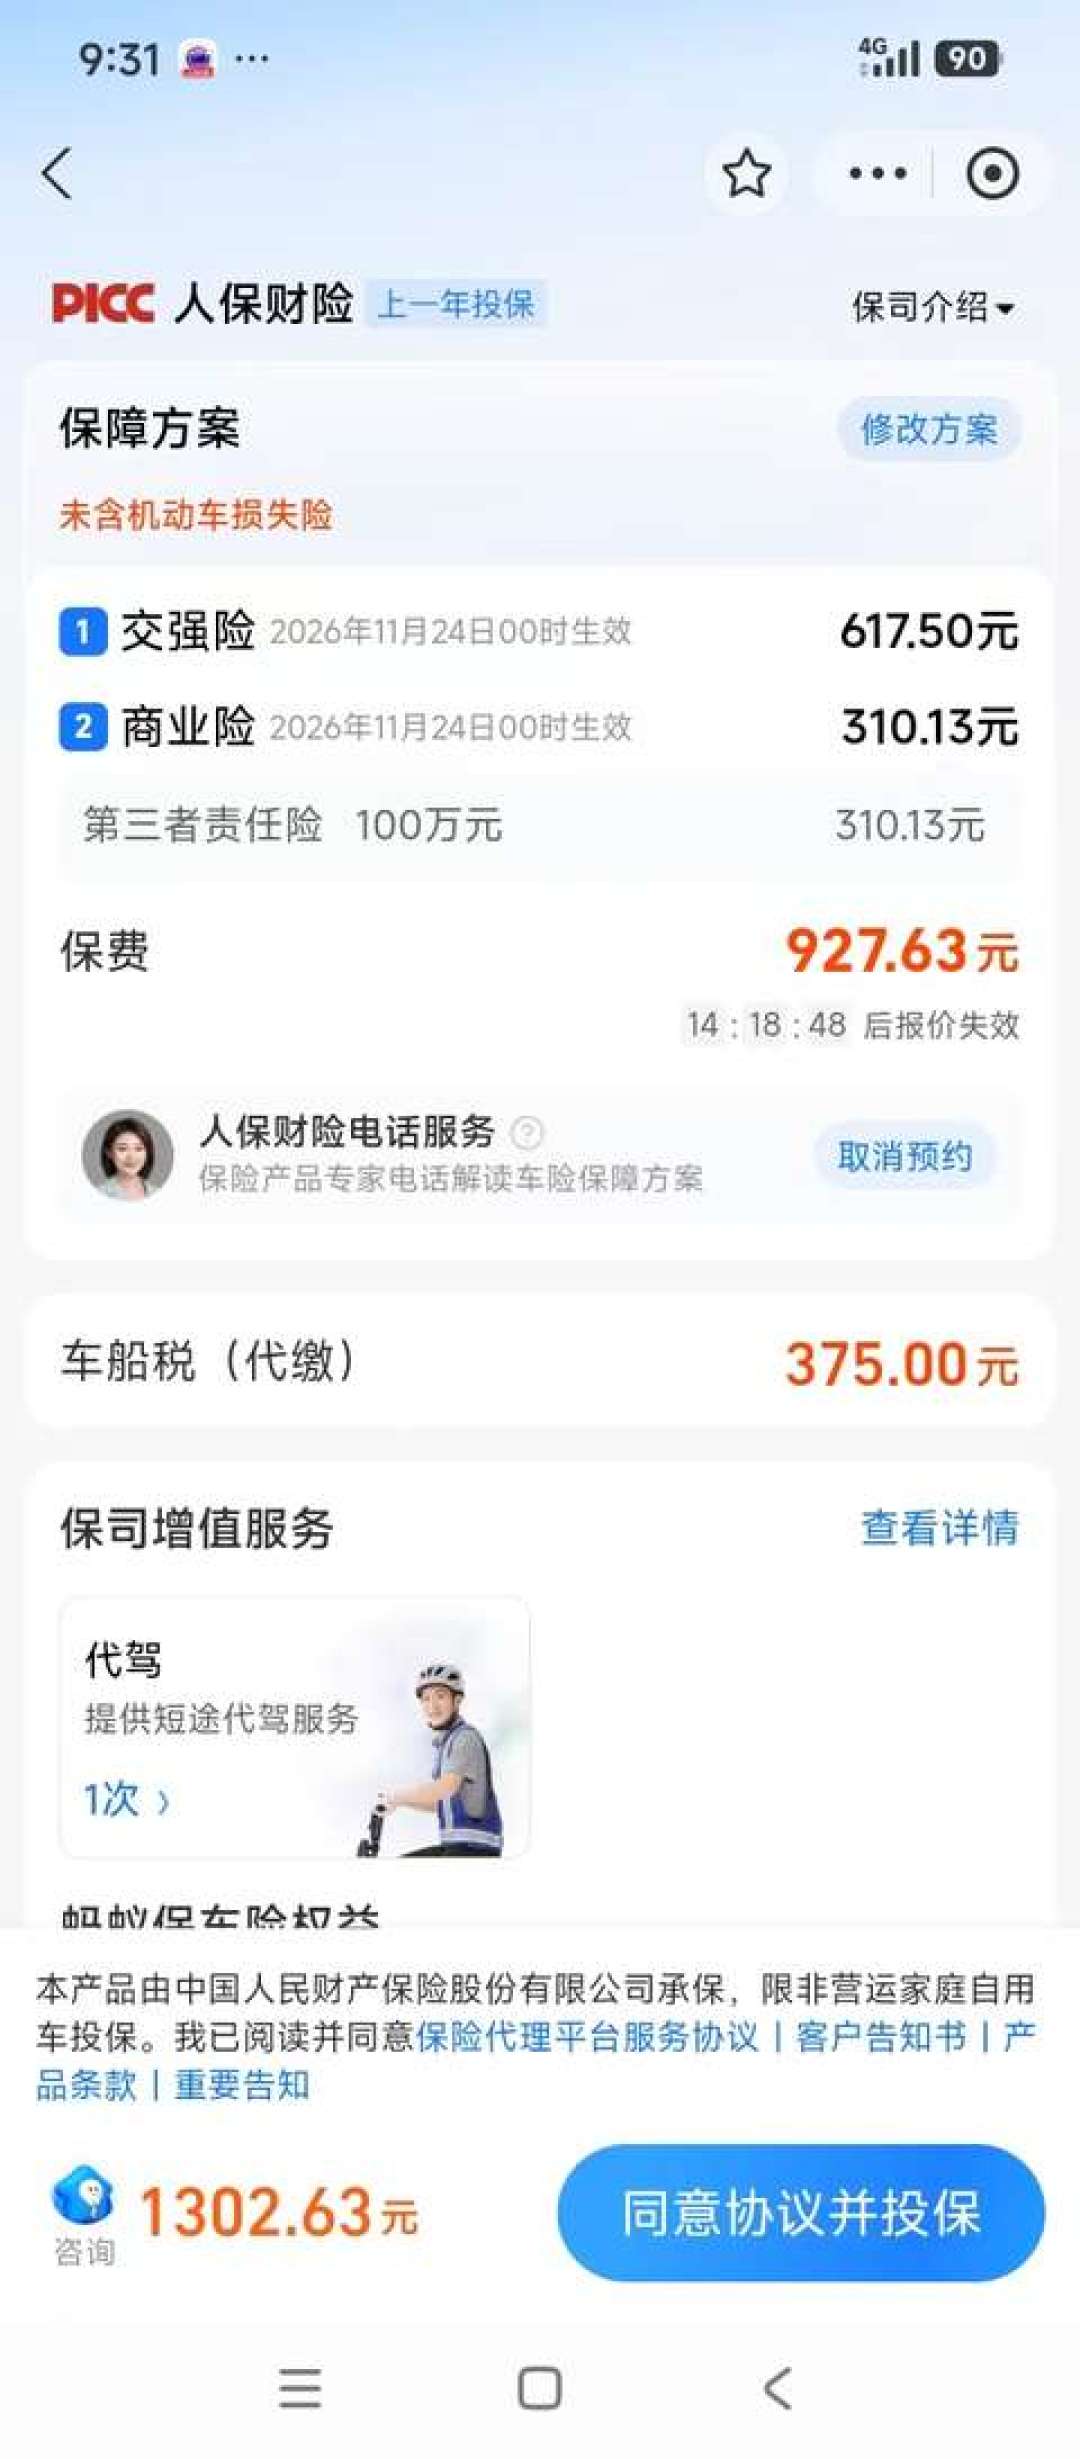
返现的钱,到底从哪来
把车险保费拆开,公式很简单:保费=基准保费×NCD系数×自主定价系数。业务员私下返给你的现金,不是公司发福利,是从你交的保费里他到手的那笔手续费里抠出来的。车险条款家家差不多,产品没差异,抢客户就只剩私下一句"我再返你三百"。南方都市报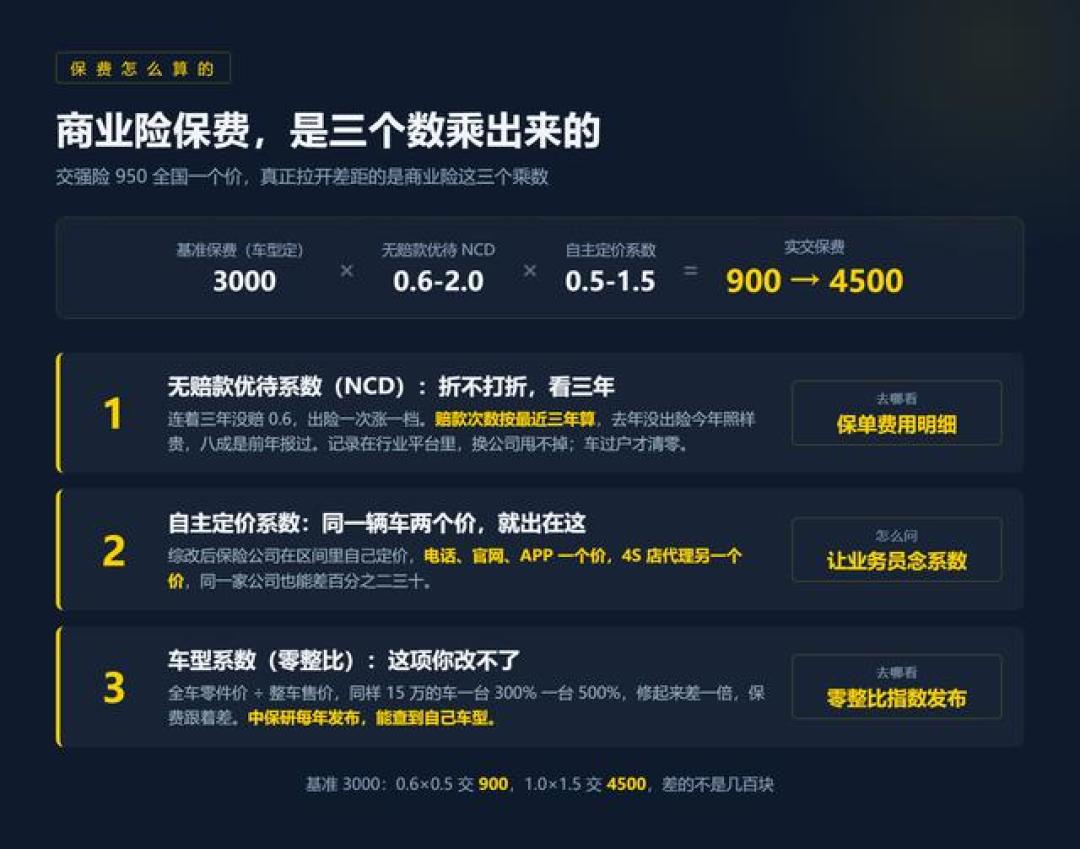
今年9月10日,金融监管总局在国新办发布会上把话挑明:全面推行保险业"报行合一",大力整治价格战、违规返佣、“高息高返”。翻译成人话:报备给监管的手续费率是多少,实际就得是多少,不许私下塞钱抢客。整治不是做样子——今年5月,吉林5家险企分支机构因未执行报备手续费率,燃油商业车险条款费率被停止使用10个自然日。日前,财险费用分摊新规落地,按"谁受益、谁承担"把每张保单背后的真实成本摊在明面上,费用在不同险种间腾挪的空间被进一步压缩。今日头条北京商报每日经济新闻第一财经
先别急着心疼
冷静想想,那些微信转账的返现,从来就不受保单保护。南都一篇续保季调查显示,六成以上车主分不清保险自带的道路救援、代驾这类官方增值服务,和业务员私下给的返现。口头承诺不写进保单,成交后人联系不上的投诉,各平台一抓一把。真实案例摆在那:同一套保障,线下报价2700元、返现400多元,线上渠道报价2300多元,两边实付基本持平——返现绕了一圈,最后拼的还是渠道成本,你接住的那份,本质是用服务缩水和理赔扯皮的隐患换的。南方都市报
返现是糖,保障才是药。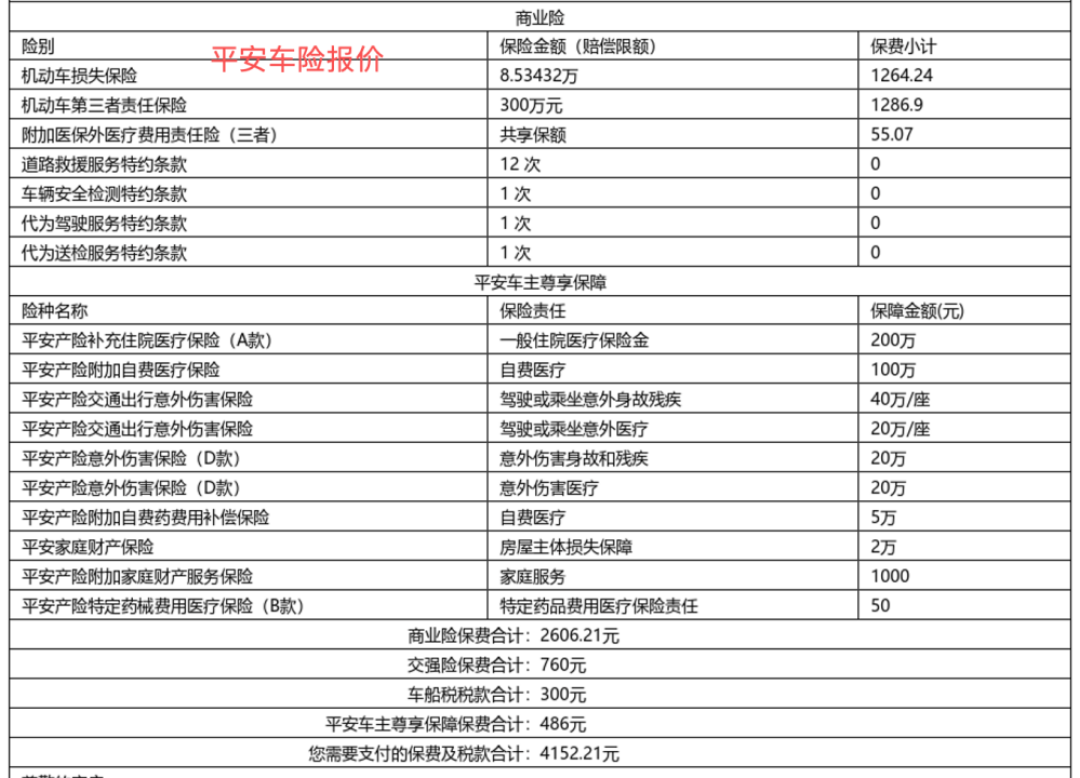
今年续保,钱要这么省
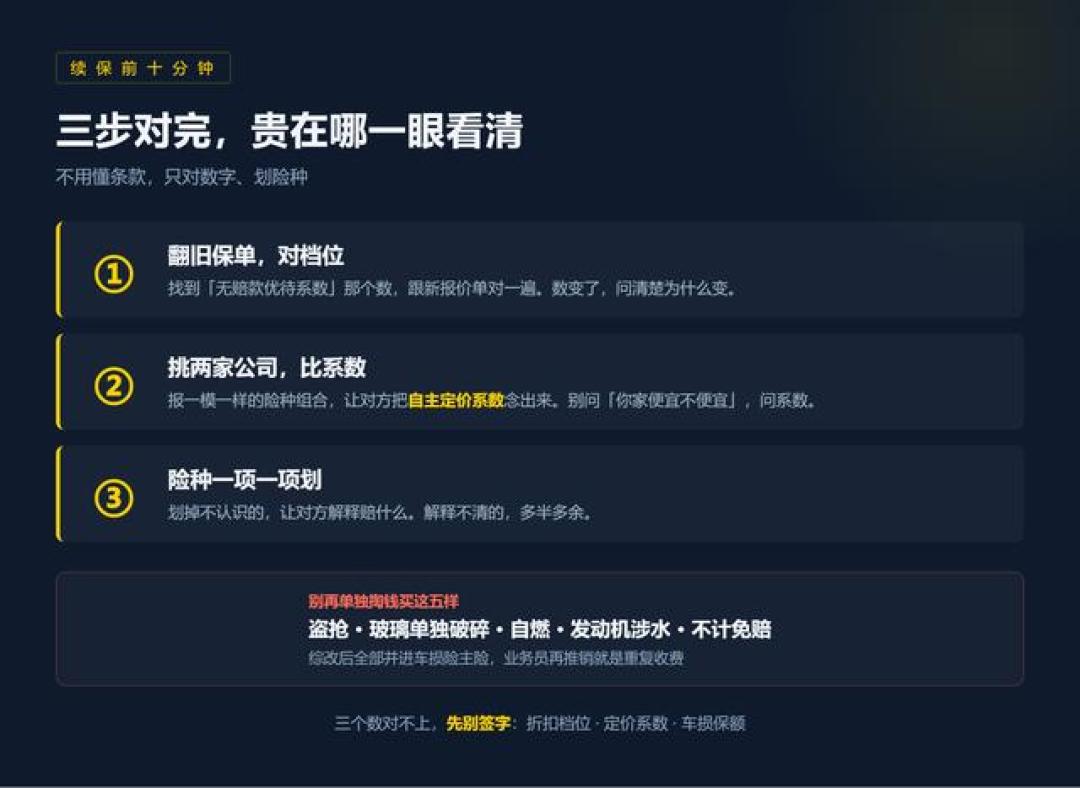
三个渠道都要问:保险公司官方App或支付宝直销、业务员、4S店,同一辆车同套保障价差常有几百元,问完再定。
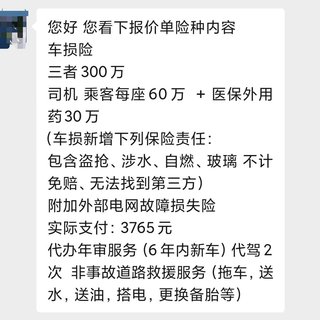
别只看总价,逐项核对:三者险保额够不够,医保外用药责任险买没买——人伤事故里医保外用药常占总医疗费的15%–40%。这个附加险不买,差额全自掏。南方都市报
警惕搭售话术:“必须配驾乘险才有优惠”、报价单里默认勾选的附加险,都是续保季专治不了解行情的你。
报价跳涨还催单,缓一缓:约四分之一车主遇到过续保窗口期内报价忽涨近700元、被"额度有限""优惠马上截止"催下单的情况。越催越要慢慢比。另外今年3月起车险与交管数据全国联网,闯红灯这类违章也会进定价模型,少违章等于变相打折。
留证据:万一遇到返现不兑现、销售误导,保存聊天记录,直接打12378投诉。
返现退潮不等于车险变贵,只是把藏在报价里的让利摆上了台面。车主失去的,本就是一句写不进合同的口头承诺;换回的,是一张终于能算明白的账单。