

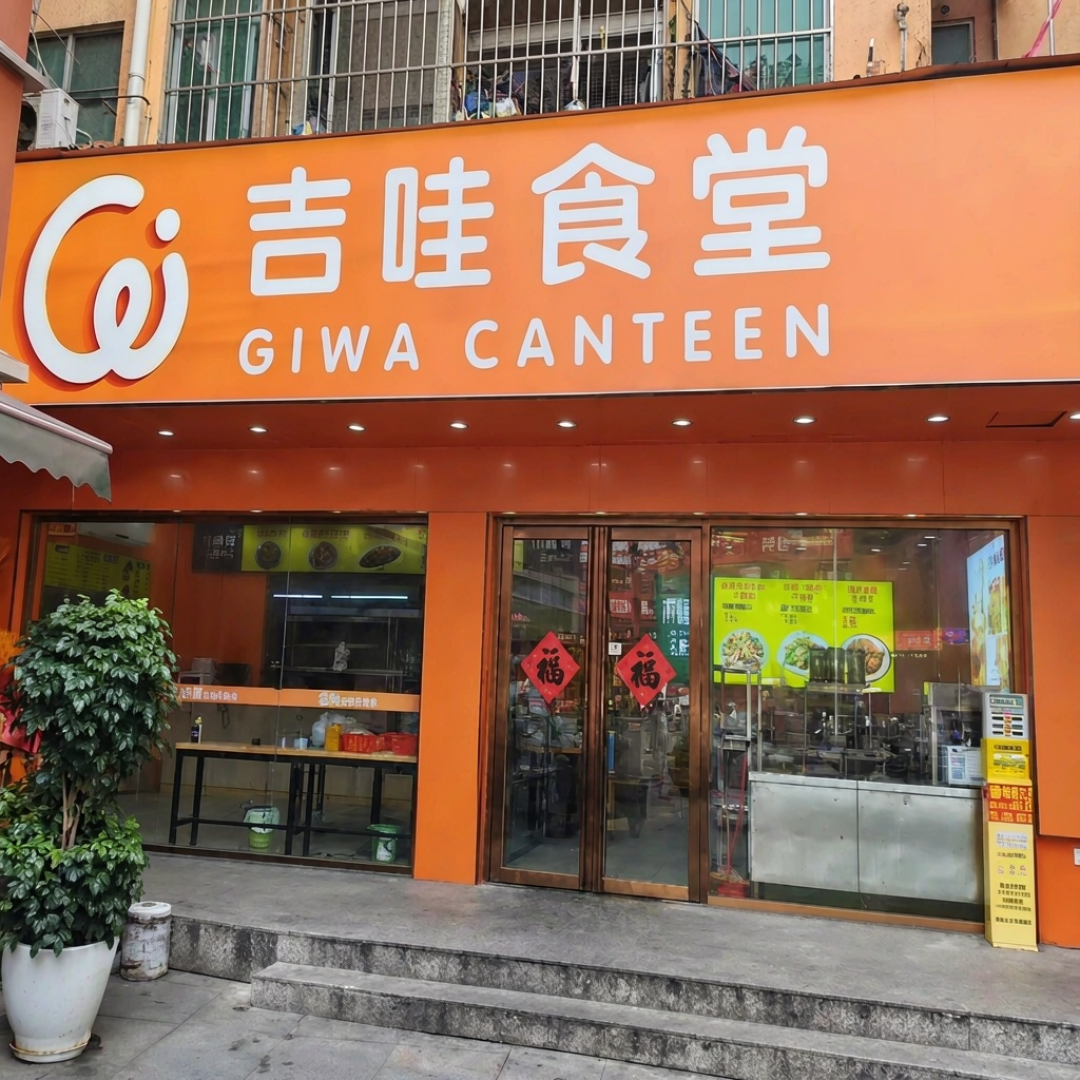
美团宣布推出新一代专业外卖店型“超级厨房”,计划与正餐品牌共建首批1000门店。淘宝闪购的吉哇食堂已在深圳开出4家门店,交给本地餐饮商家以品牌授权的方式经营。京东的七鲜小厨也上线了一年多。但按三家模式的实际落地来看,没有一家是平台自己下厨的传统餐饮自营。普通小店真正要面对的,不是平台抢生意,而是同一价格带的对手开始顶着平台的名头营业,背后带着平台信用、集采供应链和流量倾斜。知乎知乎知乎知乎
想搞清谁会被影响,先要看懂平台为什么集体下厨房。
外卖大战打完了,平台换了算法
去年那场补贴大战,日订单量一度冲破2亿、逼近3亿,而据财报口径,2025年后三个季度,美团、阿里、京东三家在外卖大战中合计烧掉约1500亿元。但补贴没能沉淀成用户:据瑞银测算,今年2月三平台日均外卖订单量只剩约1.1亿单,基本回到大战前水平。知乎
监管也在同步收紧。今年4月,市场监管总局对拼多多、美团、京东、饿了么(淘宝闪购)、抖音、淘宝、天猫7家平台开出幽灵外卖系列案罚单。6月又就“不得以长期、大额补贴扰乱市场秩序”的规则公开征求意见。知乎
低价这条路被封死后,订单结构自己变了。10月22日的美团外卖产业大会上,美团外卖总经理薛冰披露,今年餐饮商家外卖订单中,15元以下低价订单占比同比减半。而平台的单均收益薄到几乎没有腾挪空间——按花旗的媒体前瞻测算,美团三季度外卖经营利润率约1.1%,每单经济效益约8分钱。发券撑不住的量,只能从供给和履约里重新挣,这就是三家不约而同走向厨房的共同动机。知乎
三种打法:一个贴牌,一个搭台,一个扛灶
先纠正一个常见误解:所谓平台自营厨房,没有一家是平台自己炒菜。吉哇食堂是最轻的一档,平台出门头、菜单结构和流量入口,房租、后厨、人工归合作商家。知乎
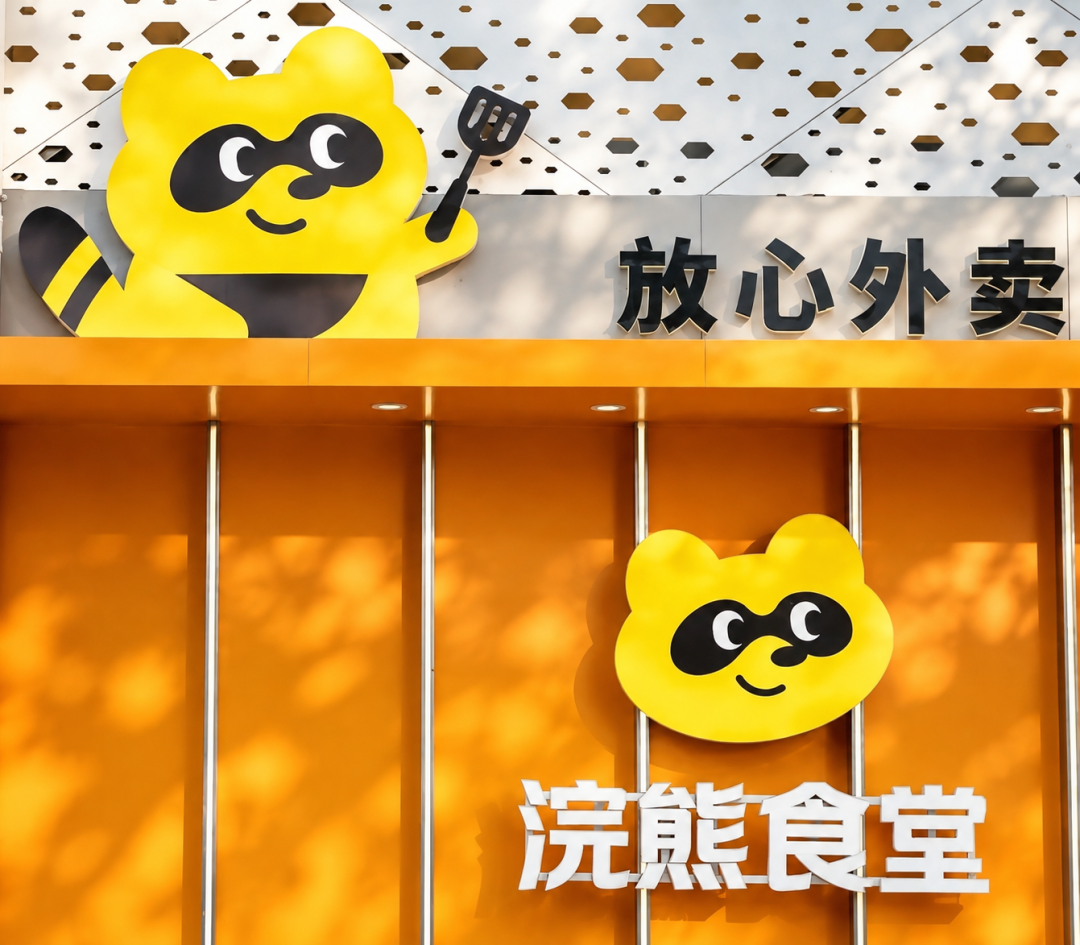
美团走的是“搭台”路线:浣熊食堂由平台投建集中式外卖厨房,商户拎包入驻,配套食安直播和快驴集采。美团对此说得很直白:绝不自营外卖,不下场与商家竞争。升级版“超级厨房”则面向正餐品牌,披露的案例是合作品牌广州酒家,出餐时间从18分钟缩短至8分钟左右。知乎知乎
最重的是京东七鲜小厨:10亿现金招募1000道招牌菜,每道菜保底100万分成,喊出三年万店。肉类与净菜在工厂完成洗切和检测,冷链到店后开袋现炒。平台确实把手伸向了灶台,但扩张远慢于口号——截至今年2月,七鲜小厨门店数超50家。知乎知乎知乎
对小店的影响,沿着三条路径传导
第一条是同价格带分流。零售研究机构评估,平台厨房的成本效率优势,最可能挤压的正是客单价15至20元、缺乏品牌与成本控制能力的小微餐饮。而这些店本来就走在盈亏线上。知乎
复旦大学的一项研究显示,2025年7月补贴加码后,商户日均单量平均增长7%,实收金额却平均下降约4%,总利润平均降幅8.9%。能吃住分流的余量本就不多。知乎
第二条是流量规则。平台掌握流量分配、搜索排序与补贴配置权力,同时又是自有或绑定供给的利益相关方。“不下场与商家竞争”约束的是平台起不起灶,未必约束算法权重、入口位置和补贴倾斜——门头上带平台名字的店,和门头上不带名字的店排进同一个列表时,中立性很难只靠声明保障。知乎
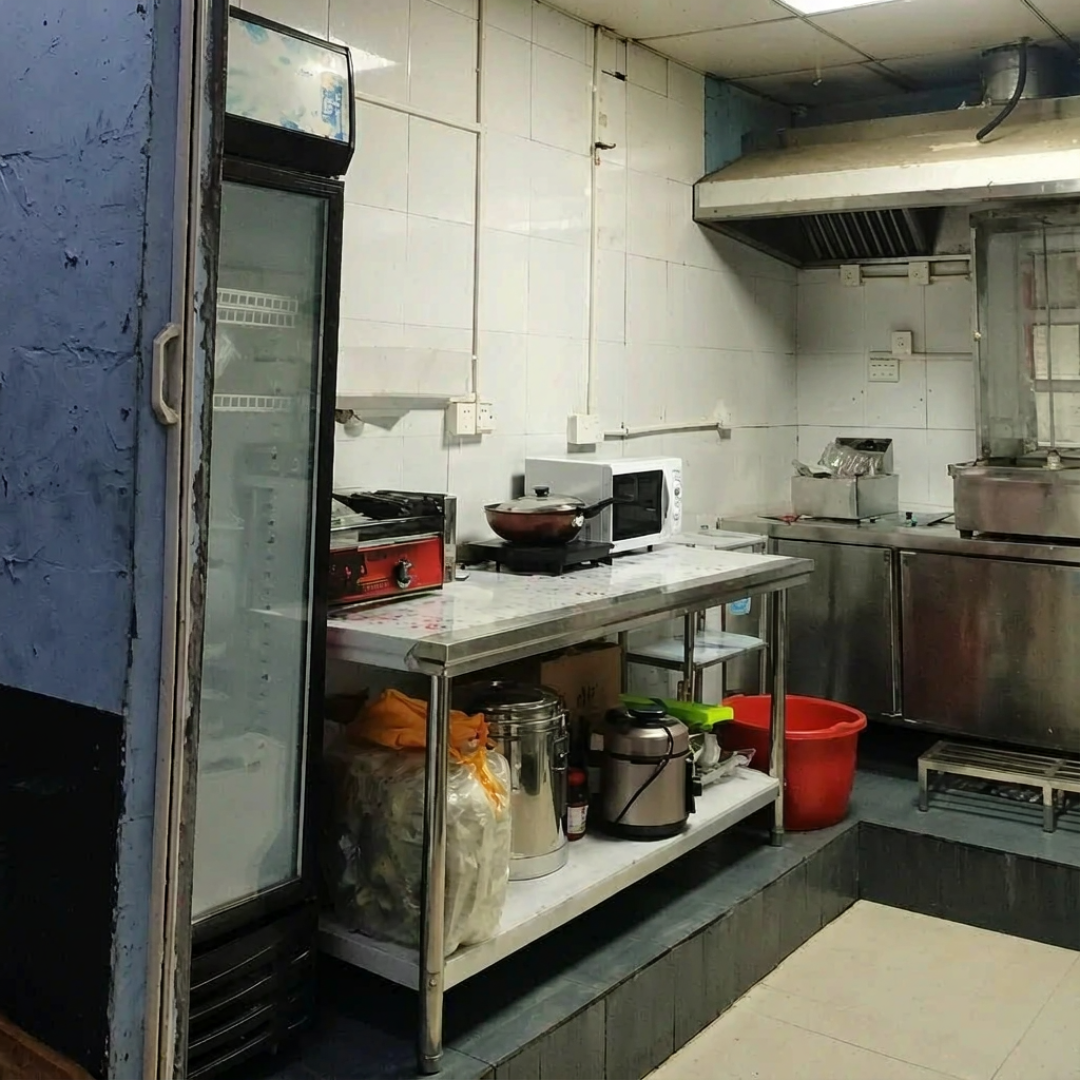
第三条是合规门槛整体抬高。今年市场监管总局第123号令明确,无堂食店铺须显著标注、平台须实质性审查、后厨须接入“明厨亮灶”。散店独自负担这笔合规成本时,平台厨房里这部分基建已替你付好;同一枚硬币的另一面,是留在体系外的小店生存门槛又被抬高了一格。知乎
对小店来说,这是一道选择题
入驻是真实存在的选项。按商务部试点口径,浣熊食堂档口开店成本最低五六万元,最快5天开业,租金占比10%以下。知乎
但增长的代价也要摊开看:上线一个月后,美团披露相关商家曝光量上涨164%、订单量上涨60%。用一部分选址、菜单和定价的自主权,换流量和现成的食安基建,值不值取决于你缺的到底是流量还是厨房。知乎
更远的格局已有机构给出预判:行业可能形成平台系、头部连锁、小微独立的三层金字塔。但眼下这些变化都发生得不快:超级厨房首批1000家刚起步,浣熊食堂今年计划开出约200家门店。平台系厨房目前集中在订单密度足够的高线城区,下沉市场尚未验证。对多数普通外卖小店,短期更准确的描述是“同价格带分流+合规抬门槛”,而不是“被平台抢走生意”。知乎知乎
值得盯住的信号有三个:超级厨房首批1000家的真实落地进度;流量分配的中立性会不会迎来商家投诉和监管检视;以及平台系厨房一旦爆出食安事故,信用会不会反噬。外卖竞争的规则确实已经从“谁更便宜”换成谁的饭更干净、稳定、不用动脑子——这轮厨房里的事,最后评判权不在平台,也不在小店,而在消费者的饭桌上。
当前文章无评论,是时候发表评论了