

11月19日,袁记云饺母公司袁记食品在港交所披露聆讯后资料集,通过主板上市聆讯,华泰国际与广发证券担任联席保荐人。知乎微博36氪
这家卖饺子卖成全国门店数量第一的公司,靠什么开遍全国?答案有些反直觉:袁记食品本质上不是一家餐饮公司,而是一家以饺子门店为分销渠道的馅料与面皮生意。2025年的27.95亿元收入中,89.63%来自向加盟商销售馅料、面皮等食材,仅馅料一项就有14.96亿元,占营收过半。知乎
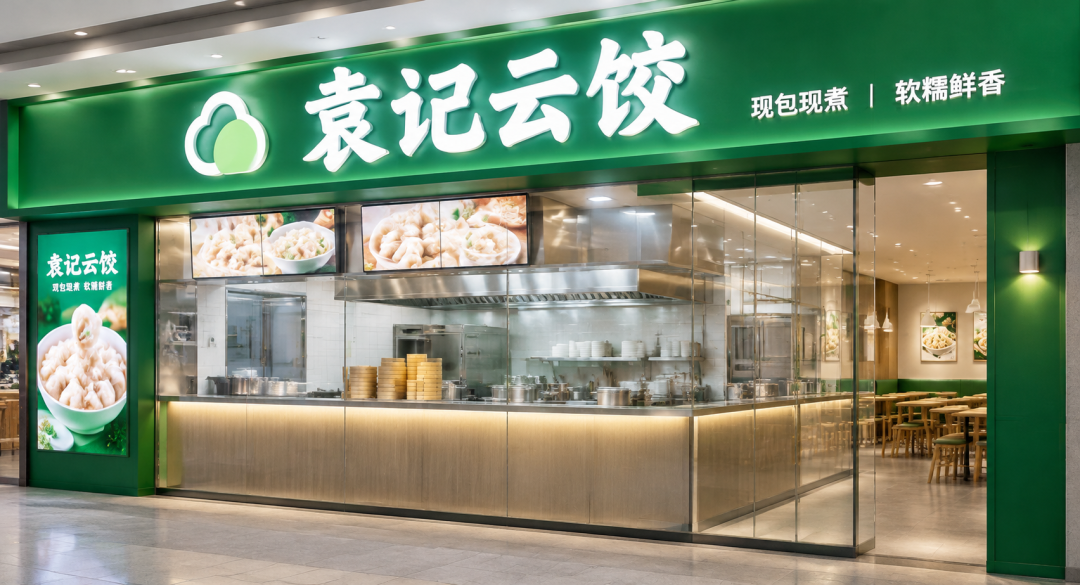
按门店数计,它已经是中国最大的中式快餐企业。截至2026年5月31日,公司门店总数达4,773家,其中加盟店4,750家、直营店仅23家,覆盖全国33个省份、超过250个城市,并在新加坡、泰国、马来西亚、英国开出41家海外门店。知乎知乎
菜市场里的5平米档口:把馅交给工厂,把包留给门店
故事的起点是一个菜市场档口。2012年,广州荔湾的菜市场里,湖南益阳人袁亮宏和大学同学田伟盘下了一个5平米左右的位置,卖现包现卖的饺子云吞——可以买生的拎回家煮,也可以站在档口吃熟的。袁亮宏是体育教育专业出身,开店之前,他在镇上开过手机店、在淘宝上卖过游泳用品,还加盟过一家烤鸭店,结果烤鸭店做砸了。这门生意能做起来,靠的正是菜市场档口特有的信任感:顾客隔着玻璃看得见你怎么包。知乎微博知乎
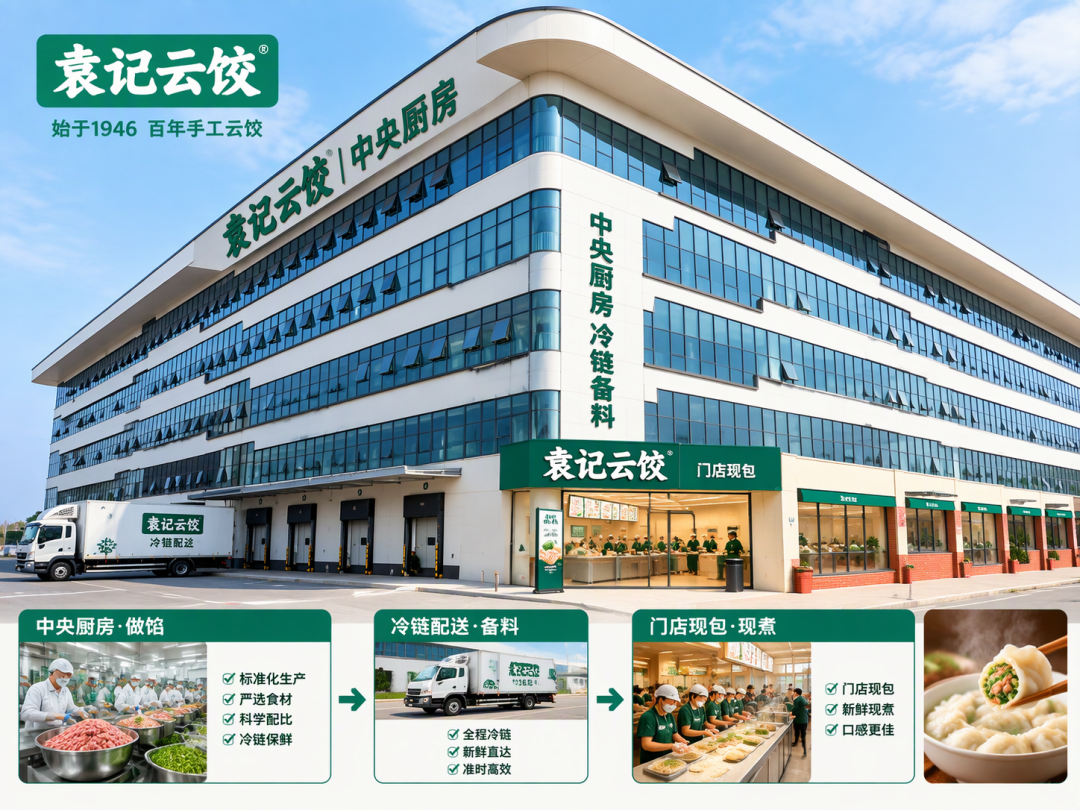
门店多了之后,麻烦随之而来:每家店自己调馅,咸淡肥瘦全看手感,品质没法追溯,成本也没法压下来。袁记的解法是把工艺拦腰切开——工厂负责做馅料、面皮,冷链运到门店;门店负责解冻、洗菜、拌馅、手工包,然后煮或者卖生的。知乎
工厂建起来:2018年,苏州工厂投产;2019年,佛山汉嫂工厂成立;2020年,它最大的馅料工厂佛山元宏工厂投产。知乎
开店的门槛由此从“培训一个会调馅的师傅”变成“签一个合格的加盟商”:2021年门店突破1,000家,2022年末达到1,990家,2026年5月已是4,773家。知乎知乎
品类本身也在给“现包”让路:现包现煮的饺子云吞餐饮市场从2020年的662亿元涨到2025年的1,292亿元,年均增速约14.3%,同期速冻零售市场只增长了约5%。支撑这套“档口体验、工厂供给”的,是6家自有工厂、24个仓库、10个前置仓组成的冷链网络——超过82%的门店位于仓库或前置仓200公里范围内,核心馅料两天一配。知乎知乎
加盟商的账本:总部不垫钱,门店即广告
对加盟商来说,这是一门很轻的生意:加盟费三年一签,从1万元到8万元不等,每年管理费3,600元,履约保证金约2万元,启动资金25万到50万元,再提供不少于50万元的流动资金证明。总部不赚加盟费,赚的是门店日复一日的食材复购——2025年加盟服务收入仅1.32亿元,占比不足5%,虽然这块业务毛利率高达84%,体量却太小,无法对冲供应链端的波动。知乎知乎
更值得注意的是总部自己的现金流:它几乎不用垫钱,2023年至2025年经营现金流三年合计8.51亿元,比同期归母净利润合计的5.10亿元更厚。知乎
钱先到、货后发是原因之一:加盟商先付钱、总部后发货,2025年应收账款周转天数只有7.5天;存货周转天数13.7天,优于中式快餐行业25天左右的平均水平。知乎知乎
顾客的钱也是分账的:也就是说,顾客每花100元吃饺子,约42元变成总部收入,剩下的58元留在门店付房租、人工、外卖佣金和加盟商利润。知乎
再按单算:2025年这些门店一共卖出了约2.96亿单,门店GMV(顾客实际付的钱)66.62亿元,可总部这一年的归母净利润只有1.98亿元——平摊下来,每卖出一单饺子,总部大约只赚6毛7。知乎
营销端的账同样省钱:2025年销售费用率4.90%,低于九家可比连锁与速冻企业6.07%的中位数——绿色门头、玻璃前包饺子的店员本身就是广告牌,多开一家店,就省一份广告费。品牌端也有沉淀:据招股书,袁记云饺会员超4,900万、复购率31.2%。知乎36氪
账本的另一面:单店变薄,利润看猪
另一条曲线就没那么好看了:收入增速由2024年的26.4%放缓至2025年的9.1%;单店日均GMV从2023年的5,394.4元降至2025年的4,687.6元,每单客单价从26.1元降到22.5元。知乎36氪
开店节奏同步降温:2023年至2025年新开的加盟店分别为1,226家、1,057家和771家,同期关闭的加盟店则分别为81家、254家和216家。知乎
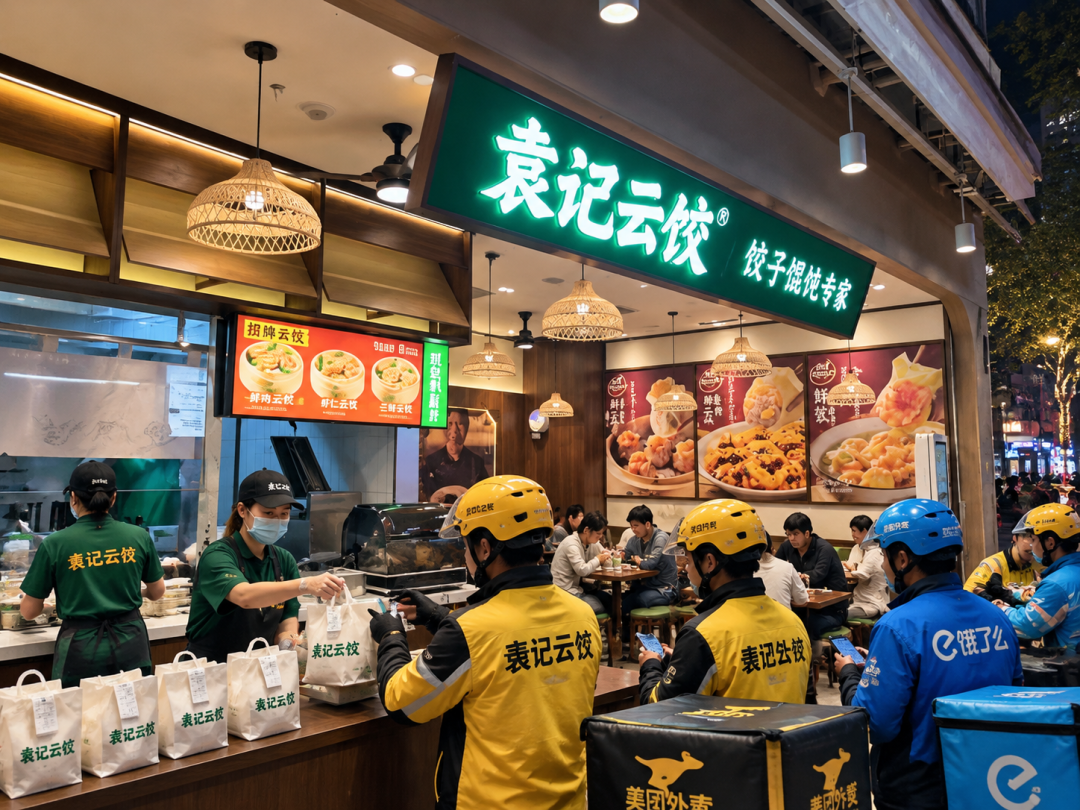
渠道结构也在变:2025年线下订单约1.13亿单、较上年下降9.6%,线下GMV由37.09亿元降至32.11亿元。同期外卖GMV占门店总GMV的比重从32.7%升至45.3%,而外卖单要支付平台佣金,同样流水下加盟商到手更薄。知乎知乎
利润曲线背后还有一个更大的变量——猪:材料成本占销售成本约86%,前五大供应商里四家卖猪肉;2024年猪价上涨把净利润拖至1.42亿元、同比下滑15%,2025年猪价回落下经调整净利润大涨45.6%至2.62亿元。知乎知乎36氪
招股书把敏感性写得很直白:原材料每上涨10%,将令2025年税前利润减少约1.24亿元,相当于侵蚀逾四成。知乎
九成以上的加盟店同时放大了品控难度。2024年11月,北京海淀一家加盟店被消费者投诉云吞面中吃出蚯蚓,涉事门店赔偿顾客500元、被主管部门罚款1.5万元,公司溯源为门店洗菜不当。知乎知乎
整改也在加码:公司将蔬菜清洗标准化为“浸泡、两轮冲洗、沥干、复检”四步,2025年临时现场检查次数从300次增加到707次。知乎
“手工现包”的边界始终伴随追问:馅料、面皮实为中央厨房做好后经冷链运抵门店,门店只负责包和煮。直营店也未盈利,2025年毛利率为-4.2%,2026年前五个月进一步扩大至-10.1%。36氪知乎
为什么偏偏是这个时候上市
上市进程本身颇有波折:2026年1月12日首次向港交所递交申请后因半年内未完成聆讯自动失效,7月拿到证监会境外发行上市“全流通”备案(拟发行不超过2,382.4万股境外普通股)后于7月30日二次递表,11月19日才披露聆讯后资料集。知乎
选择此时进场,与业绩修复有关:2026年前5个月营收13亿元、期内利润1.57亿元,5个月已超过2024年全年的1.42亿元。自救动作也清晰可见:来自一线城市的门店占比从2023年的58.1%降至2026年5月的47.2%,三线及以下城市占比升至29.4%。36氪知乎
零售品牌“袁记味享”走进超市冷柜,2026年前5个月收入0.69亿元、增长172.52%。知乎
但资本市场对这套模式的定价已经变了。同样靠向加盟商卖原料赚钱的蜜雪冰城,2025年3月上市时公开发售超额认购5,258倍、首日大涨43%。36氪
而据10月的报道,蜜雪冰城市值较2025年6月的高点已缩水近七成,股价跌破发行价,2026年中报净利润同比下滑14.7%。36氪
袁记自己的数字也在提醒规模之外的考题:本次拟募资仅3亿至4亿港元,规模明显小于Pre-IPO阶段的融资体量——2025年12月的B+轮即募得2.8亿元,益海嘉里、厦门建发均有参与。知乎36氪
另据招股书,若发行终止、撤回或未在有效期内完成,控股股东向Pre-IPO股东承担的赎回责任将自动恢复,而IPO前袁亮宏控制约61%股权——对赌压力实实在在落在创始人身上。知乎36氪
回到标题:让饺子铺开遍全国的,是把“调馅”搬进工厂、“现包”留给档口的工艺切分,是总部不垫一分钱、门店越密馅料越便宜的供应链账本。上市敲钟不是终点,而是另一场考试的开始——当猪价的顺风消退、开店的速度放缓,那一单6毛7的生意还能不能继续变厚,下沉市场、超市冷柜和海外门店能否接棒单店流水,很快会被港股的定价给出第一个答案。

当前文章无评论,是时候发表评论了