

财报电话会上,分析师问英特尔CFO津斯纳:第四季度营收指引,为什么比市场预期少了18亿美元?
津斯纳停顿了一下,反问:“好的,那么——以色列、客户端,第三个是什么?”
电话那头沉默了几秒。分析师没绕弯子:“执行力。执行力在指引下调里占多大比重?”
第二天,10月30日,英特尔股价跌28.58%,收在65.76美元,市值一天蒸发约1400亿美元。 道琼斯的数据说,这是它1974年以来第二惨的单日表现。36氪
前一天发布的财报,单看并不难看。营收165亿美元,同比增长21%;数据中心与AI业务73亿美元,大涨78%,是15年来最强增长。
non-GAAP净利润28亿美元,同比增长169%,每股收益0.52美元,比市场预期的0.40美元高出一截。
问题出在指引。英特尔预计四季度营收150亿到160亿美元,市场原本预期170亿;毛利率从44.1%降到38%。 CFO把原因拆成三块:以色列Fab28工厂爆炸停产、PC客户端库存调整、代工持续投入。海豚投研
前两项都指向同一个地方:PC。
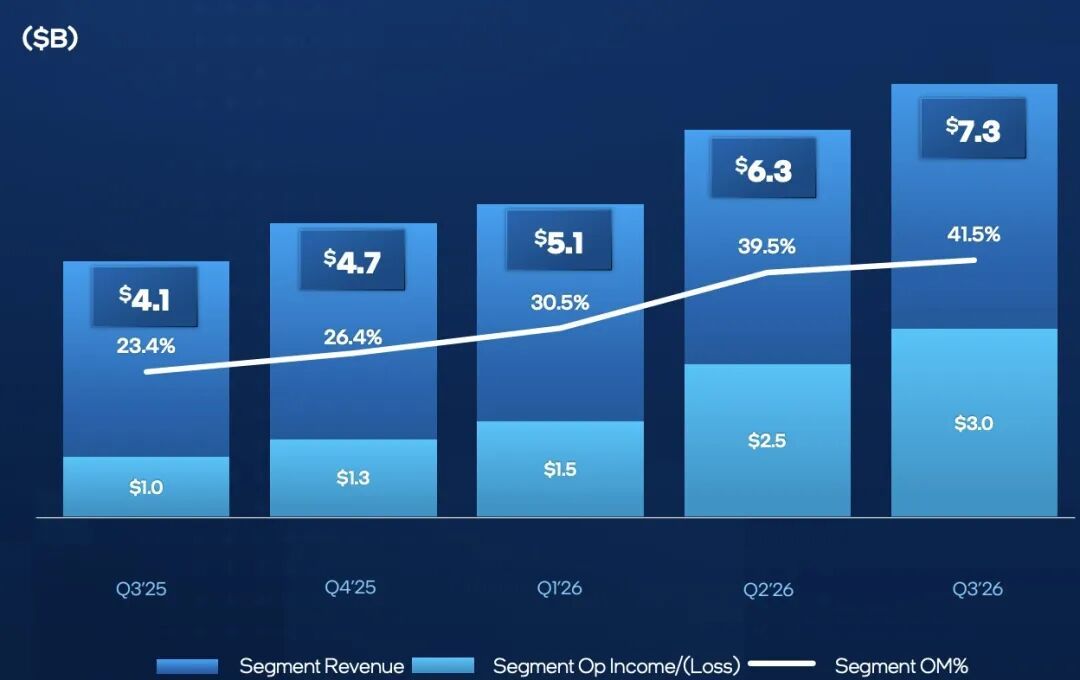
英特尔的业务现在裂成两半。数据中心与AI吃到了AI推理的订单,至强服务器CPU量价齐升,Granite Rapids一直缺货,三季度营业利润率41.5%。智东西
客户端卖的是酷睿,三季度收入81亿美元,同比下滑5%,环比下滑9%,四季度还要环比跌两成以上。

CFO给出的行业数字更直接:2026年全球PC出货量预计下滑约12%,下半年跌幅超过20%;2027年再下滑约10%。
原因不复杂。内存涨价,产能又往HBM那边倾斜,整机成本被推高,需求被压住,渠道只能去库存。
三季度全球PC出货量同比跌了17%。市场消息称,英特尔9月对PC CPU进行了年内第三轮提价,幅度约10%。
但量跌两位数的时候,涨价转嫁不了多少成本。
对想装机的人,这是句实话:过去两年“等下一代就便宜”的经验,这一轮未必成立。内存和整机的价格方向是往上走的。
英特尔已经把部分客户端晶圆产能调去生产服务器芯片,四季度PC端的供给会更紧。要买,按需买;要等,等的应该是2027年新品上市后的实测和实际成交价,而不是一个想象中的降价窗口。
再往远看,英特尔真正的赌注不在PC,也不在服务器CPU,而在代工。
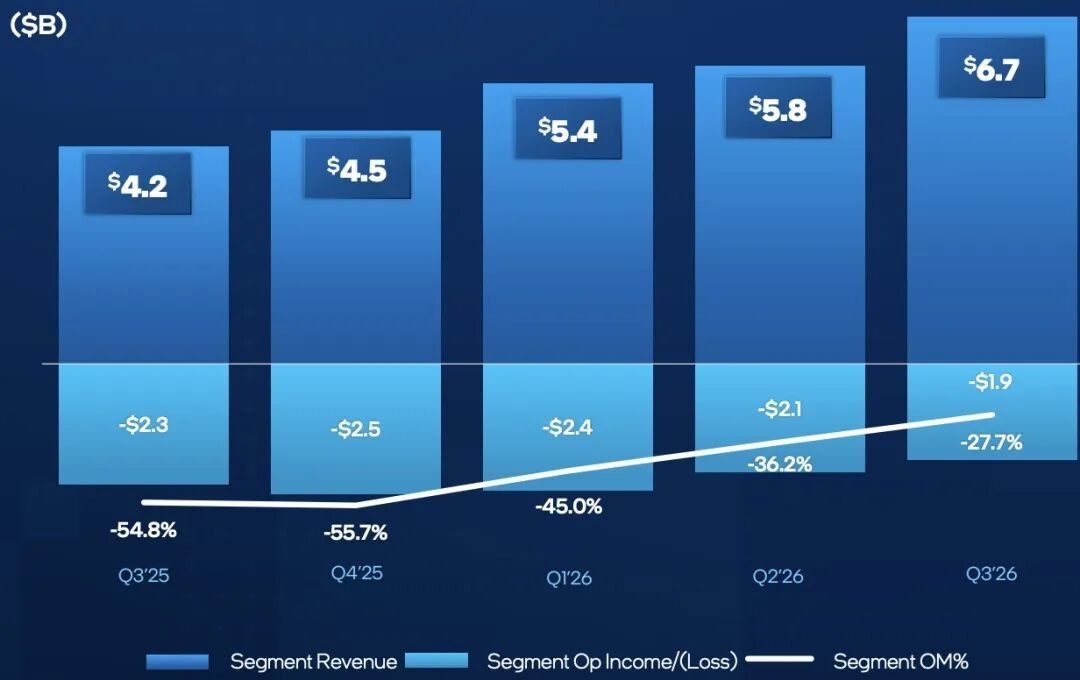
三季度代工板块收入67亿美元,同比增长58%,但其中约63亿来自英特尔自己,外部客户只贡献约4亿美元,整个板块单季亏损18.5亿美元。智东西
为了把产能填满,英特尔8月以每股95美元增发,融资约230亿美元;如今股价在55到60美元之间。 2027年资本开支还要大幅增加,公司预计全年自由现金流为负。界面新闻
11月18日,微软给了它一个像样的订单:多年期至强供货,下一代Maia加速器和Cobalt CPU的封装交给英特尔EMIB。华尔街见闻
11月19日,陈立武在奥斯汀说,18A工艺签下了第一家外部客户,没透露名字。 技术负责人补充,签的是18A-P节点,6月已进入风险生产。知乎
这些消息让英特尔11月19日美股盘中一度涨8%。 但外部代工收入要从4亿美元变成能撑起估值的规模,得看订单能不能变成稳定交付。第一财经
按目前的说法,18A良率要到2027年才达到让人满意的水平。36氪
所以,-29%不等于英特尔要倒了,+8%也不等于警报解除。对普通买家,更值得盯的不是股价,是两件事:PC出货量什么时候止跌,以及代工的外部收入什么时候不再只是“签约新闻”。
前者决定你买电脑要花多少钱,后者决定五年后市场上还有没有第二个x86选择。
当前文章无评论,是时候发表评论了