

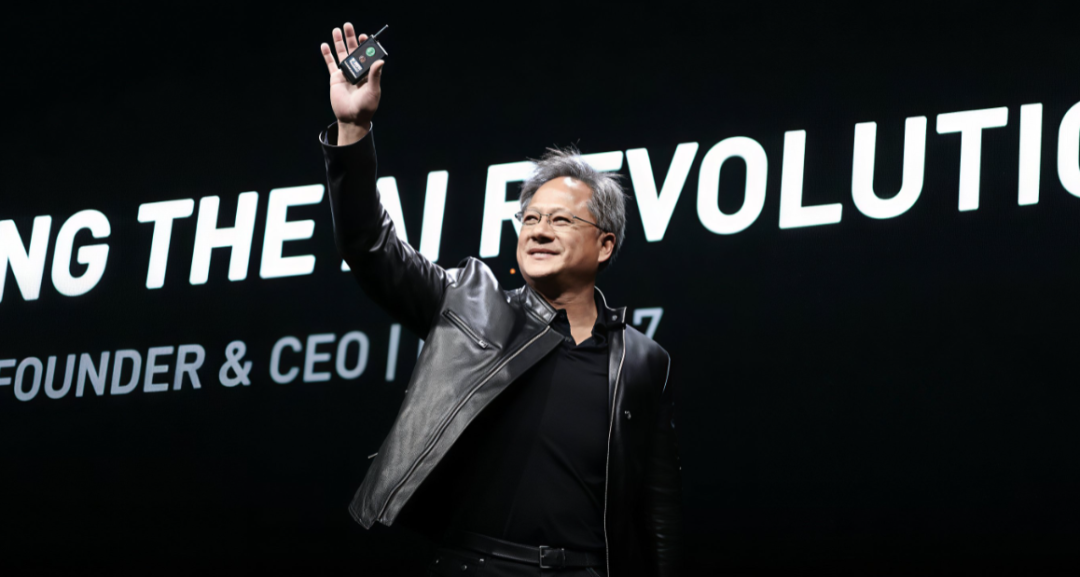
2026年11月,黄仁勋辞去英伟达CEO及董事职务。消息公布后的几个交易日,英伟达股价连续下挫,单周跌幅超过20%,市值蒸发数以千亿美元计。随后发布的Q3财报营收1158亿、利润同比增长105%,也没能止住跌势。资本市场的反应比任何一篇分析报告都诚实:一家公司的账面数据再漂亮,如果抽走那个做决定的人,它的远期定价就需要重新算。
英伟达有今天,不是因为它选对了赛道,是因为黄仁勋在赛道还没修好之前,就把整台车开了进去。
——
华尔街骂了十年的CUDA
2006年,黄仁勋决定在GeForce显卡上强行推广CUDA。当时的背景是,显卡的主业是打游戏,CUDA这种让显卡去做通用计算的架构,在华尔街看来是一场昂贵的自嗨。黄仁勋不管,他把利润砸进研发,用极低的价格卖卡,甚至给科研机构免费送,硬生生砸出了一个开发者生态。
那几年英伟达的利润率被严重挤压,股价长期横盘,差点因为这场豪赌破产。直到2012年,多伦多大学的AlexNet用两张英伟达GTX 580显卡训练出了震惊世界的神经网络,世界才恍然大悟:算力可以用于AI。
如果英伟达当时只是一个“听从华尔街指挥”的职业经理人团队,CUDA在财报连续两个季度难看的时候就会被砍掉。但黄仁勋扛了十年。今天,所有试图挑战英伟达的AI芯片公司,都在面对一座花了近二十年堆出来的软件高墙,而这堵墙的奠基人,只在这个位置上做过决定。
——
砍掉手机,全押AI
另一个只有黄仁勋能做的决定,发生在2013年。
那一年,英伟达的Tegra 4手机芯片正在和小米、高通、联发科贴身肉搏。看着市场份额被挤压,黄仁勋在内部会议上做了一个惊人的决定:停止研发手机芯片,把所有资源转向汽车、游戏和AI数据中心。
当时英伟达的移动业务体量很大,放弃它意味着直接损失数亿美元的营收。但黄仁勋的判断是:手机市场终究会陷入红海内卷,而算力终将成为数字世界的硬通货。他把原班人马推向了一个当时还在用CPU做AI训练的荒芜地带。
今天,英伟达的数据中心业务单季收入1076亿美元,占总营收的93%。那些曾经在手机芯片上和英伟达打得有来有回的对手,有的消失了,有的还在为智能手机微薄的毛利率发愁。
放弃短期营收,换取长期的战略卡位。这种决策在上市公司的治理框架里几乎不可能发生。董事会不会同意,投资人不会买单,只有创始人敢做。
——
60条汇报线,是他自己的系统
英伟达没有二号人物,这是黄仁勋管理风格的直接产物。
直接向他汇报的高管超过60名,覆盖架构、软件、供应链、销售等所有核心业务。他不设COO,不设明确的总裁级接班人。每天早上醒来,他读几百封员工发来的Top 5邮件,随时把人叫到办公室协调分歧。
这套架构的本质是:英伟达没有操作系统,黄仁勋就是操作系统。他用极强的个人精力和工程直觉,替整个公司做着跨部门的取舍。芯片什么时候流片、产能怎么分配、客户优先级怎么排,这些涉及数十亿美元的决定,他可以在一次对话里拍板。
效率极高,容错率极低。这60条汇报线上的人,习惯了对黄仁勋做单向输出,而不是在管理层内部做多向博弈。当这个系统的大脑突然停转,没有任何一个齿轮知道该怎么替代。
——
黄仁勋的信用,就是AI市场的信用
过去两年,英伟达不仅是AI芯片的供应商,更是AI产业链的信用中枢。它通过股权投资、产能担保、订单锁定,把自己变成了AI市场的最后贷款人。
烧钱的AI实验室、没有固定资产的云服务商,单靠自己很难从银行借到便宜的钱。但只要英伟达愿意为你担保,或者在你的融资轮里领投,资金就会蜂拥而至。截至今年7月,英伟达的股权投资账面价值990亿美元,未来承诺和担保合计高达5305亿美元。它用自己的信誉,硬生生托起了AI创业生态的信用扩张。
黄仁勋在,这套生态才成立。他熟悉每一个AI创始人的底牌,知道哪家的模型能跑出来,哪家的架构只是在骗钱。他离任后,继任者的第一件事就是收紧供应链担保,不再在建设阶段提供无条件背书。
信用扩张的周期,往往比技术的迭代周期更脆弱。建立信用需要十几年,摧毁它只需要一个季度的不确定性。
——
黄仁勋离任后的英伟达,芯片路线图依然排到了2028年,CUDA生态依然庞大,工程团队依然顶尖。但英伟达最核心的资产,从来不在资产负债表上。那是一个在1997年公司濒临破产时敢压上全部身家去做仿真验证的人,一个在2006年顶着亏损强推CUDA的人,一个在2013年敢砍掉手机业务去赌AI的人。
没有黄仁勋,英伟达可能还是一家不错的显卡公司。但绝对不会是今天这家站在4.5万亿美元市值、定义全球算力节奏的AI帝国。资本市场的下跌已经证明,他们买的从来就不只是一堆GPU,而是黄仁勋那三十三年里,每次都能把公司押向未来的眼光与胆识。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~
当前文章无评论,是时候发表评论了