
















24
34
耀坤液压IPO注册生效:计划募资8.09亿元,上半年营收7.34亿元
2026-11-17 09:51:17
0点赞
0收藏
0评论
撰稿 | 贝多
来源 | 贝多商业&贝多财经
11月13日,江苏耀坤液压股份有限公司(下称“耀坤液压”或“公司”)的首发注册申请获中国证监会同意,公司拟在深交所主板上市。
本次拟公开发行不超过2814.83万股,占发行后总股本的25.01%,募集资金8.09亿元。从2023年3月2日受理,到2024年1月25日过会,再到2025年12月8日提交注册,这张批文等了三年八个月。
一、油箱和硬管,连续三年国内前三
天眼查显示,耀坤液压成立于1993年。
公司做的是工程机械身上最不显眼、却绕不开的三类件:油箱(液压油箱、燃油箱)、硬管(液压硬管、非液压硬管)、金属饰件(护栏、网罩、框架)。挖掘机的一台整机下线,液压系统要靠油箱储油散热、靠硬管输送压力油、靠饰件包住外露的管路与结构,这三类件合起来,构成了一套完整的配套矩阵。
位置由两份协会证明撑着。中国工程机械工业协会出具证明,2023年至2025年,公司生产的油箱和液压硬管在中国工程机械市场的占有率均位居国内前三。
中国液压气动密封件工业协会的证明则显示,2022年至2024年公司行业产品营业收入在液压行业重点联系企业中排名前十。公司同时是中国工程机械零部件供应商100强之一。
客户名单基本覆盖了全球工程机械的主流梯队。外资一侧有卡特彼勒、小松、沃尔沃、约翰迪尔、日立建机、神钢建机,国内一侧有徐工集团、柳工集团、山东临工、山推股份、中国龙工。
技术积累落在工艺上。公司已掌握7项核心技术,全部为自主研发,参与4项国家标准和1项行业标准起草;截至2026年6月末拥有已授权专利117项。
硬管环节的低椭圆度弯曲控制技术把椭圆度做到接近零,爆破压力承受135兆帕以上不开裂;油箱环节的焊缝高速自动化焊接技术,能把最长8米的箱体焊缝一次成型,熔深均值不低于1.5毫米。
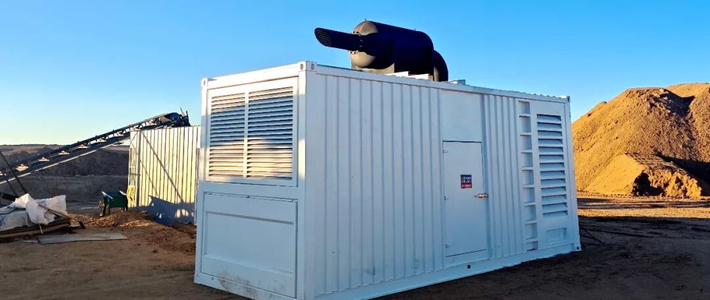
产品的外延也在打开。依托工程机械的技术转化,公司已进入卡特彼勒数据中心柴油发电机组备用电源的零部件配套体系,应用场景从工地延伸到了机房。
二、工程机械回暖了,这门配套生意怎么接住
2025年,公司营业收入7.34亿元,同比增长14.22%;扣非归母净利润1.27亿元,同比增长11.24%。2026年上半年,营业收入4.58亿元,同比增长25.72%;扣非归母净利润0.71亿元,同比增长6.19%。
把三年多的曲线连起来看:营业收入2023年至2025年分别为6.59亿元、6.43亿元、7.34亿元,归母净利润分别为1.32亿元、1.15亿元、1.29亿元,扣非归母净利润分别为1.27亿元、1.14亿元、1.27亿元。
2024年是行业的筑底年,营收基本持平,2025年重新回到增长通道,2026年上半年则把增速抬到了两位数。
支撑这条曲线的是下游的挖掘机销量。2023年全国挖掘机销量19.50万台,2024年20.11万台恢复增长,2025年23.53万台同比增长16.97%,2026年上半年15.23万台同比增长26.39%。
配套件的订单节奏,基本跟着这条销量曲线走。公司对后面的判断也不保守。招股书预计,2026年前三季度营业收入6.5亿元至6.8亿元,同比增长20.40%至25.96%;归母净利润1.01亿元至1.07亿元,同比增长6.68%至13.02%。
毛利率是一条稳住的线。2023年至2026年上半年,综合毛利率分别为33.01%、33.53%、32.33%、31.21%,四个报告期都守在31%以上。
分产品看,硬管的毛利率最高,常年处在37%至41%的区间;金属饰件次之,32%至36%;油箱在27%至29%。三条线梯度分明,硬管靠工艺、油箱靠规模,结构上没有单点依赖。
财务结构相当轻。2026年6月末合并资产负债率12.36%,流动比率5.36倍,速动比率4.66倍。经营性现金流2023年至2025年分别为1.76亿元、0.82亿元、1.30亿元,三年累计3.88亿元,与同期3.67亿元的净利润累计额基本匹配。
境外收入占比常年落在30.94%至33.07%之间,泰国子公司2018年起投产,2025年末又新增车间投入生产,海外这条腿是自己长出来的。
三、八成募资落在徐州一期项目
募资的用法很清楚。徐州耀坤液压有限公司液压元件及零部件生产建设项目(一期)6.59亿元,占募资总额的81.4%;研发中心建设项目0.80亿元;补充流动资金0.70亿元,三项合计8.09亿元。
从最初的9.00亿元方案调整到8.09亿元,缩掉的部分正是徐州项目的二期内容,钱集中投在一期。
这一期规划建设期30个月,建成后具备15万件油箱、200万件硬管(含护栏)、150万件金属饰件的生产能力。
考虑到部分原有厂房的生产经营会逐步迁入徐州厂区,剔除搬迁产能后,实际新增为油箱11万件、硬管102万件、金属饰件110万件。项目选址紧邻卡特彼勒、徐工集团的工厂,配套半径短,运输与响应成本随之下来。
研发投入维持在4%上下。2023年至2025年研发费用分别为2950万元、2781万元、3089万元,占营业收入的比例为4.47%、4.33%、4.21%,2026年上半年为1801万元、占比3.93%。
截至2026年6月末,公司员工1133人,其中研发人员110人占9.71%,生产人员807人占71.23%。油箱结构件耐久振动试验平台、复杂件内腔清洁冲洗工艺、抗疲劳大位移补偿焊接工艺等6项前沿项目已经启动。
股权集中在这家人手里。谢耀坤直接持股46.72%,谢文庆、谢文广各持16.78%,三人合计持股81.85%、控制87.39%的表决权;谢耀坤与谢文庆、谢文广系父子,谢文庆与谢文广系兄弟,出现分歧时以谢耀坤意见为准。
谢耀坤任董事长,谢文庆任董事、总经理,谢文广任董事、副总经理。机构股东里,丞坤盛势持股7.11%,毅达高新2.51%,联泰投资1.78%,疌泉投资1.45%。
上市标准用的是原规则下的第一套:最近三年净利润累计不低于1.5亿元、最近一年不低于6000万元,且三年经营性现金流累计不低于1亿元或营业收入累计不低于10亿元。公司2023年至2025年净利润累计3.67亿元,经营性现金流累计3.88亿元,营业收入累计20.36亿元,三条都过线。
如今,耀坤液压手里握着一张等了三年八个月的批文、一份连续三年国内前三的份额证明,以及一条从油箱、硬管到金属饰件的完整配套链。三十多年只做工程机械身上这几类件,把工艺磨到能对标国际主机厂的验收标准,这条路走得不快,但每一步都落在实处。
整体来看,挖掘机的更新周期才走到上行段的中途,徐州一期投产后的产能爬坡与数据中心备用电源这条新线,会给这家公司再添一段可讲的故事,值得期待。