“零跑B01第二年保费怎么比第一年还贵啊,一次险都没出过。”11月13日,小红书这条帖子下面二十多条评论,一半在报自己的价,一半在问同一句:我没出险,凭什么涨?小红书
北京金女士的账更具体:2023年约4400元,2025年约5000元,今年6月投保7400多元,一年多掏2400多;业务员只解释了一句“按3年内出险记录核定”,可她2025年一次险都没出。武汉徐先生更极端,车险到期前上线比价,14家保险公司一个报价都没给。新华网21世纪经济报道
先把结论摆这儿:2026年,决定你保费的早就不只是“你出没出险”。汽车服务世界
没出险也涨,问题出在公式上
商业车险保费 = 基准保费 × 费率调整系数,而费率调整系数 = 无赔款优待系数(NCD)× 自主定价系数 × 交通违法系数。中保新知
最容易被忽略的是基准保费。它不是拿你去年的账单打折,而是每年都在变——所以NCD给你打了折,账单照样可能比去年贵。备胎说车
保险公司能自己取值的是自主定价系数:燃油车区间0.5~1.5,新能源车今年3月已扩围到0.55~1.45,全国执行。区间越宽,人和人差得越多,而续保通知上只印一个总数。中保新知
南都湾财社的续保调查里,约三分之一车主没比价就续了,约四分之一遇到过报价明显波动,还被“额度有限”“优惠快截止”催着下单。南都湾财社
四个涨价开关
违章。 今年3月起,车险系统与交管数据全国联网,异地违章、换家保司都躲不掉,一次闯红灯可能变成续保时几百元上浮。21世纪经济报道
用途。 跑过网约车、顺风车,在保司系统里叫“私改营运”,普遍被标为高风险,再叠加出险和违章,很可能直接被拒保。汽车服务世界
里程。 湖州唐先生,车价26万多,一年跑了4万多公里,续保时被判成“营运车”,报价1.5万多。他没续,把车卖了。汽车服务世界
车型。 你所在的城市、你开的这款车的整体赔付表现,都会进到定价里——哪怕你纯家用代步,同款车被大量拿去跑网约车,基础保费也跟着涨。21世纪经济报道备胎说车
新能源为什么整体更贵
一位车险业务部门人士的解释很直白:很多新能源车采用一体压铸技术,维修成本高,基础保费就贵;加上提速快、驾驶习惯与油车不同,事故概率也更高。中国精算师协会执行副会长兼秘书长张晓蕾给过一组数:新能源车险车均风险成本约为燃油车的2.2倍,保费却只有燃油车的1.7倍。21世纪经济报道中保新知
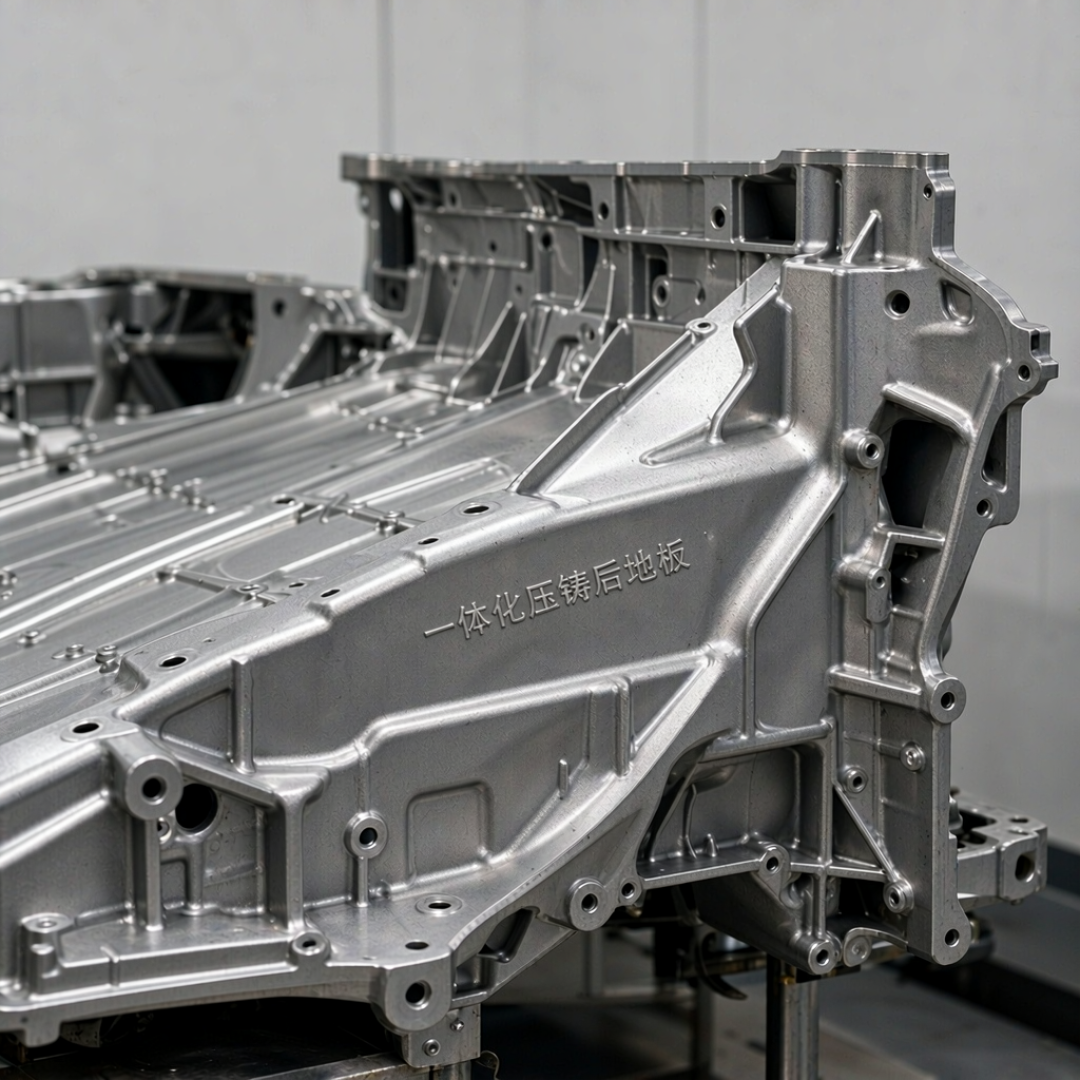
行业整体也不轻松:2025年全行业承保新能源汽车4358万辆,保费收入1900亿元,承保仍亏损56亿元。华东政法大学教授孙宏涛的判断是:“车主喊贵、险企喊亏”同时存在,症结不在价格水平,而在价格结构。新华网中保新知
还有一层:“报行合一”严格后,渠道能让利的空间持续收窄,你感知到的部分“涨价”,其实是过去被口头返利掩盖的真实保费浮出水面。而保单外的现金补贴、口头承诺不受保险合同保护,兑现不了,你连凭证都留不下。知乎
续保这几步别省
先核对信息,再谈价。 历史出险记录、车辆用途录错了,报价一定错。
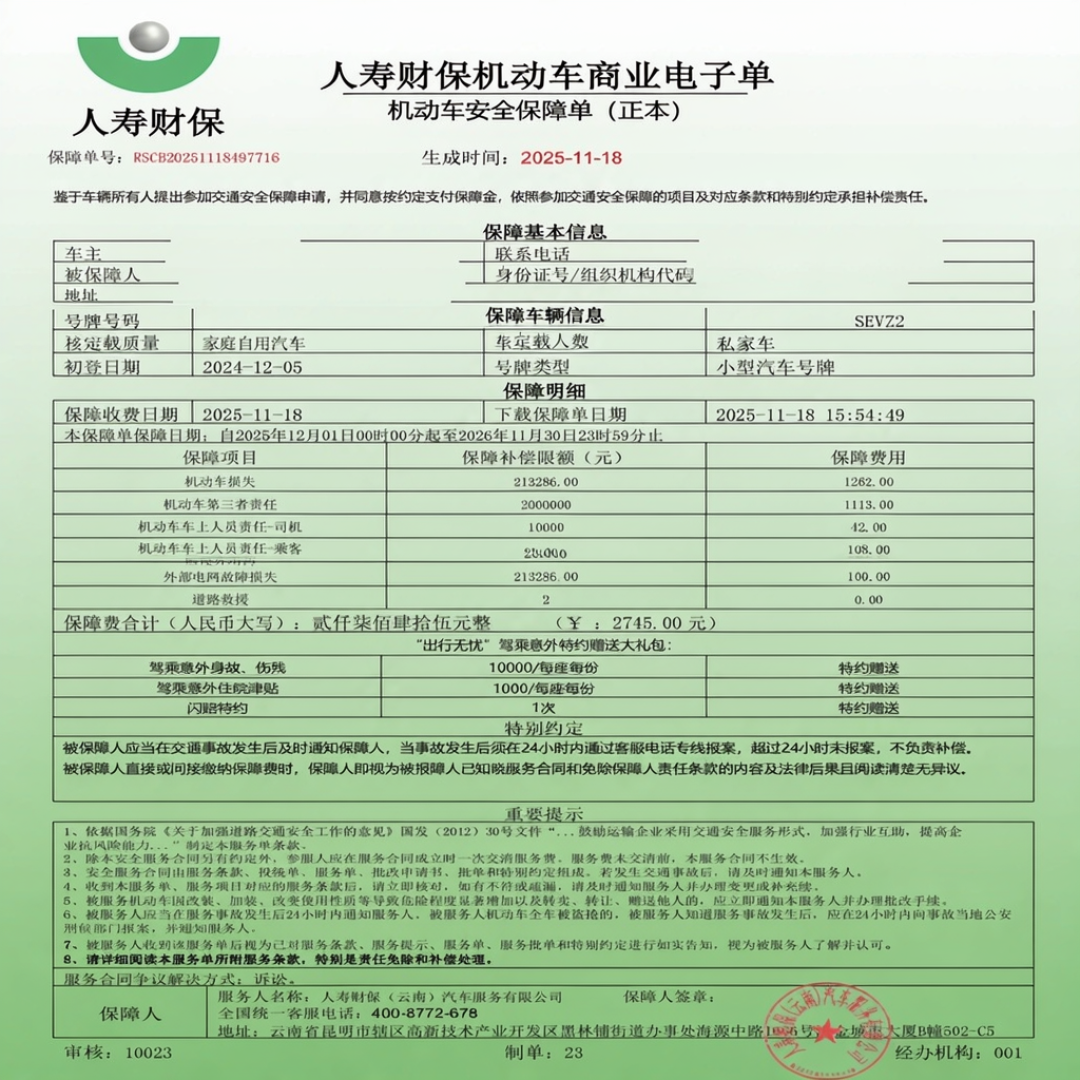
比价要“三个一致”。 投保信息一致、保险责任一致、保险金额一致——三者险保额、车损险金额、医保外责任,有一项不同,总价就不可比。知乎
报价一个月跳一次,正常吗? 车辆、出险记录、保障方案都没变,却靠临时返现、拆减保障做出低价,就要当心。
别拿保障换价格。 新车、新能源车别轻易砍车损险;三者200万在大城市未必够,可以往300万、500万看。知乎
真被拒保或涨得离谱: 打12378。南都调查里,超六成受访者表示会去咨询或投诉。南都湾财社
政策确实在动。今年9月10日,工信部等九部门《智能网联新能源汽车产业发展“十五五”规划》写明“深化新能源汽车车险改革,优化商业车险基准费率”。中保新知
但专家呼吁的方向,是从“一车一价”走向“一车型一价”,让车型风险等级和基准保费挂钩。不是马上降价。新华网
所以今年这一单,还得自己算清楚。