
















13
10
新荷花通过港交所聆讯:2025年营收10.12亿元,毛利率升至21.8%
2026-10-26 21:12:23
0点赞
0收藏
0评论
撰稿 | 贝多
来源 | 贝多商业&贝多财经
10月25日,四川新荷花中药饮片股份有限公司(下称“新荷花”或“公司”)通过港交所主板上市聆讯,广发证券、农银国际担任联席保荐人。
2026年前四个月,公司实现营业收入4.32亿元,同比增长12.9%;利润0.34亿元,同比增长63.7%;毛利率升至21.8%,较2023年的18.5%高出3.3个百分点。
一、收入站上13亿元,利润回到亿元级
天眼查显示,新荷花成立于2001年。
2023年至2025年,公司收入分别为11.46亿元、12.49亿元和13.35亿元;利润分别为1.04亿元、0.89亿元和1.07亿元,毛利额同期从2.12亿元、2.13亿元增至2.53亿元,2026年前四个月0.94亿元。进入2026年,前四个月收入4.32亿元、利润0.34亿元,增速双双抬升。
毛利率的走势是理解利润的关键。2023年为18.5%,2024年回落至17.1%,2025年回升至19.0%,2026年前四个月进一步升至21.8%——修复的来源有两个:黄连、川贝母、法半夏等核心原材料成本回落,以及高毛利产品在收入结构中的占比提升。
原材料采购成本占收入的比重从2023年的76.9%降至2025年的74.6%,2026年前四个月进一步降到71.3%,采购额分别为8.81亿元、9.74亿元、9.96亿元和3.08亿元。
收入结构里,普通饮片是基本盘,2023年收入9.53亿元,2025年增至11.97亿元;毒性饮片虽然体量小,但炮制门槛高、贡献稳定的高毛利。
大单品的放量看得最清楚:2026年前九个月,黄连销量从上年同期的70吨增至205吨,麦冬从197吨增至606吨,川贝母与炒酸枣仁亦保持按年增长。
渠道上,零售药店的权重让位于医院与医疗贸易公司,全国集采成为新的放量引擎,前五大客户收入占比保持在27.9%至30.4%之间,最大单一客户约8%,结构相当分散。
上游端,来自五大供应商的采购额占比从2023年的36.0%逐年降至2026年前四个月的28.7%;截至2026年4月30日,公司持有现金及现金等价物1.19亿元。
二、4900个品规背后的标准化产线
中药饮片这门生意的核心难点在“非标”:药材的产地、采摘时节、炮制工艺稍有差异,药效便大不相同。新荷花把功夫下在标准上。
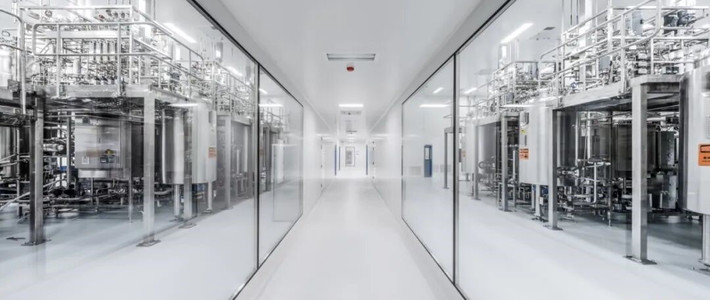
公司自2003年取得GMP认证,是国内最早按GMP标准组织中药饮片生产的企业之一,此后建立起标准化生产流程、自动化生产线与供应链可追溯系统;实验室获得CNAS认可,检测资格在美国及部分欧洲主要国家获得承认。
产品矩阵覆盖超过770种、4900个品规的中药饮片,涵盖中医药行业使用的主要药材。
其中最具分量的是毒性饮片:《医疗用毒性药品管理办法》仅收录28种毒性饮片,新荷花生产其中主要的10种,包括法半夏、清半夏、姜半夏、白附片及黑顺片——这类产品炮制工艺复杂、生产资质与技术门槛极高,构成了公司早期的护城河。
质量的源头在种植端。截至2026年4月30日,公司委聘20名GAP认证供应商,对应23个GAP认证种植基地,总面积约29.7平方公里,从源头种植到终端炮制实现全链条把控。
公司自研的DNA条形码系统利用分子生物学技术对药材品种进行鉴定与认证,已被中国和英国药典采用。
数字化渠道是另一条线。2024年1月推出的B2B平台“金方草堂”已服务超过7000名客户,2025年贡献收入1020万元;面向个人消费者的“金方云”与“金色荷花”自2026年5月起整合为全新的在线平台“新荷花中药”,并已上线微信小程序,把全国超9.7万家小型诊所和健康消费人群纳入服务半径。
三、集采打开1302家医院,募投指向产能与出海
市场格局决定了这套打法的天花板足够高。按2025年中药饮片产品收入计,新荷花在中国排名第二,市场份额约0.4%,而前五大参与者合计仅占2.7%——一个极度分散的市场,恰恰是头部企业用标准与产能整合份额的地方。
整体市场同样在扩容:2020年至2025年,中国中药产品市场规模从3938亿元增至4266亿元,预计2035年达到4692亿元。
集采是眼下最确定的增量。2025年2月,全国45种中药饮片第一轮集采结果公布,新荷花中标29个品种共55种规格,1302家公立医院选择其产品,累计中标合同金额3290万元,其中1217家为新客户。
2026年第二轮集采中,公司对全部41个品种投标、40个品种中标。运营数据同步兑现:2026年前九个月,公司销售及交付中药饮片10118吨,同比增长约34%,新增341名客户。
其中包括155家医院及医疗机构;平均售价随集采温和调整约8%,以量补价的模型在跑通。出海方面,公司已依托合作伙伴覆盖越南、马来西亚及香港、台湾地区。
股权结构上,IPO前创始人江云持股31.5%,其子江尔成持股18.1%,连同国嘉投资的15.6%,父子合计控制65.2%的股权;江云在医药行业深耕近四十年,1996年起执掌国嘉投资,2001年12月出任公司董事长。外部股东中,朋锦泰荷持股7.6%,港股中药企业中智药业持股3.9%,成都壹壹持股3.7%。
本次募资的投向与增长路径一一对应:扩大中药饮片产能、升级数字化智能生产系统;开展销售及营销活动、提升品牌与渗透率;布局面向个人消费者的草本健康产品业务。
在越南及马来西亚建立海外销售渠道;开展战略性投资及潜在收购、重点布局中药上游供应链;以及补充营运资金。
如今,新荷花手里握着三样东西:一套被中英两国药典采用的DNA条形码鉴定体系、一张覆盖23个GAP基地与4900个品规的质量网络,和一条由集采打开的1302家公立医院渠道。
整体来看,中药饮片行业正在从“散沙市场”走向标准化整合,一家用二十多年把炮制工艺做成现代产能的企业,已经站在港股主板的门口,这一程值得期待。