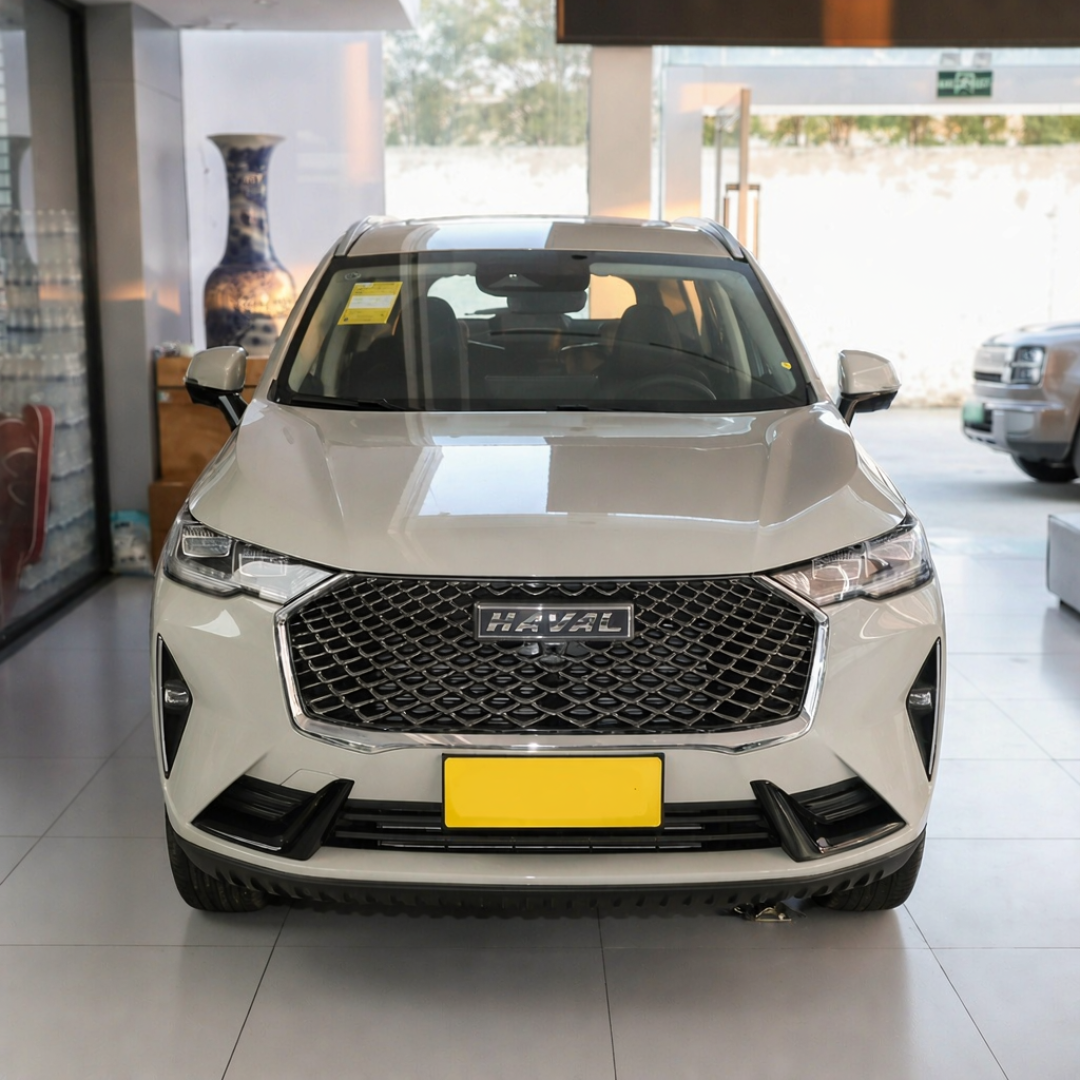
10月的长城,像在给自家日历赶工:魏牌高山8HEV今天(10月26日)正式上市,统一零售价26.58万元,比27.58万元的预售起售线直接砍下一万。 二代蓝山定档明天(10月27日)全球首秀,方盒子造型的蓝山从"奶爸车"改行了。 再往前,大狗HEV上市、H10开始交车、战舰700开卖。产品节奏前所未有地密。微博知乎
也是在同一周,知乎上"长城汽车为什么死磕比亚迪?“这个话题下挂出了一条1648赞的新回答,评论区堆到209条。热评第一条是"重用魏大小姐也是重要的一环”。 情绪归情绪,这条评论区真正吵的其实是一件事:起点最高的那个优等生,为什么成了离比亚迪最远的那个?知乎
想回答它,不用引用金句,先把五组数对完。
第一组:2016年,长城是"被追"的那个。 那一年长城全年卖了107.45万辆,吉利76.59万辆,比亚迪只有49.67万辆。 哈弗H6年销58万台,巅峰单月8万多,此后连续103个月霸着SUV销冠,累计卖出超450万辆,最多时一款车占长城总销量的近四成。 按这位答主的原话:论起点,长城是最高的那个,没有争议。知乎知乎
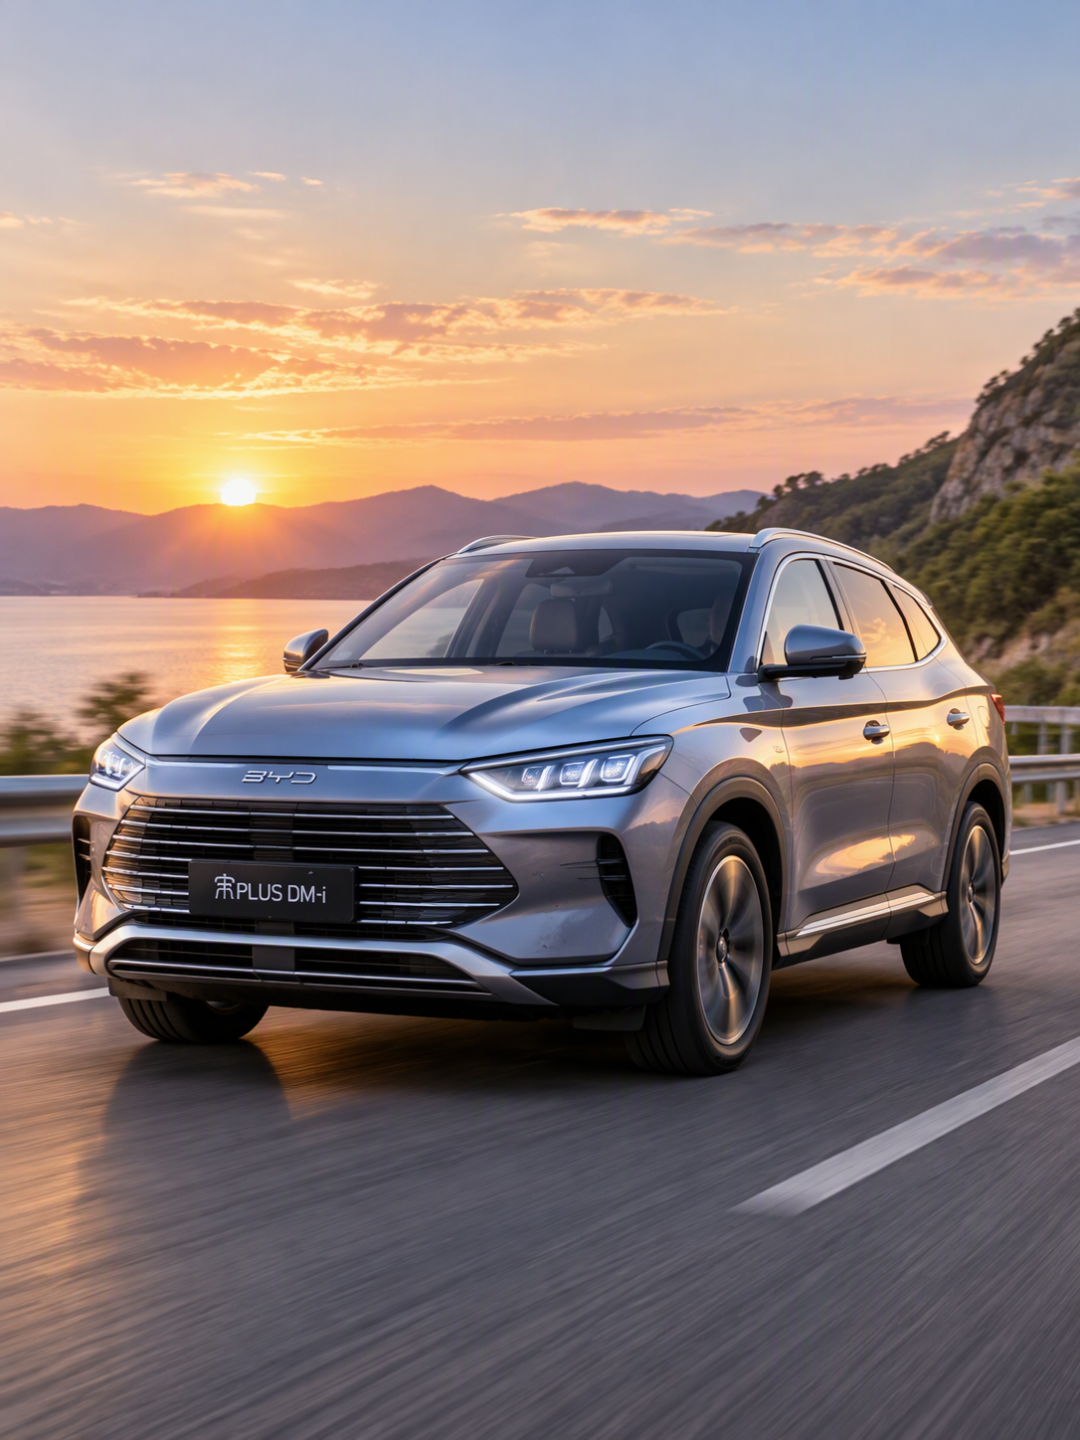
第二组:2022年,攻守易位。 比亚迪停售燃油车、all in新能源,当年186.9万辆登顶民营第一;吉利143.3万辆;长城同比跌了16%,只剩106.7万辆。 同年,宋PLUS DM-i全年卖出38.8万辆,哈弗H6只有23.9万辆——"国民神车"的皇冠当众易主。 而宋PLUS打进的价格带,恰恰是H6的家门口。知乎知乎
第三组:2025年,差距拉开成量级。 比亚迪460.2万辆、吉利302.5万辆、长城只有132.4万辆。 长城这一年销售费用暴涨43.9%到112.73亿元,营收只涨10.2%,净利润反而下滑22%——钱花了,效果还没出来。知乎
第四组:2026年前三季度,最扎心也最容易被读错的一组。 比亚迪313.16万辆,吉利223.55万辆,长城92.03万辆,连比亚迪的三分之一都不到。 但注意,这92万辆同比只微降0.33%,基本走平。也就是说:长城没有崩,它是在原地踏步中被甩开的。 可9月单月藏了另一层信号:长城9月卖了11万多辆,看着还行,但同比跌了14%,是前五名里唯一下滑的。 而零跑连续三个月月销破10万,第五名的椅子已经烫屁股了。知乎今日头条
第五组,也是最反常识的一组:真正"死磕"的叙事里,出海占比更高的其实是长城。 按易车的出口盘点,1-9月长城乘用车出口41万辆,位列行业第五,份额5.9%。 海外已占到长城总销量的四成多;而比亚迪9月出口18万多辆新能源汽车,同比暴涨154%,海外占比已经逼近四成。 两家都被说成"靠海外养着",但长城国内基本盘的收缩速度,比它的海外增速更需要盯。知乎今日头条
数对完了,说回"死磕"这个词。长城和比亚迪之间最有标志性的一战发生在2023年5月25日:长城公开实名举报比亚迪秦PLUS DM-i、宋PLUS DM-i使用常压油箱、涉嫌燃油蒸发排放不达标,而且时间点选在宋Pro DM-i冠军版上市当天上午。 这是国内自主品牌史上第一次车企公开实名举报头部同行。为什么咬住比亚迪不放?因为它的主攻方向恰好拆的是长城的护城河——10-15万级家用SUV和轿车。但如果你只看这两年长城的动作,会发现"死磕"更像是舆论叙事,实际打法是绕着走:不硬拼主流插混家轿,转而押品类——坦克在硬派越野细分市场依然有壁垒,皮卡连续多年国内第一。 方盒子家族(H10、大狗、战舰)另开一桌,再加"不用充电"的HEV线(大狗HEV、今天26.58万的高山8HEV、把欧拉5做成三种动力)。知乎知乎
问题也出在这里。品类能守住细分,撑不起百万辆级体量;而被长城公开否定过的增程路线,2021到2025年从10万辆涨到123.5万辆,理想和问界靠这条路跑了出来。 评论区里那条"黑猫停产把6-8万纯电市场拱手让人"的复盘,和今天零跑在同样价位段的起量互为注脚。再加上品牌矩阵的稀释——哈弗、魏牌、欧拉、坦克、炮,产品名却叫大狗、好猫、初恋,用户会问"好猫和大狗是什么关系",而比亚迪用汉唐宋元、吉利用银河领克极氪,把认知收得更拢。知乎
所以"长城输在哪"的结论,强度只能说到证据覆盖的地方: 它不是败给比亚迪一家,而是在每一次关键节点都选了"更稳妥"的路——2016年魏建军就公开说过,长城只做新能源的"跟随者",2020年又把重心押在高端化、搞魏牌,等2024年Hi4大规模铺开时,转型窗口已经过半。 保利润、守燃油、慢跟随、追细分,稳在风平浪静时是优点,行业剧变时就是枷锁。知乎
最后给不同的人三条可执行的东西:
越野/方盒子/没法充电装不了家充的用户:长城的品类壁垒短期内仍是硬通货,值得盯的是明天二代蓝山首秀后的定价、以及今天高山8HEV的实际落地价(注意HEV车型购置税全额交,这是"不用充电"路线的真实成本)。
10-15万主流家用用户:你在长城和比亚迪之间纠结的本质,是"插混绿牌免购置税"对"燃油/HEV+终端让利"的总拥有成本问题,先把落地价、税费、充电条件三笔账算完再试驾,别先站队。
盯风向的信号:长城Q3财报就在下周到11月初之间(中报口径里那笔22.7亿未到账补贴和17.6亿汇兑损失是否延续);四季度月均需29.3万辆才够到180万的年度目标线,而9月只有11万——目标会不会再调,比目标本身更能说明问题;以及零跑的月销10万能不能连续压到年底,头部五名的座次Q4大概率要重排。
十年前H6照亮过中国品牌SUV的路,十年后的评论区里有人还在替长城惋惜,也有人反问"比亚迪的全供应链模式,最终估计积重难返"。这话对不对,不用今天下结论——把上面五组数存下来,等Q3财报和年底销量榜出炉,再回来对一遍答案。