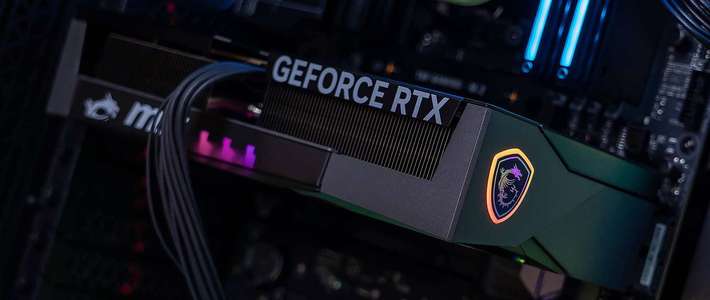
消费级显卡的定价权已经离开了英伟达:成本端被按 AI 订单分配产能的存储原厂拿走,成交端落到按稀缺性加价的一级渠道手里。10 月 16 日 RTX Spark 全球发布会后的采访里,被问到消费级显卡缺货,英伟达开发者关系副总裁 Ida Keita 的回答毫无回旋余地——他把原因指向上游的半导体供应链:不只是 GPU,还有 DRAM,也就是内存,短缺已经超出英伟达的控制。这句表态当晚就登上了国内硬件社区的热帖标题。知乎哔哩哔哩
“控制不了”在成交价上是可以量化的。韩国市场热门卡要靠抽签或先到先得才能买到,旗舰卡成交价约为含税建议零售价的 5 倍;美国首发价 1999 美元的 RTX 5090,10 月中旬部分渠道实际成交已到 4300 至 10000 美元。 国内行情同构:32G 版 RTX 5090 的平台报价一个月内从约 3.5 万元涨到 5.4 万元,经销商开始惜售。知乎知乎
和 AI 抢同一条产线的,是显卡旁边那圈显存
定价权上移的第一个台阶,在存储原厂手里。游戏显卡用的 GDDR7 与 AI 服务器用的 HBM,本质上是同一类先进 DRAM 产线的产品:AI 需求爆发后,三大原厂把绝大部分先进产能转向利润率远高于消费颗粒的 HBM,留给显卡显存的份额被结构性压缩。IDC 的估算能看出挤压的力度:2026 年 AI 数据中心将消耗全球约七成的内存产能,而 2022 年这个比例还只有两三成。界面新闻知乎
原厂报价单证实了这一点:集邦咨询统计,2026 年一季度常规 DRAM 合约价环比涨超 90%,NAND 闪存涨幅 55% 至 90%。现货端更直观,深圳广电 10 月报道,华强北内存条价格一年涨了 300% 以上,DDR5 16G 从 200 多元涨到 1400 元以上。显卡的物料清单上,内存颗粒从配角变成了决定整机价格的最大变量。界面新闻知乎
厂商在转嫁,渠道在定价
看清芯片厂商自己的动作,会发现所谓“定价”已经变成成本转嫁。英伟达没有直接调整整卡的建议零售价,而是通过“GPU 加显存”的打包供货转嫁成本——今年 5 月和 7 月两次向下游显卡厂商发出 GPU 套装涨价通知,核心原因就是存储价格失控。AMD 则选择了另一条路:10 月 1 日起在全球直接上调指导价,RX 9070 涨 700 元至 6299 元。一个把成本打包甩给合作伙伴,一个让指导价重新跟上市场,殊途同归之处在于:厂商已经不敢或不愿再为终端承诺一个可执行的价格。界面新闻知乎
指导价失锚之后,成交价交给了渠道。7 月那一轮涨价通知发出后,各大显卡品牌工厂全面执行封仓、暂停批量出货,流通环节现货快速收紧,“一天一个价”重新出现在华强北。到今年 10 月,往年“618 探底、双 11 抄底”的节奏彻底反转:双 11 显卡价格全线走高,与 618 的换代新低形成鲜明对比。界面新闻知乎
内存已经涨不动了,为什么显卡还在涨
涨价也不会只停留在显卡。有媒体记者 10 月中旬走访杭州数码店了解到,笔记本整机价格涨幅高达五成,游戏本从 9000 多元涨到 14000 元,有商家销量降了两成。微博
但松动的信号同样存在。德国 3DCenter 的跟踪统计显示,9 月到 10 月这一个月,DDR5 内存价格涨幅已收窄到 2.7%,基本涨不动了,而 DDR4 和显卡还在猛涨。这个时滞恰恰是判断拐点的关键:显卡的涨势一部分来自成本引擎还在空转,另一部分来自渠道惜售的自我强化。内存现货价率先见顶,意味着成本端最先撑不住的是囤货的渠道,而不是厂商。知乎
定价权最终会去哪,取决于两条线:一是三大存储原厂为常规内存和显存扩建的专用产能何时放量,二是英伟达下一轮 GPU 套装调价与 AMD 的指导价还能撑多久。在此之前,按指导价买到主流显卡对消费者仍是小概率事件。至于下一代 RTX 60 系列推迟甚至砍线的传闻,尚无一手信源确认,不宜作为决策依据。