寒假和新年出游季快到了,小红书盗刷帖也在肉眼可见地变密。10月24日有一篇连正文都没有、只挂了一个"#visa盗刷"标签的帖子,评论区里15个人在互相交流被盗经历。把近两个月(9月下旬到10月下旬)全网二十多篇高热境外盗刷帖里、记录完整能拼出时间线的12个真实案例拉通看完,最大的感受是:卡没丢、人就在现场,照样能被刷;而决定这笔钱能不能回来的,很大程度上是你手里这张卡背后的银行,案发后那几个小时干了什么。
同一张Visa被盗,四种结局
结局A:银行比你先发现(这次的主角是招行)
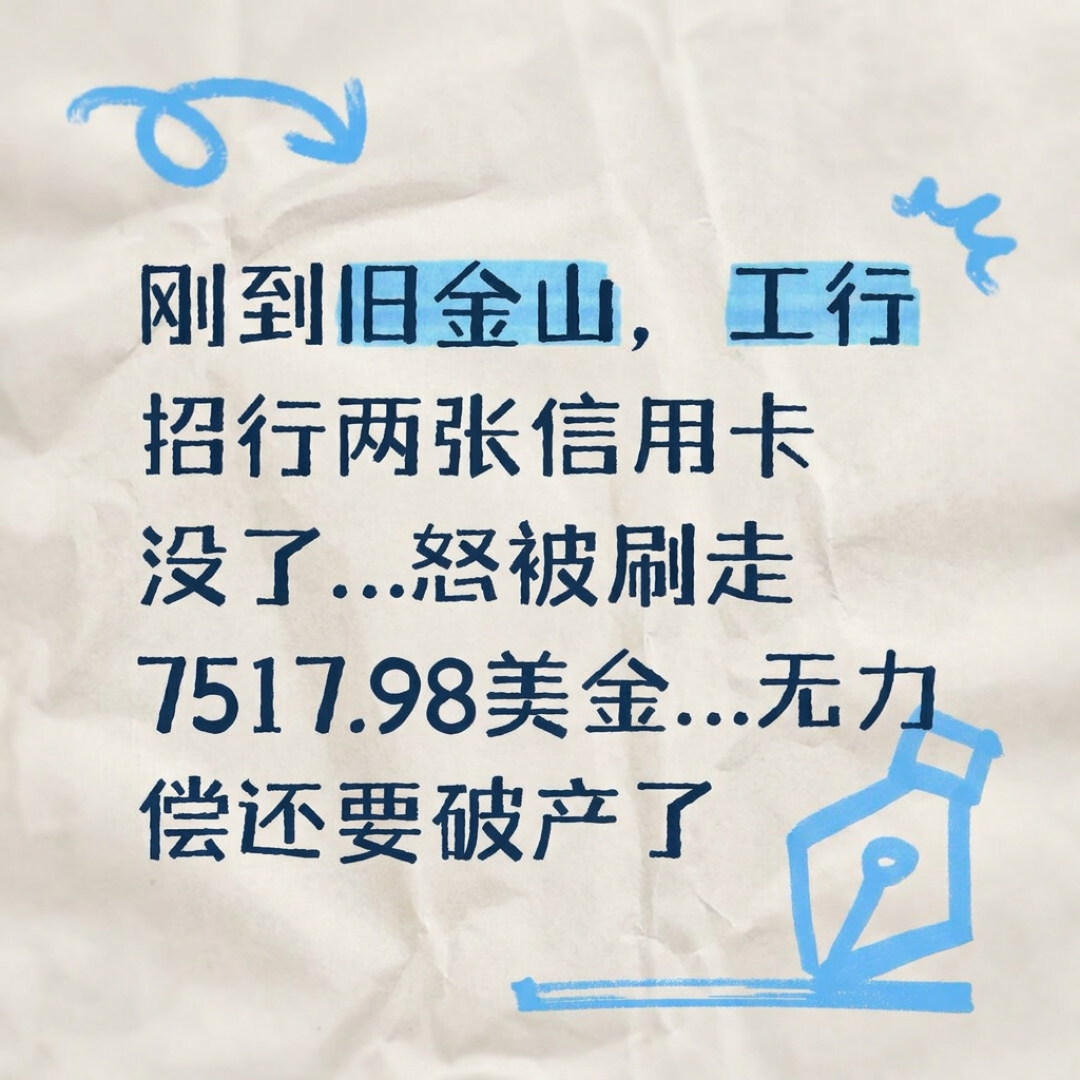
热度最高的那篇(9月25日,赞4616/藏4996/评1061):发帖人刚下飞机,招行Visa和工行星座卡两张一起出事。招行侧显示Walgreens药房连续3笔异常,账号"自动异常就给我停了";工行侧全部是预授权,人在国外连扣的什么都看不到。后续招行走App远程提交材料,信用卡中心一周内销账;工行这边,银行和卡组织互相推诿,有客服说看到是“风险交易”但是就是不冻卡,要求实际入账之后走拒付流程。小红书
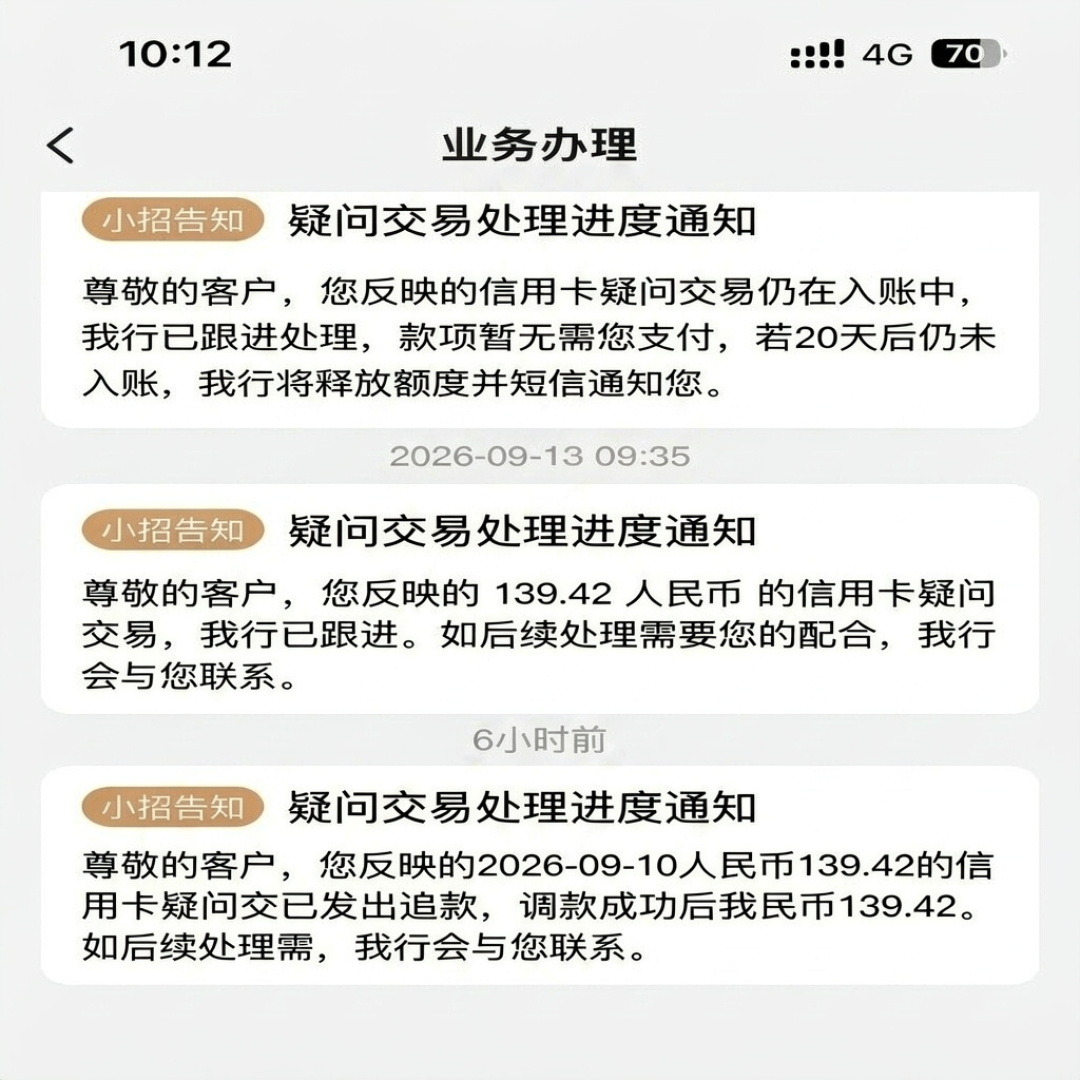
匈牙利打车案(9月10日):Bolt被刷7990福林(入账核定139.42元),微信14:29推送动账提醒,发帖人当场App一键锁卡,当晚致电挂失并上报疑问交易,9月12日新卡到、9月13日疑问交易入账、9月16日确认盗刷发起追款、9月17日确认无需偿还、额度还原——全程7天。小红书
日本凌晨案(8月11日发帖):招行直接用一笔负账单把账平了:不需要我还款,但后续银行会继续和商户追回,其实属于是银行兜底了。小红书
结局B:银行主动来电,但你得自己跑完证明链
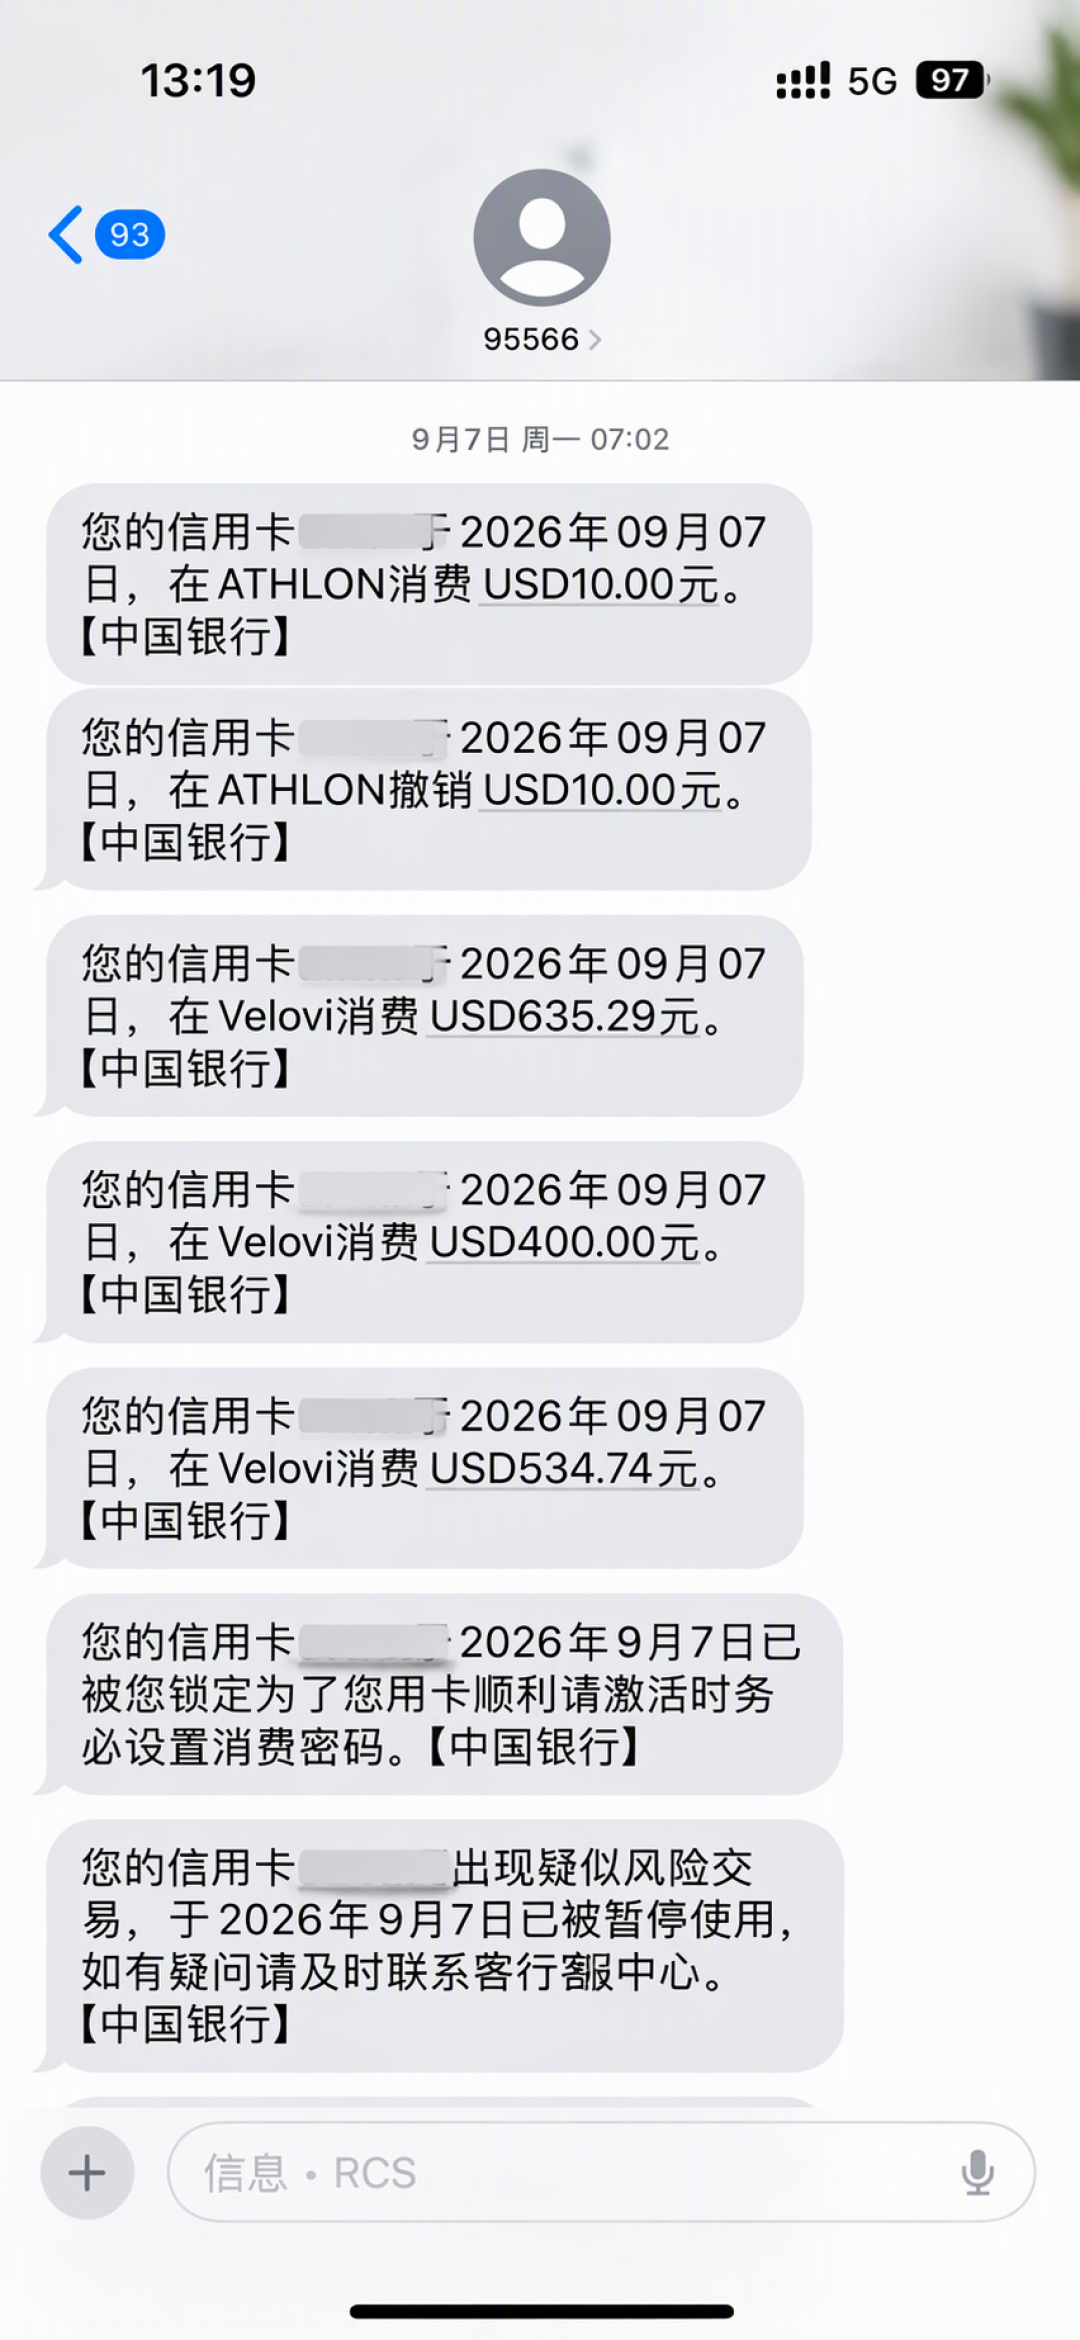
中行卓隽卡(9月7日案发):早上醒来发现中行未接来电,看一眼短信立刻锁卡、打客服、当天报警做笔录(两天出回执);回国后用这张卡在ATM插卡消费一笔,证明"卡在身边";中秋回开户行递材料签字按手印;10月14日被盗刷部分全部返还,10月23日短信通知欺诈交易无需还款。全流程约一个半月,结果是好结局,但每一步都得持卡人自己踩准。小红书
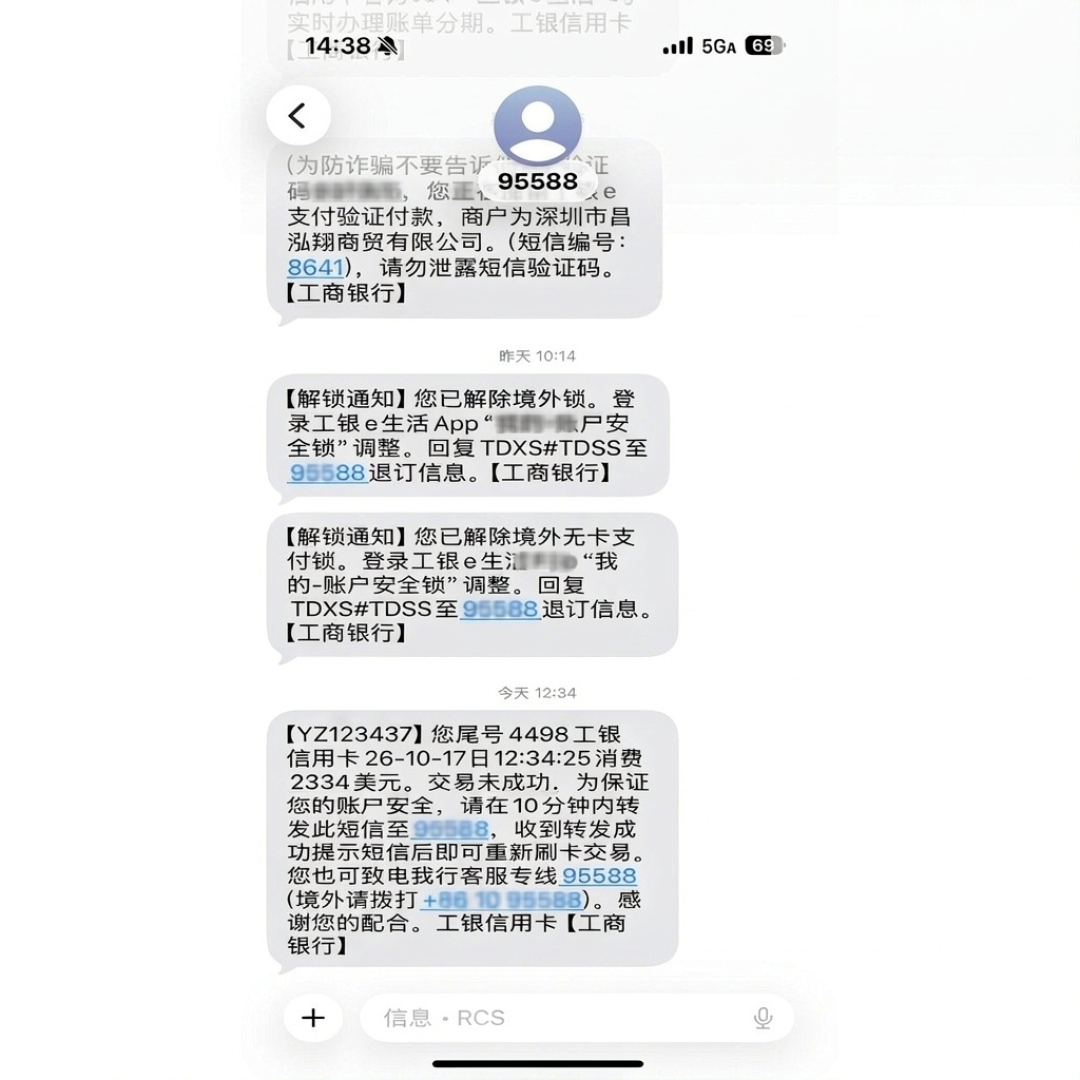
工行星座卡(10月17日):回国两年多没动过的卡,就因为这周出国前把境外锁打开了,当天即被试刷2334美金(约1.6万),交易提醒后人工客服核实为未成功交易,止付成功。钱没丢,但发帖人"百思不得其解"的信息泄露疑云,和卡从此不敢再开境外锁的纠结,才是这条帖子119个赞、118个收藏的原因。小红书
结局C:“已支付无法止付,你联系商家”
维也纳(9月26日后续帖):半年前住过的酒店商户再次发起扣款,卡从没给过CVV。建行的答复是已经支付无法止付,只能联系商家退款或是等交易完全入账提出异议。最后靠商家自己承认刷错承诺退回——发帖人原话是"我当时已经默认这笔钱无法回来了"。她那句总结戳中了很多人:所以visa就是只要我在曾经使用了卡的地方,不管有没有给出cvv任何商家就能随时刷走我的钱,而且无法止付?小红书
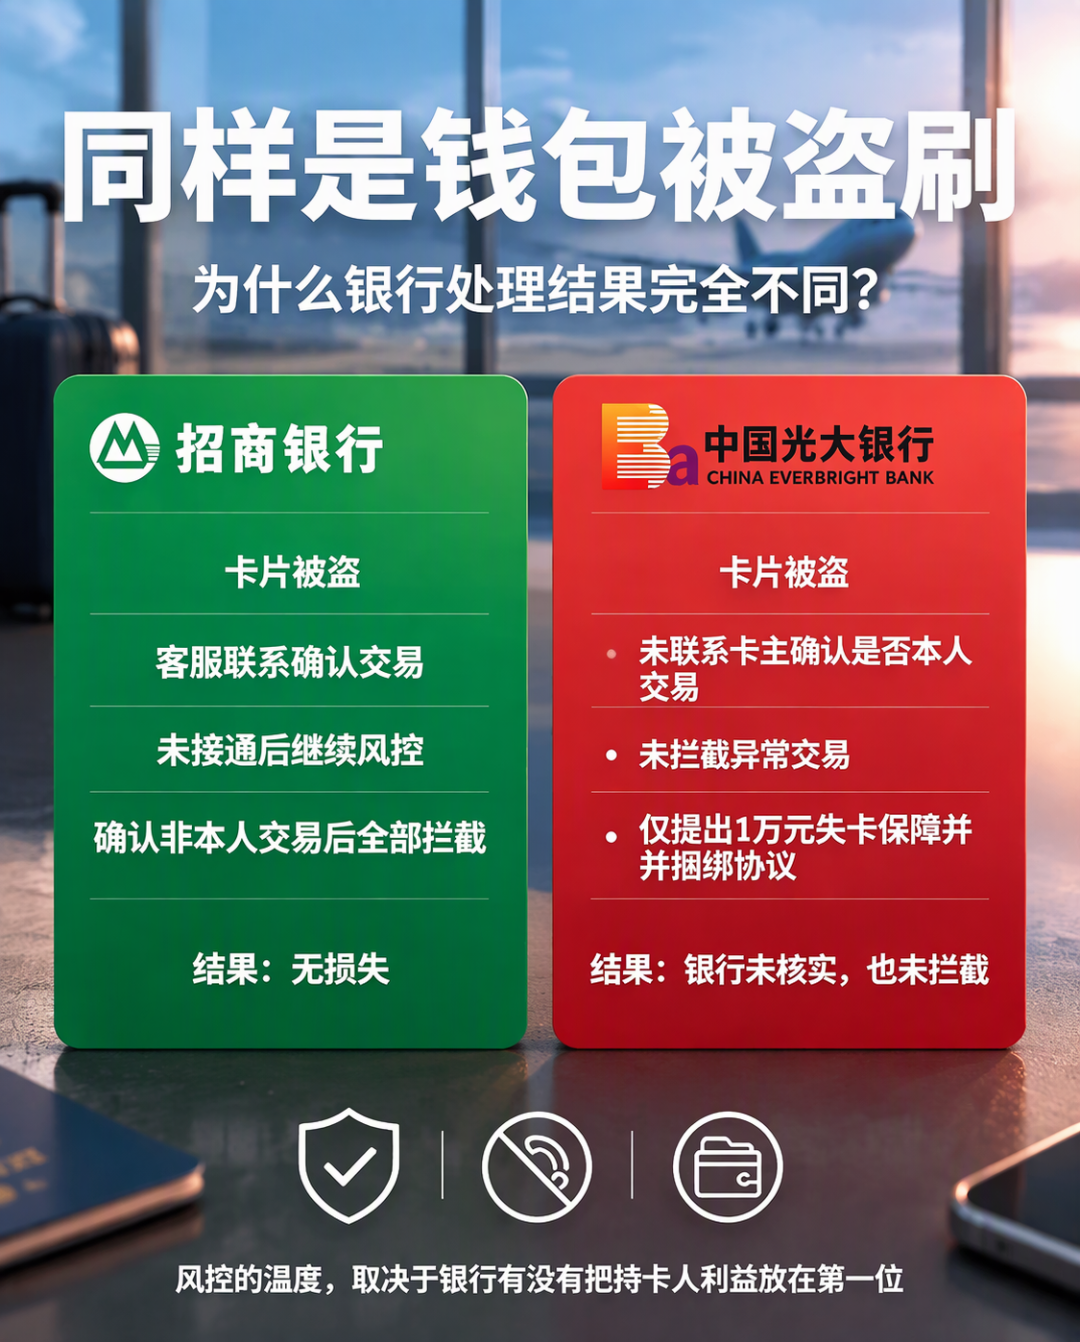
光大钱包机被偷案(9月29日):钱包在飞机上被偷,两分钟里6笔大额日元,前3笔直接清空3万额度,第4、5笔因为额度不足失败,第6笔被锁卡拦住。同一篇帖子里贴了别人的招行遭遇:盗刷后银行主动致电核实、风控没有放行任何一笔、没有损失;而光大这边只愿给1万元"失卡保障",条件包括签不再投诉诉讼的协议、超过45天不受理、拒绝按Visa规则发起争议。发帖人那句话值得所有卡圈贴一次:同样是被盗刷,为什么有的银行先保护持卡人,有的银行先保护自己?小红书
结局D:僵持与悬而未决
工行挂失冻结维权帖:持卡人指称挂失冻结生效5小时后仍放行盗刷资金入账,之后拖延半年,无书面核查报告(以上均为发帖人单方陈述,未见银行回应)。小红书
农行吉隆坡(9月26日):卡在身上、刚落地就被刷,扣款尚未入账但已占额度,“不知道会不会扣款成功?”——到发帖时还悬着。小红书
中行巴黎(6月6日,赞2597):线上手输盗刷1579欧一笔成功,第二笔同样金额撞上限额被拦,后续仍在申诉。小红书
为什么差距这么大:盗刷的钱要走两本账
知乎上那篇被大量点赞的Visa安全机制回答,把底层逻辑讲得很直白:卡号、有效期、CVV在体系里是"身份凭证",不是"验证手段"——四十年前设计这套规则时,默认"能拿到这些信息的人就是持卡人"。不设密码不是疏漏,而是责任划分:验证越弱,责任越往机构和商户那边压;验证越强,责任越往用户这边压。所以发生未授权交易时,持卡人拒付、钱先退回、发卡行再向卡组织向商户发起chargeback要求举证——这是一套有既定流程的规则,不是一个"看银行心情"的开关。知乎
对到案例上,决定你的体验的其实是三个变量:
变量 | 说明 | 案例对照 |
|---|---|---|
钱走到哪一步 | 预授权/未入账,还是已清算入账 | 案例1工行"要求实际入账后走拒付";巴黎案第二笔因限额根本没入 |
银行风控监测 | 主动拦,还是等你发现 | 招行Walgreens三连自动停;光大案两分钟6笔全放行 |
争议发起意愿 | 帮持卡人报争议,还是让持卡人自己找商户 | 中行卓隽全流程兜底 vs 建行"你联系商家" |
被盗后的黄金时间窗:最贵的操作是"先花时间找卡"
把12个案例里成功的和失败的都倒推一遍,时间线高度一致:
第0分钟:App一键锁卡/锁境外无卡交易。悉尼那条帖子的原话值得背下来:发现卡不见,不要先花时间到处找,先锁卡,尤其人在国外,几分钟已经足够产生多笔交易了。发帖人前3笔已被刷走,后3笔就是锁卡这一下拦下的。小红书
当天:致电挂失+上报疑问交易,问清三件事——这笔是预授权还是已入账、能不能立即止付、45天争议时限怎么算。
同步报警拿回执:人在国外就当地报警(悉尼案在City Police Area Command拿编号直接给银行;案例1是国内家属报警+美国FBI的IC3网络举报双管齐下)。
证明卡在你身上:中行卓隽案的ATM插卡操作、评论区高赞的"找最近的ATM刷一笔拿回执回国",都是有效证据。
盯入账,入账即提争议;之后的结果形态无非三种:负账单平账、退回、或"欺诈交易无需还款"短信。
要不要为这个换张卡?先看完反证
必须说清楚:这些案例全是社媒公开帖,样本有幸存者偏差——追回的人爱发帖夸,僵持的人爱发帖骂;同一家银行,预授权和已入账的处理也可能完全不同。拉通看只能陈述分布:招行在"自动拦截、负账单兜底、主动来电"三类高热帖里出现了4次,没看到一条骂帖;工行的纠纷和维权帖出现频率明显更高;中行一好一悬、建行和光大各有一桩有名场面。是不是系统性差异,留给更多案例说话。
比"换卡"更确定的动作,按人群分:
马上要出境的:别折腾换卡,改习惯。境外无卡支付锁常关、用时再开;能Apple Pay就Apple Pay、实体卡收好;CVV用胶布盖住、App锁死,结账时先打开、一刷完马上再锁死——案例1评论区2841赞的做法原话是:虽然麻烦但有效,没有盗刷过。机场柜台、酒店前台递卡时卡不离眼。小红书
正在选卡的:把选卡标准从"权益多不多"加一条——打开该行App看三样硬指标:一键锁卡入口深不深、动账提醒是微信/支付宝即时推送还是只有短信、有没有24小时人工争议通道。黄金时间窗能不能守住,全靠这三样。
留学缴费/长期用外币卡的:中行卓隽案证明争议流程能走通,但前提是每一步留痕、反应快;金额大的话,学案例2的思路设一个能兜底的限额。
接下来盯什么信号
工行星座卡那条帖子的评论区里,作者自己的回复是:前几天,大批量被盗刷。10月以来"中行盗刷""工行盗刷"标签下的求助帖还在日更。冬天出境潮之前,这些标签评论区就是最快的实时风向标:如果你的卡先于你接到银行风控电话,说明这张Visa的境外风控值得你带它出门;如果两分钟能划走3万额度,那就别把"已支付无法止付"当成小概率事件。卡是刷不丢的,钱是拖没的。小红书