这周搞装机的圈子里,“固态硬盘渠道价大面积下跌"直接冲上了B站热搜第二。一边是CFM闪存市场10月27日报价里几款老接口盘单周跌超11%、被多家媒体称为"今年最大跌幅”;另一边,你打开电商页面,常看的那几款1TB盘标价几乎没动,甚至双11预售页上还挂着"原价1999、券后1899"这种让人更不敢下单的折扣。哔哩哔哩小红书知乎
跌了,还是没跌?这个问题之所以吵起来,是因为固态市场上同时存在三套价格:上游颗粒的季度合约价、代理商之间的渠道价、你结账时看到的零售价。它们现在方向都不一致。这篇就把三层各自的数据、为什么劈叉、以及双11这波你该买、该等还是该收手,一次对完。
第一层:颗粒合约价——不仅没跌,还在历史最高位
先看最上游。日经中文网10月12日的口径(中新经纬转载):7—9月这一季,TLC 256GB固态硬盘的大宗交易价到了134.2美元一颗,512GB到252美元,连续六个季度上涨,刷新历史最高。TrendForce把这组数排成年线更刺激:256GB TLC从去年三季度的33.3美元涨到134.2美元,一年303%;1TB的TLC颗粒本身,截至10月21日的六个月内涨了123%。 为什么消费级的价格跌不动,根子在产能搬走了:同一片厂区,做企业级SSD的每GB单价是PC用的约1.8倍(2025年这个差还是1.4倍)。 AI数据中心又愿意签长约锁量——TrendForce提到有头部厂商产能已排到2026年底满负荷,另一家超过75%的2027财年产能被长协锁掉。产线往利润高的地方挪,不会因为消费级喊贵就挪回来;机构预判新产能要到2027年中后期才可能实质缓解。知乎
这一层的结论:底还夯在高位。后面不管零售怎么打,"跌回2023年1TB三百多块"在可预见的季度里基本不用想。
第二层:渠道价——这周确实崩了,但崩的是"炒得最凶"的那批
再说这周刷屏的"大跌"。CFM 10月27日渠道报价:120GB SATA单周跌11.76%到15.00美元,256GB PCIe3.0跌13.16%到33.00美元,240GB SATA跌11.11%到32.00美元。显卡日报10月28日的解读很直白:部分存储厂商库存压力大卖不动,开始激进杀价;但这些是大代理商的批发价/调货价,“还并不能马上反映到零售价上,零售硬盘降价还得再等等”。小红书知乎
注意跌幅集中在哪:低容量、旧接口。这类盘恰恰是前几个月被炒得最狠、价格注水最严重的品种。1月的时候,连1TB PCIe4.0都稳在1000+、渠道提货价1120含税。 炒到高位的东西往下砸,砸的首先是泡沫,不是成本。而群智咨询10月风向标的口径是:消费级这一季涨势明显减弱、现货渠道囤货在陆续释放。翻译成大白话:渠道在用低价货清理自己的库存结构。 这是"不再涨+挤水分",不是"重回白菜价"。微博知乎
第三层:零售价——双11的真实水位,12款里10款还在涨
这才是你结账时看到的那层。小红书一位整理党的样本很值得参考:她把12款1TB固态的7月参考价和10月汇总价并排放——12款里10款涨了,样本均价从约984元抬到1201元。拆开看更有意思:小红书
西数SN850X本次参考价1999元,比7月高了970元;SN5100从830元到1159元;
少数逆势:宏碁GM7从958元回到849元,是这次12款里的最低参考价。 三星990 PRO报1369元,反而比1499元的990 EVO Plus还便宜130元——同品牌高端型号比中端便宜,这种倒挂不并排放一起根本发现不了。小红书
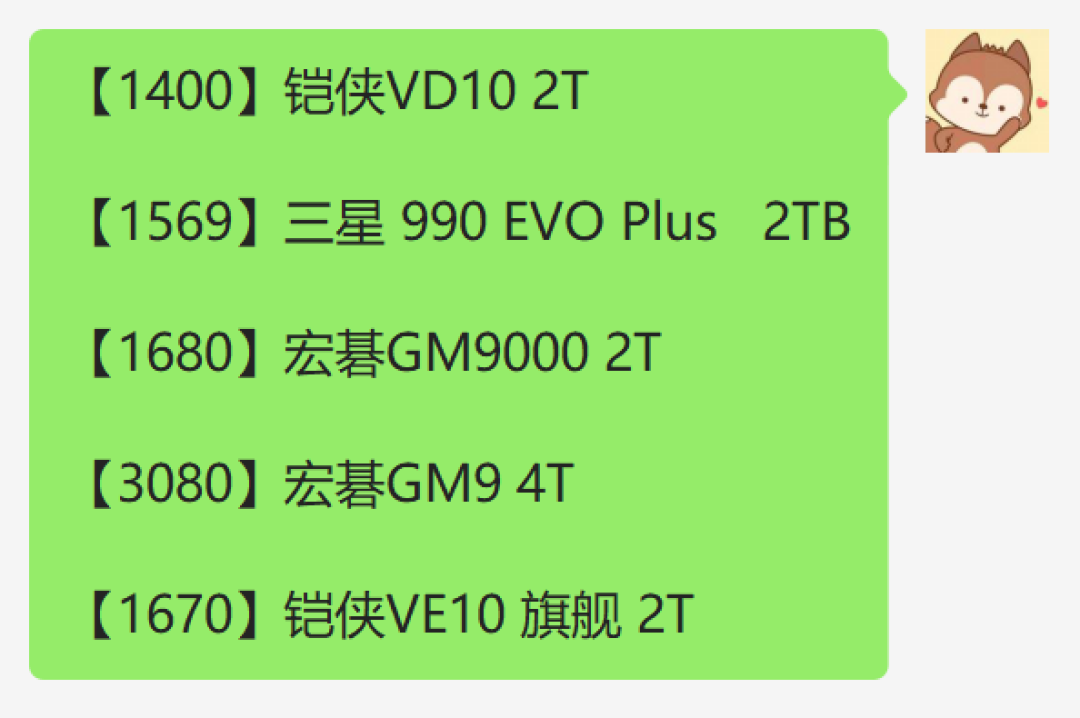
需要说明:这是个人整理的参考价样本,不是官方价,但它和渠道端"挤泡沫"的信号是吻合的——个别盘在降、主流盘还在高位、页面折扣多是拿抬上去的"原价"做基数。所以看到"直降300"先别激动,先对基准。
三层对完,双11怎么决策:三个桶
桶一:刚需现在就买。 盘坏了、容量爆了、装机等米下锅,涨也得买。原则有二:一是别用"原价1299现价899"当判断基准,去看同一型号过去两年的价格带(比价插件或历史价都能查);二是按用途选,别为用不到的规格付溢价——资料盘/仓储位PCIe4.0甚至SATA就够,系统盘、剪视频、装游戏再谈PCIe4.0主流型号,PCIe5.0除非主板闲置带宽且有明确大文件吞吐需求,现在不是它的高光期。849元的GM7这类逆势位如果在你候选里,是本轮可下手的好价。
桶二:升级/囤备用,可以等一个具体信号。 你等的不该是"大跌",而是"零售补跌":渠道崩的是SATA和PCIe3.0这批老盘,它们的逻辑(注水重、非刚需)决定了新平台装机基本用不上。真正该盯的窗口是1TB/2TB PCIe4.0主流盘能否在双11叠加平台券后跌向7月参考价带(GM7那条849元的线可以当锚)。判断标准很简单:到手价低于你收藏的这个型号7月价格,才算降;高于它,就是拿旧库存做促销。 参照群智"涨势减弱、囤货释放"的口径,这个窗口大概率是"涨不动+个别跳水",不会是全线下杀。
桶三:两条别碰,比省钱更重要。 一是闲鱼二手SSD"过渡"。主控看着是大牌,颗粒来路不明,还有人明盘收坏SSD翻新,专业玩家都翻车。 过渡成本大概率高于直接买新盘;二是20TB才250块这类扩容盘,2026年10月的行情下,正规品牌每GB低于0.4元基本可以直接判假。涨价周期里,杂牌黑片、虚标速度、缩水容量的雷反而更多,数据丢了的损失比省下的钱大一个数量级。知乎知乎
顺带一句内存:显卡日报的观察是DRAM这半年涨幅在收窄但目前横盘、双48GB DDR5这周跌得比较明显。 但"大厂锁5年产能、DDR5易涨难跌"的判断在B站也有人做。内存和固态不是一条链,别拿固态这周的崩盘去推断内存会跟跌,该锁的装机单该锁还是锁。知乎哔哩哔哩
继续盯什么
每周三左右的CFM闪存市场渠道报价——看跌幅有没有从SATA/PCIe3.0扩散到1TB/2TB PCIe4.0成品盘,扩散了才轮到零售补跌;
双11正日(11月10—11日)各平台把平台券、店铺券叠上去之后的到手价,对照你7月收藏时的截图;
TrendForce/群智下季的合约价口径——只要256GB/512GB TLC大宗价还在134/252美元的历史位,零售的降价空间就是渠道库存决定的,而不是"厂商良心"。
这轮行情的本质,一句话收束:上游还在山顶、渠道在挤泡沫、零售慢半拍。所以"现在买还是再等"没有统一答案——刚需看基准价,升级看PCIe4.0补跌信号,囤货党别碰二手和扩容盘。你盯的那款1TB盘现在什么价、7月什么价?评论区对一下单,样本攒多了,比谁拍脑袋都准。