这周的工控行业周报把一件大事盖了章:施耐德电气以约237亿美元企业价值正式签署收购PTC的协议,工业软件史上最大并购尘埃落定。消息10月5日就公布过,但签约落定这几天,垂直社区才算真正炸开——B站工控区的收购解读视频下面,第一批13条评论条条戳在工程师的痛处:点赞最高的那条只有一句话,“达索有CATIA,西门子有UG,施耐德有PTC”,紧接着就是一句让同行心里一沉的"丸啦,我们用的就是PTC的Creo和Windchill"。吵归吵,真正有用的信息散在公告、财报和投行纪要里。我把全网材料过了一遍,按三个问题拆成三笔账:施耐德到底买了什么、这笔钱怎么付的、以及——对你手里的工具和饭碗,到底有什么影响。证据覆盖到哪,结论就说到哪:这笔交易要到2027年第三季度才交割,现在能给的不是定论,是一张可以收藏的核对清单。知乎哔哩哔哩
第一笔账:施耐德买的不是CAD,是三万家工厂的"工程记忆"
很多人对施耐德的认识还停在配电箱和开关面板,对PTC的认识停在Creo(老工程师叫它Pro/E)。这笔交易是2026年10月5日宣布签署的收购协议,拟以约226亿美元的股权估值把PTC收入囊中,若完成将成为施耐德历史上规模最大的并购。按垂直媒体软服之家的盘点,PTC的产品线覆盖一台工业产品从图纸到报废的全程:Creo做三维CAD设计,Windchill管PLM产品生命周期,Codebeamer管软件研发全生命周期,ServiceMax管现场服务工单,Servigistics管备件预测,Arbortext管技术文档,Vuforia做AR作业指导,今年6月新推的PTC Orbit再把PLM、ERP、IoT、EAM里的数据拼成在役资产视图。知乎
为什么这类资产值钱?PLM里睡着一家企业全部的图纸版本、BOM物料清单和工程变更历史,更换周期动辄三到五年,航空、汽车、医疗客户的认证链都绑在上面——"施耐德买的不是PTC的产品,是PTC的客户入口。"财务成色是另一组数字:2025年,PTC营收约24亿欧元,调整后EBITA利润率约40%;而施耐德自己的利润率不到PTC的一半。知乎微博
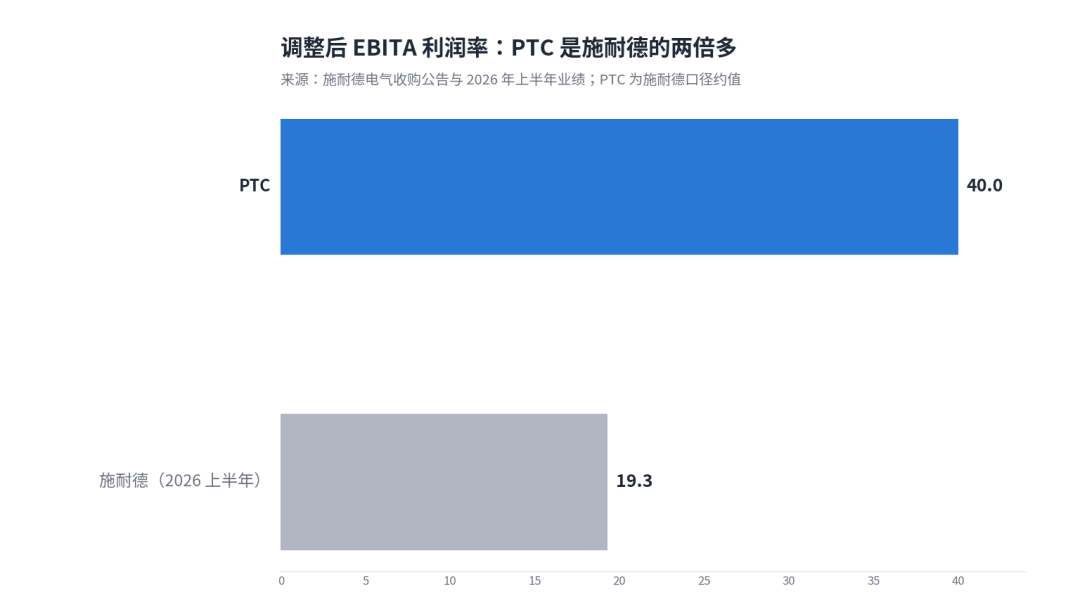
而施耐德自己的软件版图恰好缺"设计"这一块:2023年约110亿美元拿下AVEVA(管流程工业运营数据),今年6月30日又宣布约31亿美元全现金收购工业数据平台Cognite,加上手里的ETAP、SEE Electrical——全围着工厂"怎么跑"转。CEO Olivier Blum在投资者电话会上管PTC叫"last brick"(最后一块砖),AVEVA、Cognite、PTC三块合体,才拼出他说的贯穿"从设计与建造到运营与维护"的数字主线。交易完成后,软件与服务收入占集团比重将从不到五分之一升到约24%,软件员工超1.5万人。
第二笔账:42.3%溢价买"便宜货",市场为什么一边涨33%一边跌9%
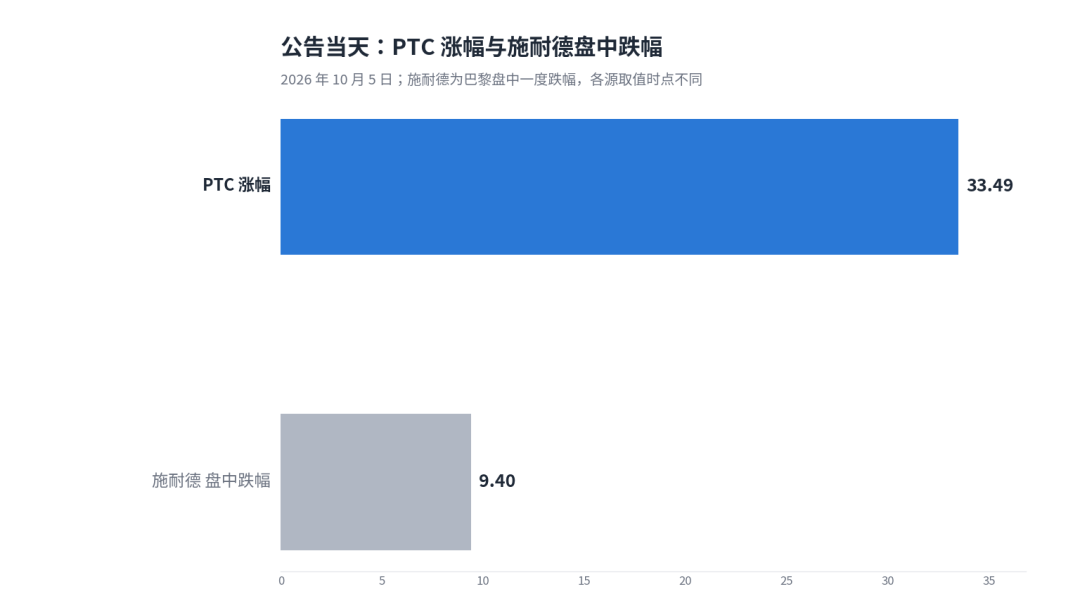
公告当天,两家公司的股价各走极端:PTC在纳斯达克暴涨33.49%收报192.26美元,成为标普500当日涨幅王;付钱的施耐德在巴黎盘中一度跌9.4%,是4月以来跌得最狠的一天,单日市值蒸发约150亿欧元。更微妙的是,PTC涨了33%之后还比205美元的报价低约6%——这6%就是市场给CFIUS审查、反垄断审批和整合风险留的折价:钱可以先给,信心等交割再说。知乎
溢价看着吓人:205美元比PTC 10月2日的收盘价144.03美元高出42.3%,比前30个交易日的成交量加权均价高46.1%。但PTC公告前今年已经跌了约17%:市场担忧"AI冲击传统软件"压低了整个板块估值,施耐德等于在十年低位接货;205美元和2025年7月Autodesk曾考虑收购时PTC冲到的193.51美元比,其实只差6%。知乎
真正的账单在施耐德股东身上:约220亿欧元现金先由摩根士丹利和法国兴业银行过桥贷款兜底,之后要发160~170亿欧元新债、可能摊薄新股,还停了两年回购。施耐德刚被穆迪从A3上调到A2,前提是"不搞大额举债收购";第三方估算交易后净债务/EBITDA会从1.5倍升到约3倍,每年新增利息约10亿欧元。股价跌9%的直接原因不是故事不成立,是资产负债表在挨考。
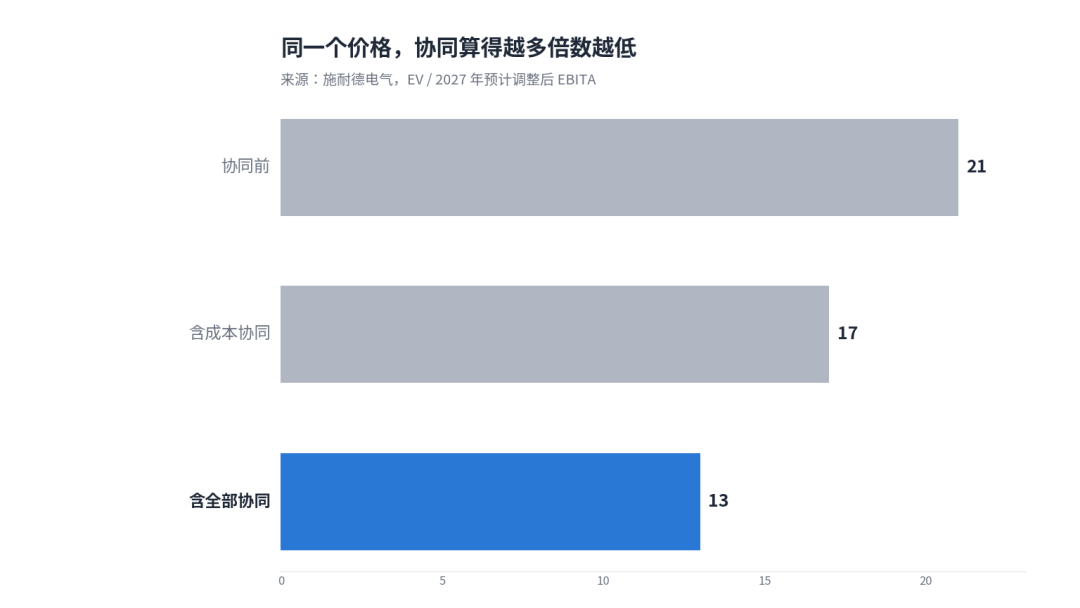
协同目标也要拆开看:施耐德给的口径是按PTC 2027年预计调整后EBITA的21倍收购,算上成本协同降到17倍,再算上收入协同降到13倍。成本协同每年2.5亿欧元、第3年达成,写了年份;约8亿欧元的收入协同靠交叉销售,没写哪一年——券商的点评说得很克制:协同是目标,不是保证。从17倍到13倍这一段,靠的是一笔没写日期的账。知乎
第三笔账:用Creo和Windchill的人,接下来22个月该盯什么
这是评论区最实际的问题。分人群说,哪些是事实、哪些还是推演,标清楚。
设计工程师(每天开Creo的人):短期不用慌。Creo 13和Creo+ 13.3今年6月刚发布,新增了Creo AI Assistant,产品节奏没有停摆迹象;Windchill+的SaaS路线也照常推进。知乎提问区里的期待也很直白:希望creo可以借助施耐德这个硬件大佬,在制造业混的好点。真正的风险在交割后:一位曾在PTC任职12年的从业者判断,PTC在三套软件资产里属于被整合的对象,管理层要汇报给原AVEVA系的领导,一旦成本优化阶段启动,大概率PTC会是裁员的重灾区,售前、实施、研发骨干出走,会直接削弱Creo/Windchill的交付能力。注意,这个判断目前是单一信源的内部视角,尚未兑现成事实,但值得当成观察项。知乎知乎
PLM/数字化负责人(管采购和续费的):注意一个结构性变化——PTC的"中立性"没了。过去离散制造企业选PTC,一个重要理由是它不绑定自动化硬件;并入施耐德后,想规避供应商锁定的大客户会加速评估达索、西门子乃至国产方案。如果你是今年要续费或扩容的,谈判前把这条放进筹码清单:竞品评估记录本身就是议价空间。另外留意CFIUS审查结果:若PTC的国防、航空敏感业务被要求隔离运营,施耐德的"全栈数字主线"要先缺一角。
考虑国产替代的:这笔交易客观上给国产软件开了替换窗口——那位前PTC员工的原话是,这场豪购"给国产工业软件打开了一扇客户替换的窗口",中望、山大华天这类厂商的客户经理最近大概率会更活跃。但要泼一盆冷水:高端研发设计类(CAD/CAE/PLM)国产化率行业估算只有5%~10%,换PLM是3~5年周期的事,图纸版本、变更链、认证记录迁不动的时候,窗口开着也不等于你该跳。知乎
盯这四个信号:1)CFIUS和欧盟审批的首轮结论;2)交割前PTC两次财年财报里的续约率(NRR)有没有松动——这是存量客户用脚投票的硬指标;3)Creo 14是否按期发布、研发有没有裁员实锤;4)施耐德是否如期把约8亿欧元收入协同写上达成年份。四个信号有一个连续恶化,"拼盘豪赌"的叙事就会从社区反方文章变成卖方报告标题。
收尾之前,先看一眼棋盘
这笔交易不是孤立事件,同一周ABB刚宣布出资4.95亿美元和三菱电机组建低压配电合资公司——电气巨头们都在重新排队。全球能给工厂交付"从图纸到运维"全栈的买家算来算去就那几家:达索握着CATIA和3DEXPERIENCE,西门子有NX+Teamcenter+已经商用的Eigen工程智能体,罗克韦尔的设计端短板靠微软补,施耐德用237亿美元把最后一块砖砌上。行业分析里那句对比值得记住:西门子是已经交货的将军,施耐德是刚签下粮草合同的将军。知乎知乎
对普通工程师,这场神仙打架的短期体感可能只是一个词的差别:续费报价。但中长期,谁控制一台机器从出生到报废的全部数据,谁就在定义下一代制造业的工具链——你的技能栈押在Creo、NX还是CATIA上,这个并购案的涟漪会一直传到2027年交割之后。
先别急着换工具,把上面那四个信号收藏好。评论区聊聊:你们公司的Creo和Windchill续费今年涨了吗?