今天,#美国AI算力扛雷侠的雷快炸了# 算是把美国AI圈的热闹顶到了眼前。很多人第一反应是:美国公司的债,跟一个月几十块续AI会员的我有什么关系?恰恰相反——你手里那些"便宜得离谱"的AI订阅,背后正有一批靠高息借钱买卡的公司撑着。现在,这根链条开始吱嘎作响了。微博
第一本账:它到底踩了什么雷
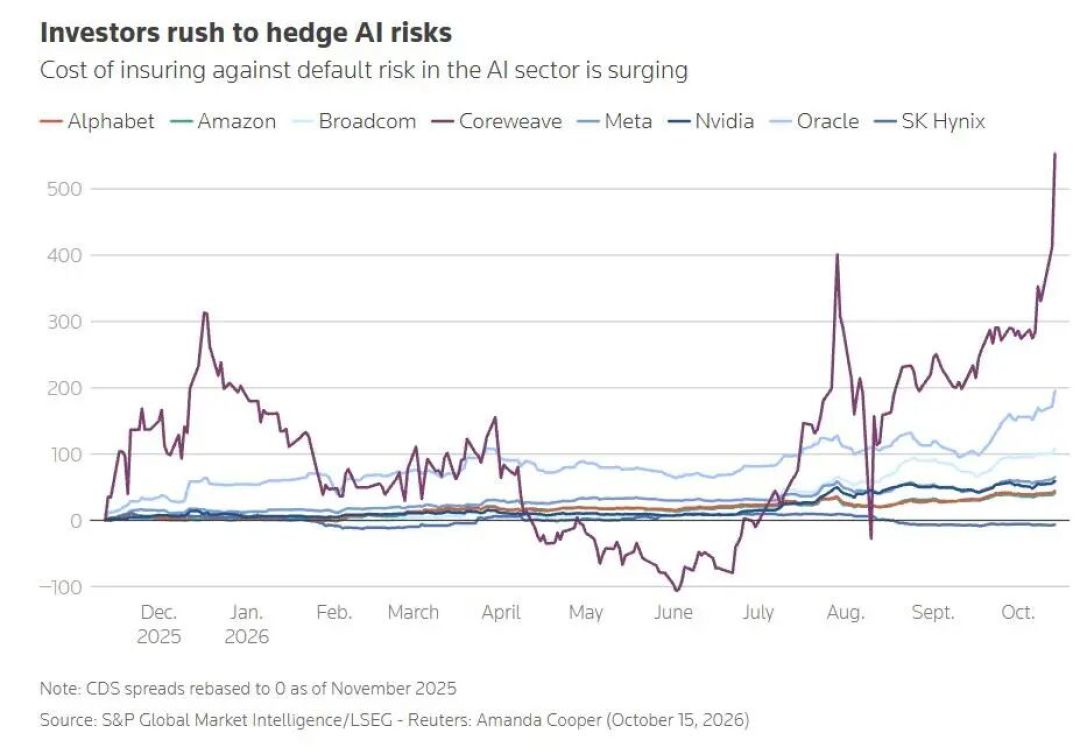
CoreWeave的主业,是把英伟达GPU租给微软、Meta、OpenAI等大客户。英伟达持有它约10%的股份,是其第二大股东。今年6月发行的2032年债券,票面利率才9.625%,四个月后市面要价的收益率一度逼近15%,而在市场眼里,它的债券收益率已经冲上16%。股票这边,自8月11日二季度财报发布后已累计下跌43%、过去五个交易日单独下挫24%,收于61.39美元。更扎眼的是信用市场:五年期CDS利差盘中升至1194.5个基点创有记录以来新高,相关定价对应的未来五年累计违约概率超过60%。先把话说清楚:CDS隐含违约概率取决于定价模型及相关假设,这是市场给风险开出的保险费率,不是它明天就破产的判决书。36氪36氪微博知乎
第二本账:借来的钱有多大一圈
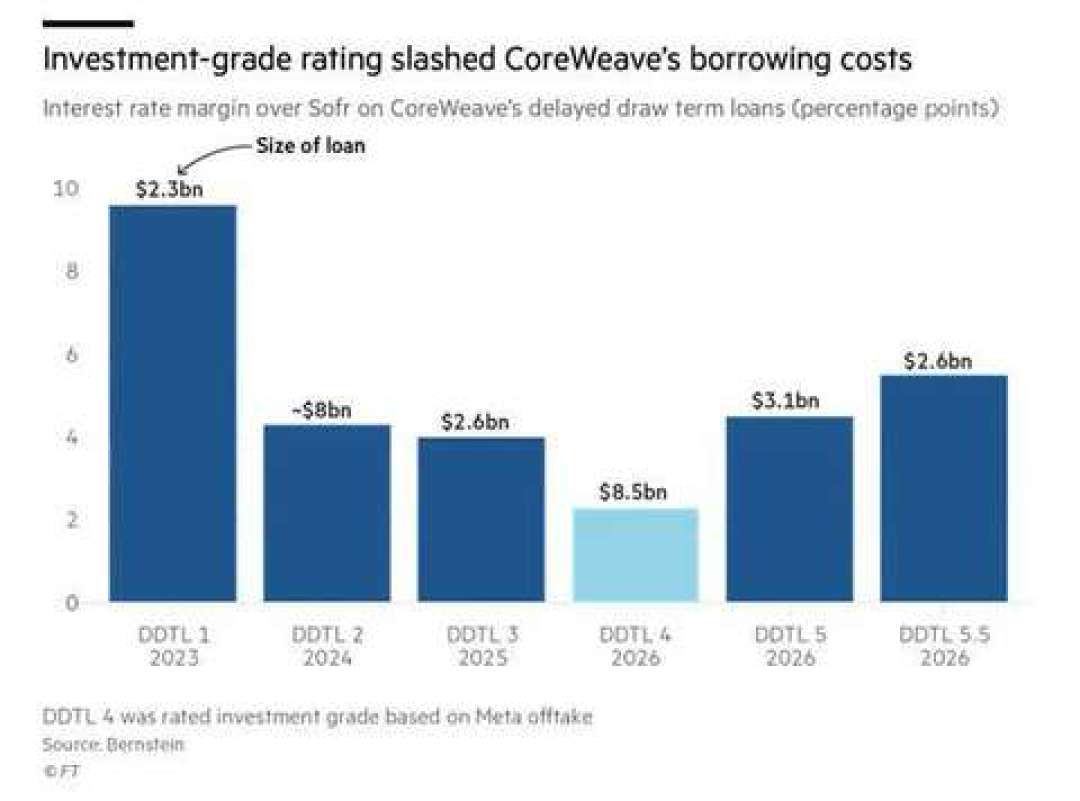
截至2026年6月底,CoreWeave总负债增长至720.46亿美元,相当于2023年的约14倍。其中有息债务355.51亿美元,短短半年新增接近140亿美元。二季度营收25.75亿美元,净利息费用对应约6.4亿美元——公司每实现100美元收入,就对应着约25美元的净利息费用。今年资本开支指引350亿至390亿美元,接近全年收入指引(124亿至132亿美元)的3倍,上半年自由现金流为负104.54亿美元。它的模式一句话:高息借钱买英伟达GPU,赌大客户长期租下去。行情好时它是放大器,融资一紧就是压力测试。36氪微博
第三本账:空头之外,多头也在说话
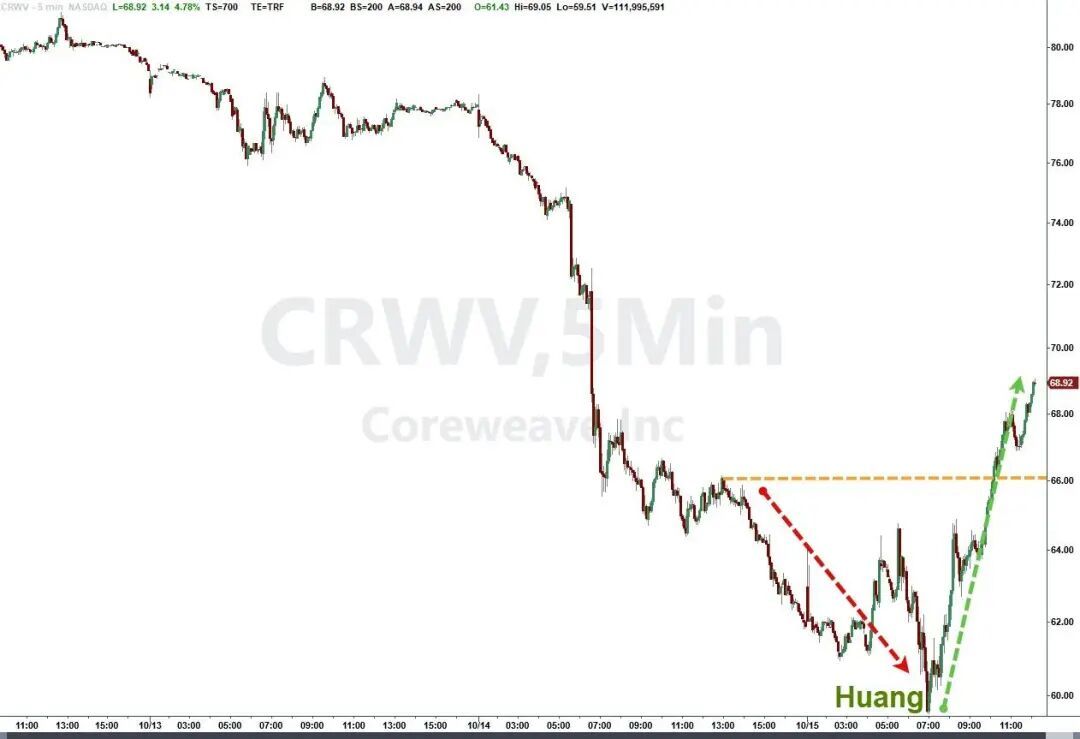
黄仁勋公开表示"CoreWeave的实力与日俱增"、资本成本实际上正在下降,并称英伟达没有为其提供财务兜底的必要。高盛把评级从"中性"上调至"买入",目标价106美元,理由是市场高估了融资成本、低估了算力收费能力——这家公司今年7月已提价25%、10月又提价10%。中信证券的判法是:新云厂商的短期融资缺口仍可被现有渠道承接,真正的压力测试要到2028年才会到来。空头这边,德银估算它未来12至18个月存在约350亿美元的融资缺口;而就在今天,费城半导体指数结束八连跌收涨1.6%,AI交易迎来反弹。但高盛自己的基准情景也写着:GPU在五年后价值归零。多空对撞,证据只能撑到这里:这是一场对"借钱买算力"模式的重新定价,还不是AI行业的讣告。36氪知乎知乎微博
跟你有关的三笔账
低价订阅时代在倒计时。算力端在涨价,成本会顺着模型厂商往下传——你习惯的免费额度、首月价、促销价,缩水概率正在上升。双11续费前,看续费价,别看首月价。
算力是拿来用的,不是拿来囤的。连最激进的乐观模型都把五年残值归零当基准假设。为生产工具买卡没问题,想靠囤卡、囤算力盒子等升值,买到的是一条陡峭的贬值曲线。知乎
别把数据寄存在小厂。高息加资产沉重,中小AI应用是最先承压的一环,陪伴型AI早有宣布关停服务的前例。聊天记录、知识库、Prompt资产,定期导出备份,十分钟的事。
AI革命未必熄火,但"借来的算力白菜价"开始结账了。会员可以续、卡也可以买,只是你要分得清:哪些是真便宜,哪些是别人替你垫的钱——垫资的人,现在也开始付息了。