







21
19
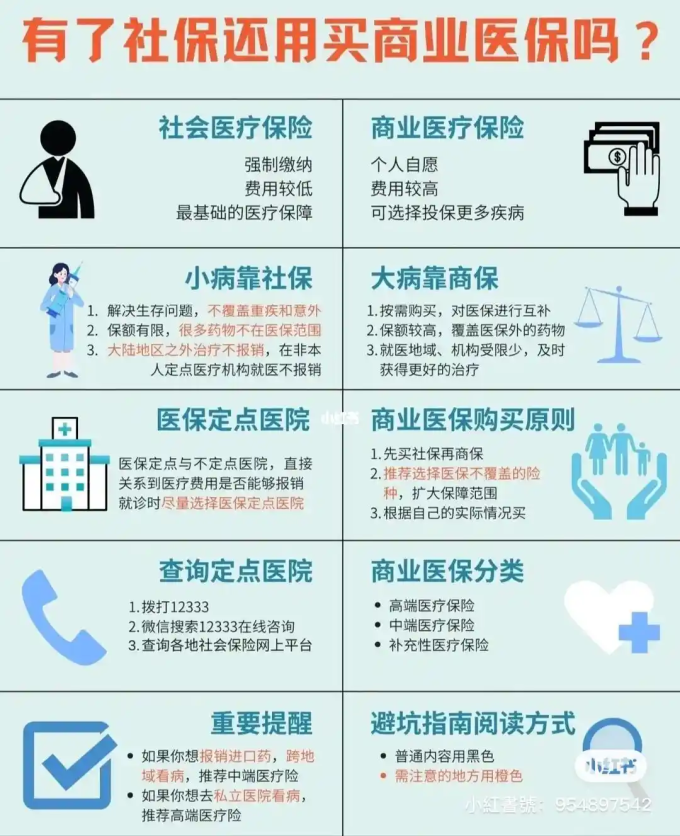
先社保后商保:医保是基础,商保作补充,报销时先用社保结算
2026-01-26 12:31:20
#聊聊我的家庭保险方案 买保险最头疼的就是“花了钱却没买到合适的保障”,尤其是家庭医疗保险,既要覆盖全家人的需求,又得控制预算。别急,咱们从这几个角度帮你理清思路,选到高性价比的方案!
**痛点分析**
1️⃣ **保障不全**:只保大病不保小病,或报销比例低,自费部分压力大。
2️⃣ **保费超支**:盲目选“大而全”的套餐,结果用不上的功能一堆。
3️⃣ **健康告知踩坑**:忽略既往病史或体检异常,理赔时被拒。
**选购攻略:分步搞定**
**1️⃣ 明确需求,按需匹配**
- **基础刚需**:优先选覆盖住院、门诊(尤其儿童频繁就医)、大病特药报销的。
- **加分项**:如需高端医疗、牙科/体检福利,再按预算叠加。
- *举个栗子*:年轻家庭可侧重住院+百万医疗险;有老人/慢性病成员,重点关注慢病门特和续保条件。
**2️⃣ 对比核心条款**
- **报销比例**:是否达80%~100%(越高越好)。
- **免赔额**:比如百万医疗险通常1万免赔,小病用不上,适合搭配小额医疗险。
- **医院范围**:是否含私立/国际部?异地就医能否报销?
**3️⃣ 健康告知要诚实**
- 仔细核对问卷,别隐瞒病史!否则理赔时可能被拒。
- 有结节、三高等问题?选支持“智能核保”或宽松的产品(如防癌医疗险)。
**4️⃣ 长期省钱技巧**
- **全家打包**:很多产品“家庭投保”享折扣,比单独买便宜10%~20%。
- **缴费方式**:月缴压力小,但年缴通常更优惠。
- **动态调整**:孩子成年后减少儿童特定保障,转为成人方案。
**小贴士**
- **先社保后商保**:医保是基础,商保作补充,报销时先用社保结算。
- **定期复盘**:每2~3年检查保单,随着收入、家庭结构变化调整保障。
记住,没有“最完美”的保险,只有“最适合”的。抓住核心需求,避开隐藏坑点,就能花少钱买安心啦!









校验提示文案
校验提示文案