









2
9
医疗险鄙视链:百万医疗笑到最后?
2023-08-02 13:13:37
🙋♀️很多宝子常常说的一句话就是:有事靠医保
大家好像觉得有医保基本差不多了,医保报不了的就靠自己扛着
😳但是!能帮大家解决看病问题的除了医保之外,还有各种商业医疗险
毕竟医保报销范围有限,光是特效药之类的分分钟几万一盒
😭医保可帮不了你呀~
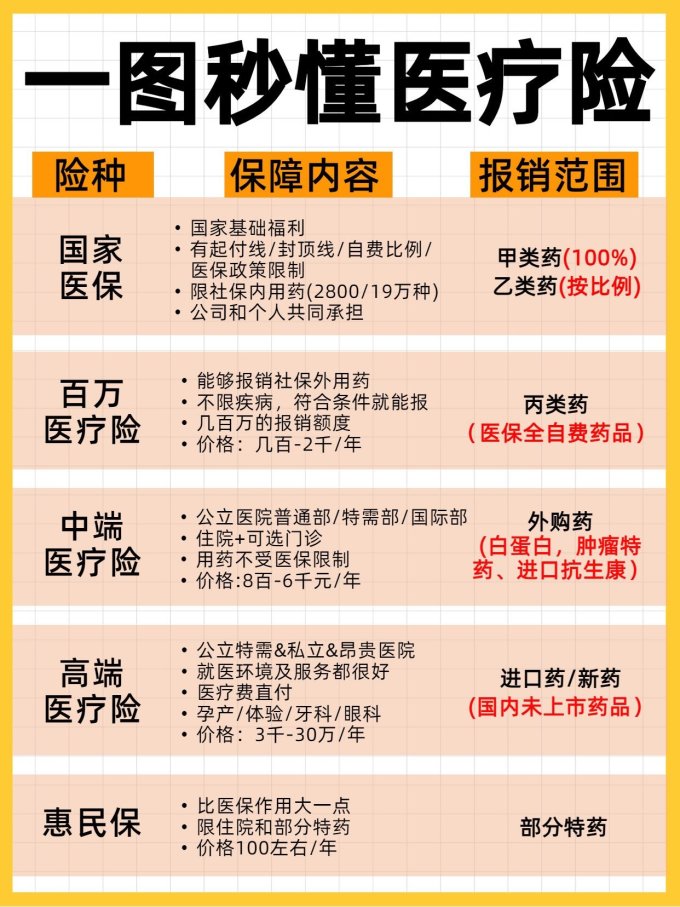
为了钱包,快康康关键时刻哪些医疗险更管用👇
🌈医保
✔优点:价格便宜,国家基础福利
⭕劣势:有起付线、封顶线、报销比例等限制
🌈百万医疗险
✔优点:保额有几百万,经社保结算后可报销100%
⭕劣势:通过健康告知才能买,有免赔额
🌈中端医疗险
✔优点:治疗手段更广更好
⭕劣势:额度150万,价格会贵很多
🌈高端医疗险
✔优点:无自费药限制,享受高端医疗服务
⭕劣势:免赔额高(可选0免赔,需要增加保费)
🌈惠民保
✔优点:价格便宜,投保门槛低,可带病投保
⭕劣势:通常只保医保目录内,有报销比例限制,免赔额高
看了一圈下来,医保确实不太够用
但是对于大部分人来说并不想花太多钱去“养着”中高端医疗险
💪所以百万医疗险就很香!
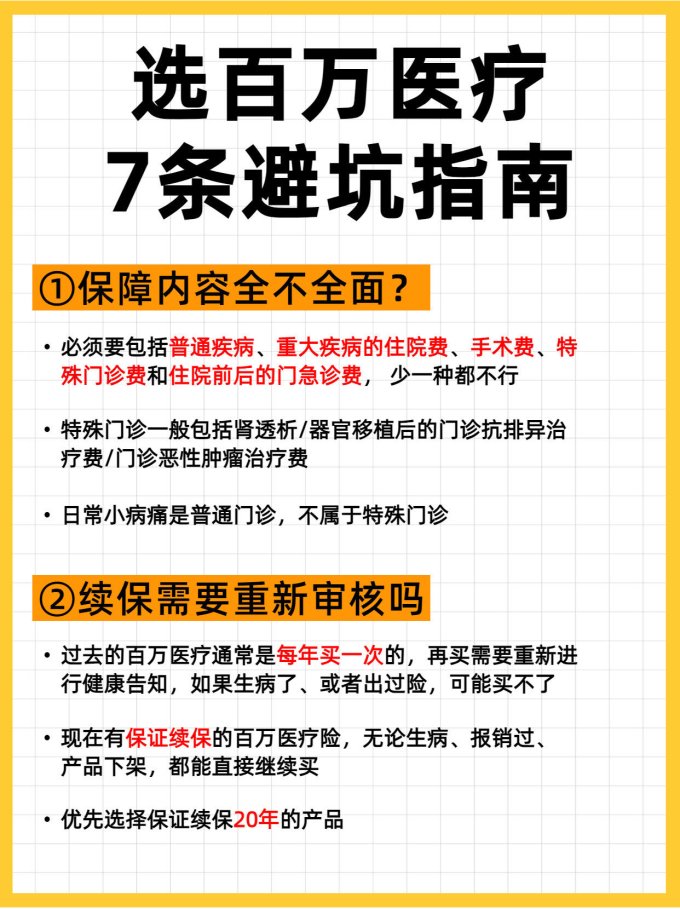
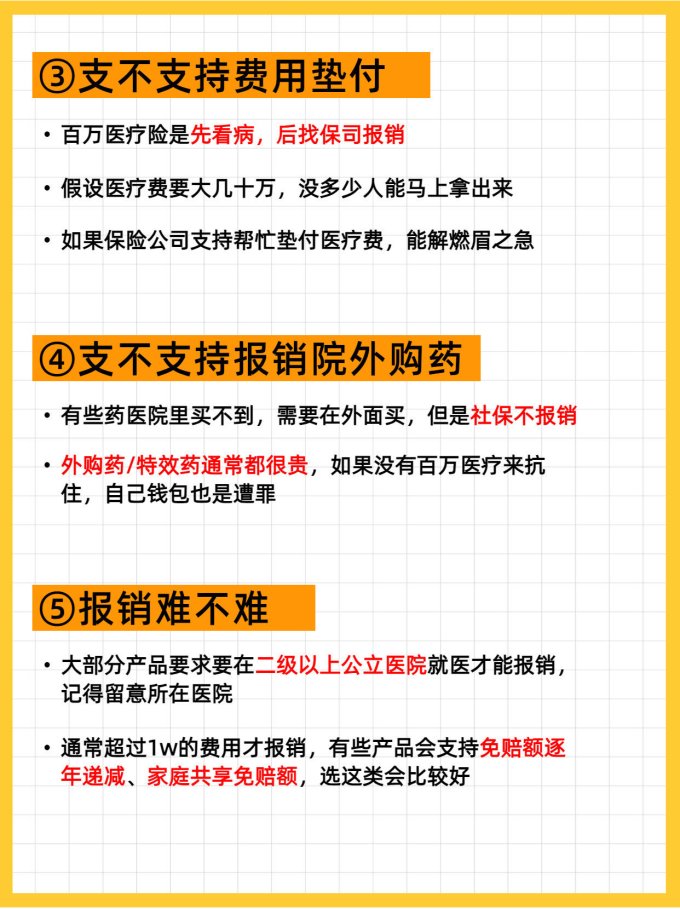
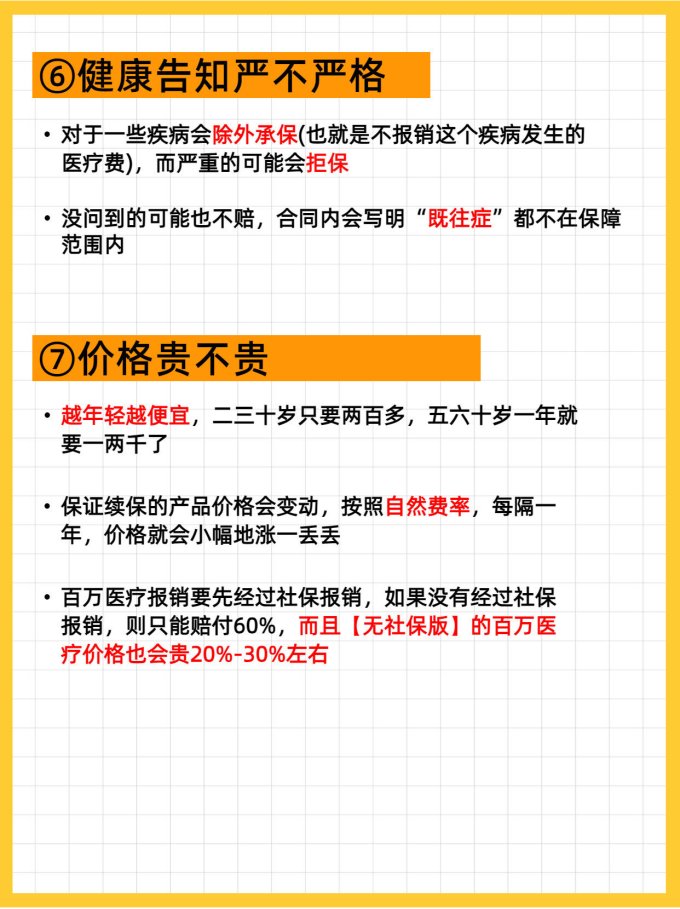
🌈百万医疗险避坑指南,详情放在图里啦~
👉①保障内容是否全面?
👉②续保是否要重新审核?
👉③可不可以垫付医疗费
👉④能不能报销院外购药
👉⑤报销门槛高不高
👉⑥健康告知越宽松越好
👉⑦价格越年轻越便宜