

2025-06-20 00:17:22
这个内容深入探讨了MLE的渐近正态性,理论推导很严谨,对统计学研究很有价值,值得细品
数理统计 (16) : 极大似然估计 - 下 - MLE 的渐近正态性
 金鱼马

AI为你总结
全文概述
本文探讨了极大似然估计(MLE)的渐近正态性,证明了在一定条件下,MLE是渐近有效的估计。通过分析似然方程解的性质,结合大样本理论和中心极限定理,推导出MLE的渐近分布,并讨论了单步MLE的优化方法。
MLE的渐近正态性
在一定的正则性条件下,MLE具有渐近正态性。具体来说,当样本量充分大时,MLE的分布接近于一个正态分布,其均值为真实参数值,协方差矩阵为Fisher信息矩阵的逆。这一结论基于Kolmogorov强大数律和中心极限定理。
正则性条件
为了保证MLE的渐近正态性,需要满足一系列正则性条件,包括似然函数对参数的二阶可微性、Fisher信息矩阵的存在性和正定性等。这些条件确保了似然方程解的稳定性和有效性。
单步MLE优化
通过Newton法进行一步迭代,可以从任意相合估计出发,得到一个渐近有效的估计。这种方法称为单步MLE,能够在保持计算效率的同时提升估计的精度。对于某些复杂分布,如Cauchy分布,单步MLE提供了一种有效的初始估计优化方案。
应用实例
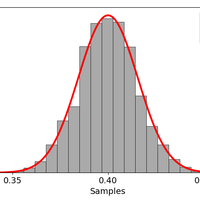
以Bernoulli分布为例,展示了MLE的具体计算过程及其渐近正态性的验证。结果表明,样本均值作为MLE,在大样本下服从正态分布,与中心极限定理一致。此外,还讨论了Cauchy分布中使用样本分位数作为初始估计的情况。
0评论


当前文章无评论,是时候发表评论了
提示信息
取消
确认
评论举报





已收藏
去我的收藏夹