














7
5
屌丝逆袭的节奏——《论余额宝理财》
2013-06-26 19:51:52
202点赞
507收藏
104评论
 自从6.17余额宝正式I上线以来,真可谓闹的风生水起,整个市场一片哗然,各种论调奇出。**闲暇之余,无事可做,看了看它的自我介绍。点这里http://baike.baidu.com/view/10673910.htm
当然咯,它主要的宣传语就是 余额宝宣告正式上线,支付宝利息超银行八倍。支付宝推余额宝引发关注 存10万年收近4000。至于其他的,一些小便利。例如1块钱起购,可作为支付宝随时支付等优势,**不才,暂时就不发表谬论了。
好了,言归正传,来收说它的收益问题,简单的分析一下吧。在它的主页上面,2013年6月23日,余额宝收益为:5.419% (七日年化收益率)。异常显眼,确实是高回报呢。那么什么是七日年化收益率呢?
七日年化收益率简介所谓七日年化收益率,是货币基金最近7日的平均收益水平,进行年化以后得出的数据。比如某货币基金当天显示的七日年化收益率是2%,并且假设该货币基金在今后一年的收益情况都能维持前7日的水准不变,那么持有一年就可以得到2%的整体收益。当然,货币基金的每日收益情况都会随着基金经理的操作和货币市场利率的波动而不断变化,因此实际当中不太可能出现基金收益持续一年不变的情况。因此,关于这个所谓的5。419% 就是仁者见仁的问题了。
支付宝自己用作的比较是说, 活期存款一年400收益, 他们给你4000收益。呵呵, 其实实际我们要和整存一年比较, 或者和银行理财产品比较。
活期收益我们暂时不谈,因为这是两码事,如果真要这么算,你可以把100000丢银行里面定期一年,收益大概也有3300左右,差别不是特别大。
理论的东西完了,那么就看点实际的东西,我们以一般银行的理财产品 34天一期的来举例子吧。**所用的是国有五大银行之一,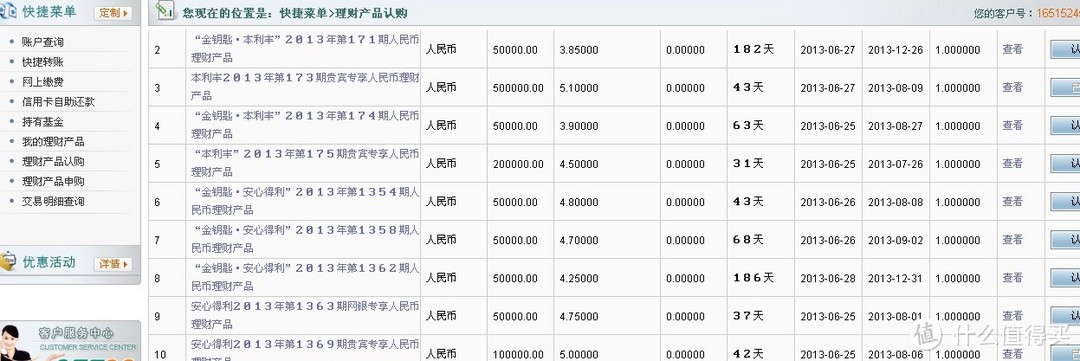
最后一个,42天,年化收益理论值达到了5%,我们就当10W起购的来算一下
100000*0.05/365*42=577.34 这是银行的收益
余额宝 100000/ 10000 )X 当天基金公司公布的每万份收益 1.4575≈ 14.575元。
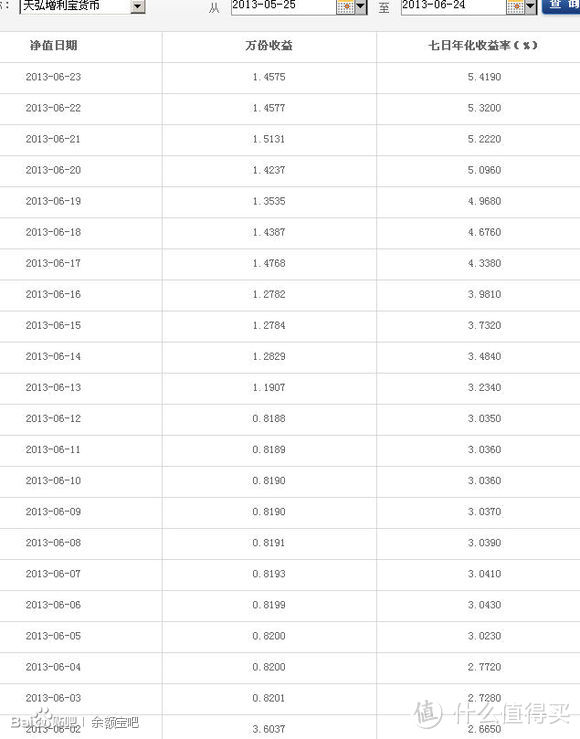
图片是度娘赐予的,自己懒得去找。从图片可以看出来,反正收益是在直线上涨。当然,偶尔的回落暂时不看,但是总体趋势是上涨的,那么这么算下来 42天的收益理论是 612.15,但是,但是,这里算的时候,并没有把每一天的收益加在本金里面,意思就是,收益按照1.4575来算,那么42天之后你的收益可能会大于612元。
但是,这个万份收益是浮动的,我不是诸葛后人,不会夜观星象。所以对于收益的多少,我可不敢妄加评论。
好了,废话了这么多,那就来算算我们屌丝群的福利吧。
1.01的365次方=37.78343433289 >>>1;
1的365次方=1;
0.99的365次方= 0.02551796445229 <<<1;
虽然每一天的收益不会那么高,但是这一组数字也足够激励我们了。一天一点点。一天一点点,反正最低购买额度1块钱。每天留那么一点,或许什么时候,里面的资金就能吓你一跳了呢。
而且,**询问过客服,支付宝会保证资金安全,不会出现亏损的情况。(并非本人论调,客服回复如此,本人不对这话负责)
所以,手上有点闲钱的屌丝们,尝试一下吧,高富帅等众位就可以退散了,高富帅的玩法可不是这么来的。
补充一下,关于说什么 证监会于2013年6月21日对外通报,近期支付宝“余额宝”业务中部分基金销售支付结算账户未向其备案,违反相关法律法规。 这个消息,基本可以放心,我们可要相信阿里的实力。
最后借用荀子的劝学。完成本文啦,里面**拙见众多,还望各位手下留情
积土成山,风雨兴焉;积水成渊,蛟龙生焉;积善成德,而神明自得,圣心备焉。故不积蹞步,无以至千里;不积小流,无以成江海。骑骥一跃,不能十步;驽马十驾,功在不舍。锲而舍之,朽木不折;锲而不舍,金石可镂。










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
其实质也是货币基金,大部分货币基金的收益一年下来其实差不了多少。 那个时间段所有的货币基金收益都比平时高,每个季度末和年终都如此,过了这个时间段总体会下降的。
余额宝的优点:
1、资金投入没最低下限----几块钱也可以投
2、赎回方便----虽然基金公司现在也有T+0,但是余额宝胜在目前不少人通过支付宝支付家庭一些日常固定费用,在赎回后能在支付宝无缝支付。同时支付宝里有钱会让那些网购爱好者潜意识下多消费,反正直接在支付宝里扣,没用到现金,这点和信用卡带给人的一种潜在心理是类似的
3、还有一个没有选择或者叫傻瓜式。因为目前只有一家合作公司的一支基金,对于大部分不理解理财信息的人来说,少了选择和比较,毕竟有很多人比较懒不想了解,也有很多人有选择困难症,反正自己也不懂,阿里又吹得那么好不亏损,收益又那么高,有人帮我理财那是最好的了。
虽然货币基金在国内这么些年除了06年意外,基本没出现亏损,但毕竟是投资,有投资就有风险,阿里只吹收益不提示风险这点不厚道,而且有很多人不知道自己买的是天弘基金公司的基金,以为是阿里自己在付利息给用户的
天弘基金算是一家小公司,不知道人力资源是否雄厚,这种频繁买进赎回对基金公司和经理要求应该都比较高,所以还是觉得余额宝适合小额闲散资金管理,不要以为是保本高收益而投入大部分身家(看到不少人把大部分存款甚至全家存款都投入,冲劲十足啊)
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
而余额宝 可以随时取用 至少网银支付一点问题都没有
校验提示文案
顺道求指教,如果是10w以上的金额,那做什么理财比较安全划算呢?
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案