9月上旬,有条微博在卡友圈子里戳中了不少人:信用卡中心疯狂发短信让办账单分期、说给财政贴息,结果页面公示的年化(单利)接近14.27%,当事人反问银行是不是把自己当冤大头。微博
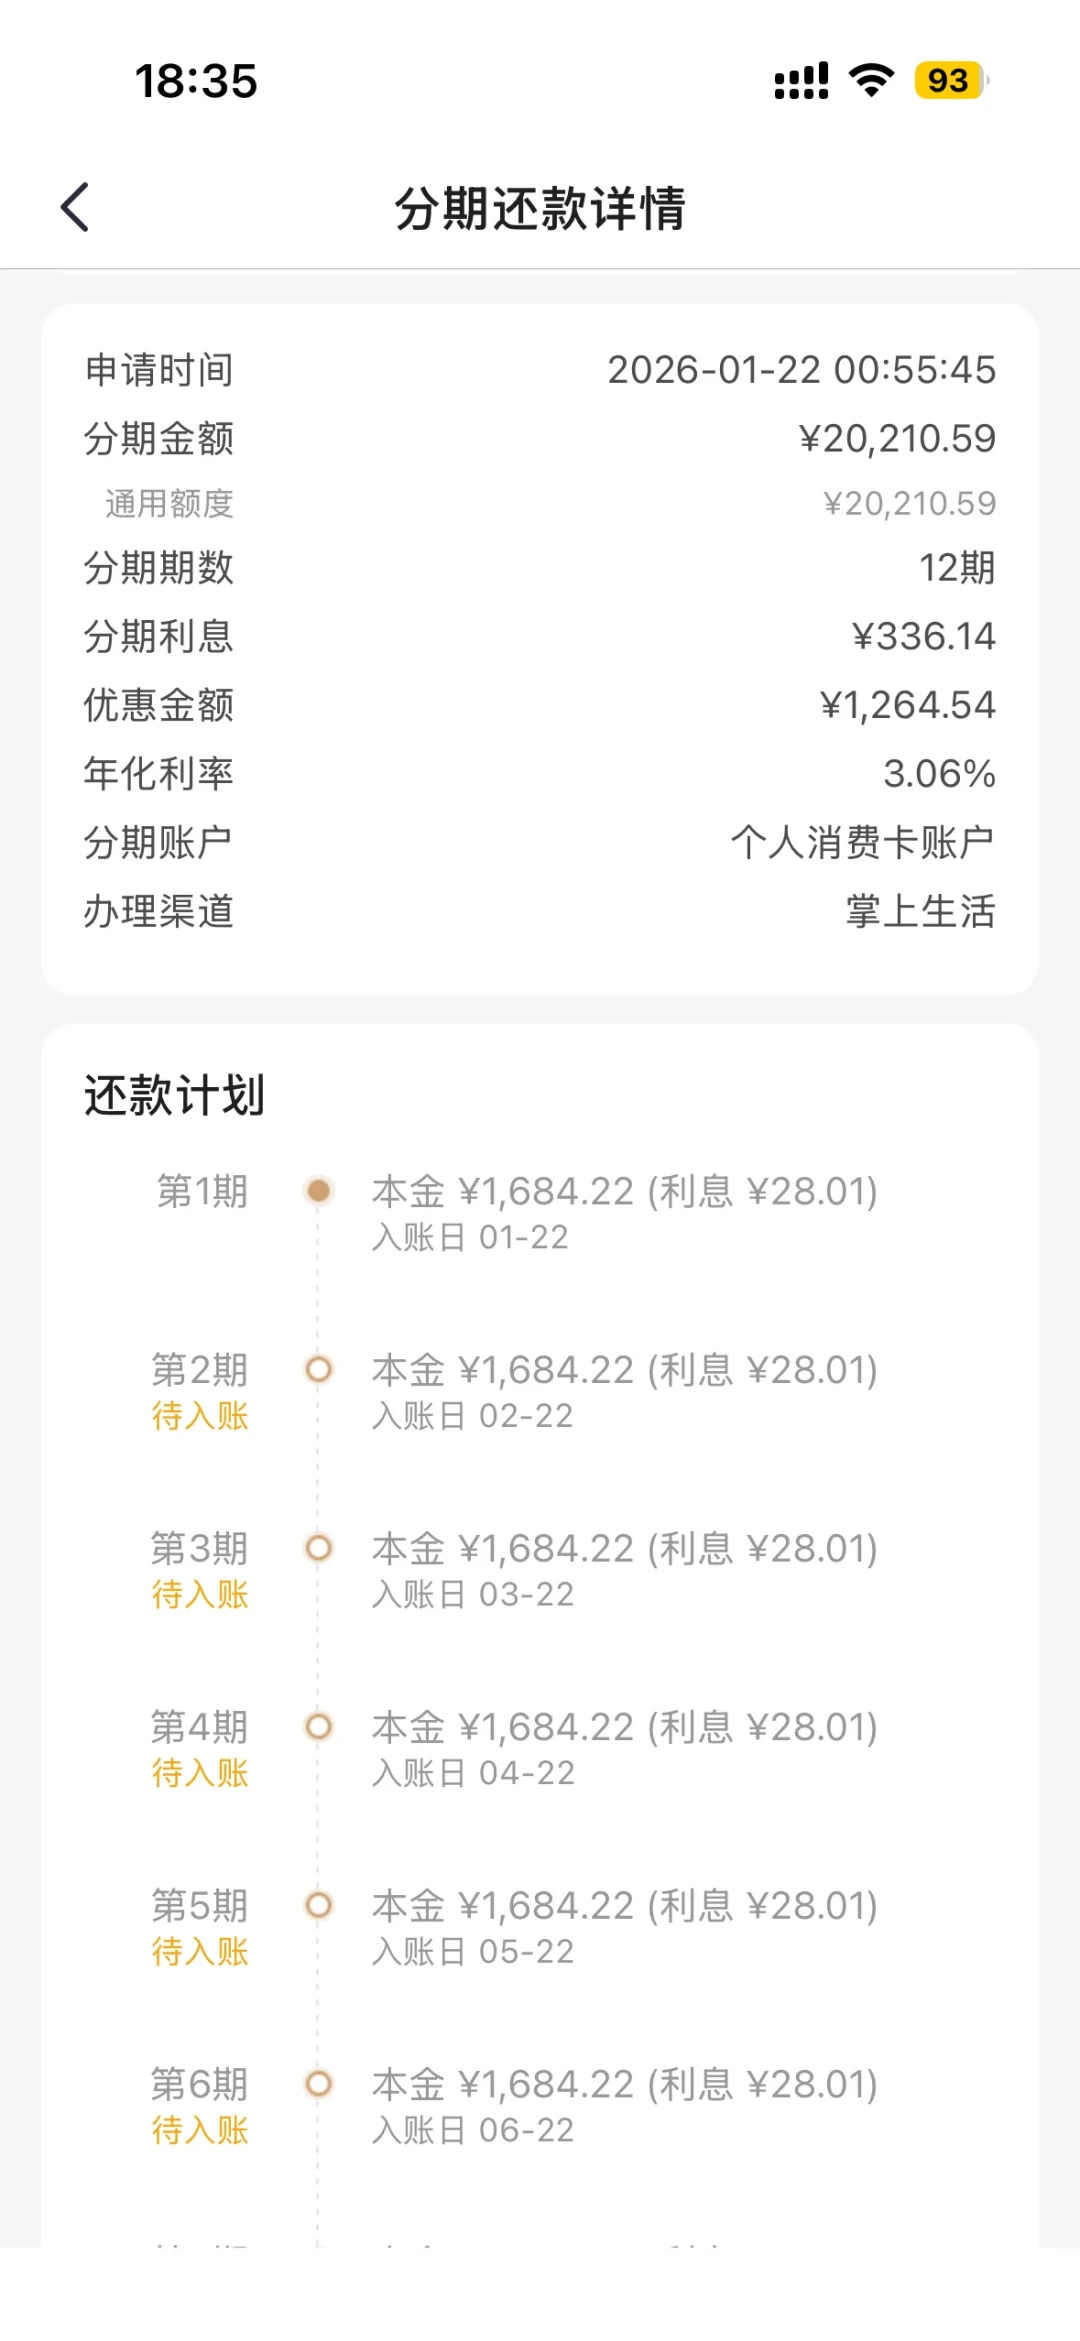
无独有偶,9月14日平安信用卡官方微博在推自己的账单分期活动,账单分期利率1.7折起,年化单利费率3.1%。9月7日华夏银行也挂了现金分期优惠:分期利率1.9折起,年化单利费率3.06%起。微博微博
同一家银行体系里的同一种产品,一个报价3.1%,一个报价14.27%,差了快五倍。两条都是真的。问题不在于谁在骗你,而在于这轮"分期新规+财政贴息"落地后,定价结构彻底变了——而大多数卡友的看价方式,还停在"月费率×12"的年代。
这篇就替中度玩卡党把这件事拆干净:新规后你手机上多出来的那个数字是什么、贴息到底贴多少、14.27%和3.1%的差距从哪来、以及这笔分期你到底该不该办。
一、今年信用卡分期圈落了三份文件,各管一件事
第一份管"让你看见价"。 今年3月,国家金融监督管理总局、中国人民银行联合发布《个人贷款业务明示综合融资成本规定》,8月1日正式施行——媒体叫它贷款"明白纸"。核心要求:利息、分期手续费、担保费这些所有收支项目,全部纳入综合融资成本,折算成年化利率、摆在醒目位置,办理时强制你确认。有人8月实测办了笔小额分期,点分期时弹窗自动跳出来,本笔分期年化利率约为11.3%、总费用约为XXXX元,要求确认后才算办成。光明网知乎
也就是说,从8月起,你在手机银行分期页面第一行看到的那个年化数字,是银行必须担责的口径。之前电话营销、短信营销只报"月费率0.6%"“打折后0.45%”,是因为那时候没有统一公示锚点;现在有了,还只信短信话术,就是自己的问题了。
第二份管"财政出钱贴多少"。 8月21日,财政部、人民银行、金融监管总局公布财政金融协同促内需的升级版政策,自8月1日起施行,将信用卡专项分期、消费分期、预借现金分期等新发生的各类信用卡分期业务全部纳入个人消费贷款财政贴息政策支持范围,贴息比例为年化1个百分点。跟信用卡直接相关的三条:中国新闻网
贴息范围从原来只覆盖账单分期,一次性扩到汽车分期、装修分期等专项分期,以及消费分期、预借现金分期等全部信用卡分期品类;
每人单家机构的"消费贷+信用卡分期"贴息合并计算,年度累计上限由3000元提高到5000元,自8月1日起施行。 同时,贴息最高不超过办理分期时约定折算年化利率的50%,避免利息倒挂。中国新闻网中国新闻网
经办机构扩大到21家全国性银行,以及监管评级3A及以上的城市商业银行、农村合作金融机构、外资银行等。小红书
第三份管"还剩多久"。 今年1月三部门就把个人消费贷款财政贴息政策实施期限延长到了2026年12月31日,六大行随即公告落实,信用卡分期贴息共用这个窗口。所以现在是实打实的倒计时行情:政策到期后财政部只说"视情研究是否延长"。国庆、双11的消费高峰,恰好全落在贴息窗口尾段里。微博
二、"月费率×12"为什么是双倍骗:先学会看明白纸上的数
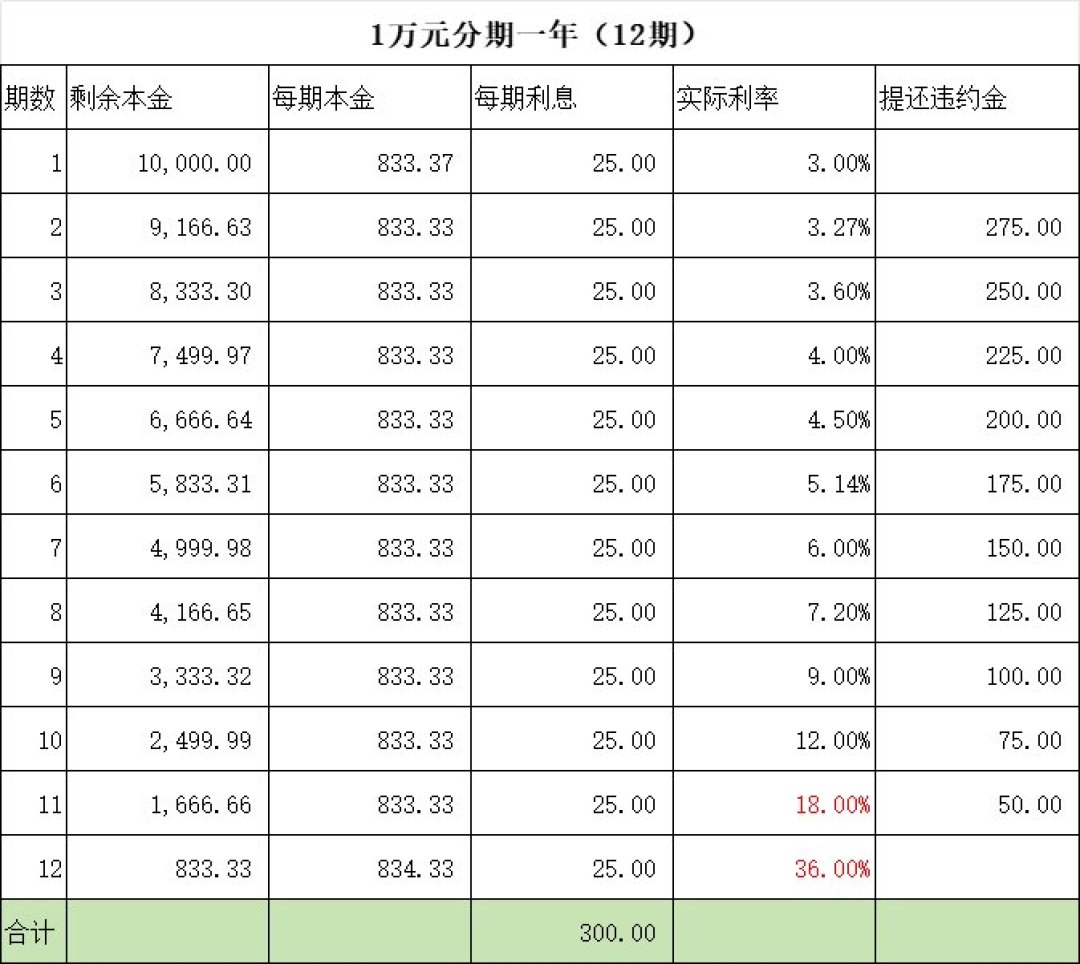
还是那笔经典的0.6%月费率:10000元分12期,每月还本金833元+手续费60元,总手续费720元。名义年化"7.2%"?错得离谱。因为你占用的本金每个月都在减少,手续费却一直按初始全额收——到最后一期你只欠银行833元,手续费照收60元。
这就是"等本等息"。银行现在公示的口径会直接告诉你答案:有博主给客户算过一笔月费率0.45%的打折分期,实际的年化利率大概9.8%,差不多多了一倍手续费。0.6%的标准价,披露值在13%上下——有人拿1万元账单实测,分期12个月年化13.03%,最低还款则是年化18.25%。记住一个粗暴的换算法:信用卡分期的真实年化,大约是"名义费率"乘以1.8到1.9。知乎知乎
顺手把三档常见口径摆在一起(12期):
办分期时的报价方式 | 名义说法 | 页面应公示的年化 |
|---|---|---|
最低还款(日息万五,全额计息) | “只还10%没压力” | 约18.25%,且每笔消费从记账日起算利息 |
账单分期标准月费率0.6% | “才7.2%” | 约13.3% |
打折后月费率0.45% | “年化5.4%” | 约9.8% |
银行促销"1.7折/1.9折起" | —— | 平安公示3.1%、华夏公示3.06% |
有人9月上旬晒的账很典型:26600元被做成分期,年化利率达到15.6%、利息要6800多,看完数字直接一次性还了。知乎9月16日刚开的新问题问得更直白:信用卡分期号称免息,为什么真实年化利率能到13%以上?微博知乎
答案:就在你办分期时必然弹出的确认页和分期详情第一行。电话里说的"月息、打几折"不是不能信,是它没资格当价签。
三、贴息到底值多少:1个百分点在13%面前,只是零头
这是最该泼冷水的一段。“财政贴息1个百分点"听起来是"国家替你还利息”,但它的官方估算是:贴息 ≈ 分期本金 × 1% × 利息落在政策期内的年数。有博主拆了三步算法并举例:装修分期15万元、12期,利息分布在2026年内,贴息约1500元。 同理,20万元汽车分期若9月才办36期,2026年内只有约4个月计息,贴息就只剩约667元。小红书
换成账单分期的语境:3万元、月费率0.6%,总手续费2160元,贴息满打满算约300元——只冲掉这笔分期成本的七分之一。13.3%的年化贴完还是12.3%,贵依然是贵。这轮贴息真正改变的不是"分期贵不贵",而是"本来就要办的大额分期,去哪办、什么时候办"。招联首席经济学家董希苗点评旧政策时就点过破绽:原有的贴息额度上限为3000元、只覆盖账单分期,对新增大额消费的刺激作用相对有限。中国新闻网
所以三笔账分清楚:
能全额还款:贴息与你无关,分期本身就不该碰。
有资金缺口、要办分期:贴息+折扣才是主线。按银行网点口径,30万元贷款按1%年贴息比例一年可累计贴息3000元,年化3%的消费贷折下来实际利率相当于2%。信用卡这边同理:1.7折折扣价(3.1%)叠1个百分点贴息后约2.1%,已经低于提前还房贷的成本。这时候分期是工具;默认价13%不办、办之前先要折扣,是纪律。微博
被贴息勾起"本来不打算买"的消费:直接跳过。分期能平滑支出,不能增加收入;而且规则写得明白——退款、逾期都会让贴息失效,虚假消费已享受的还会被扣减或追回。
四、3.1%和14.27%的差价从哪来:银行现在做分期,比你想的急
银行现在对分期又推又贴,不是因为慷慨。一位13年银行从业经历的知乎答主说得很直白:刷卡佣金一降再降、房贷息差一年比一年窄,信用卡业务里真能赚钱的就剩分期这一块,电销打得勤是它自己有业绩压力。另一个背景是坏账在清表:招商银行9月在银登中心挂牌转让4期个人不良贷款(信用卡透支),未偿本息总额约28.96亿元,光大银行8月更是一口气挂出12期信用卡不良资产包。利润来源收窄+回款压力上移,分期短信和电销的KPI只会更凶。知乎知乎
于是差别定价成了明牌:短信群发默认标准价(14.27%就是0.65%上下的月费率折算出来的),折扣价(“1.7折起"的"起"字不是白写的)需要你主动打开APP、找客服、或在电销回拨时谈判才拿得到。那位答主还补了一句:年化利率其实一直摆在你手机银行的分期页面上,第一行就写着,但很多人办分期压根没看过页面,是接电话的时候办的,电话里只说月息多少、打几折、很划算。那个只报"月息、打几折”、不提年化的电话——按新规它本来就没有资格不报,遇到可以直接记下来打客服投诉话术。知乎
五、贴息申请:官方口径 vs 你家银行的落地口径
央视的报道给了政策底:无论是个人消费贷款还是信用卡分期贴息,都不需要单独申请,银行识别是真实、合规的消费后就能直接享受,办理贴息服务不收任何服务费;8月1日到政策发布日之间已经办理的信用卡分期,可以联系银行申请补贴息。中国新闻网
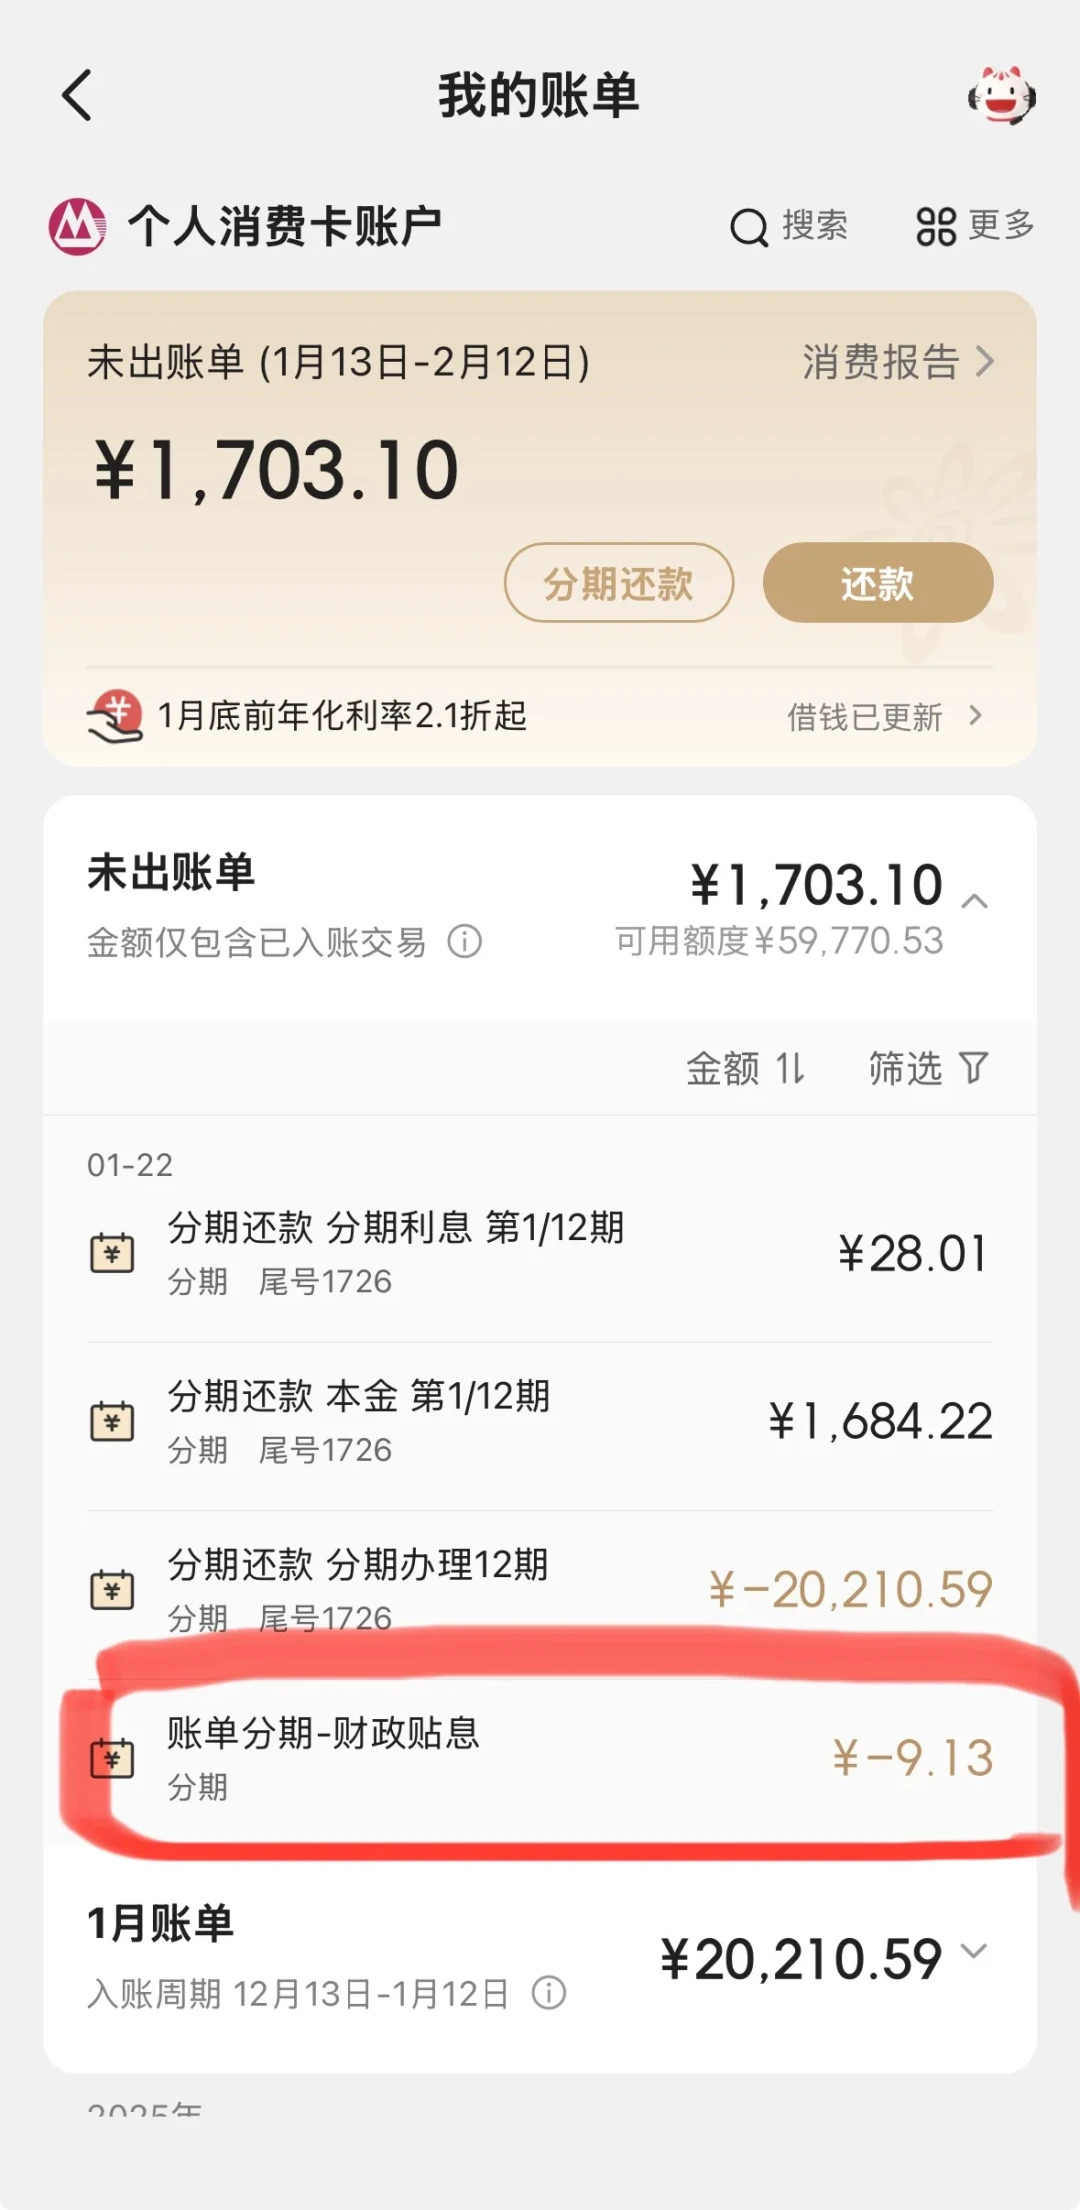
但落地细则各家确实不一样:有博主整理称中国银行、工商银行、招商银行明确自动适用最新贴息额度,农业银行则要求签《信用卡分期业务财政贴息补充协议》、按卡单独签;更早晒出贴息到账实测的招行用户,走的也是"2.1折分期优惠+财政贴息"的叠加路线,账单里贴息单独成行。小红书9月中下旬一整排"贴息没到账怎么办"“旧分期能不能补享”"不签协议自动贴吗"的求助帖,就是执行口径混乱的直接证据——部分帖子"不签=没有、旧的不追溯"的说法与央视口径冲突,更像个别银行的执行差异或被夸大的个案。小红书
所以别在帖子里找统一答案,直接打卡背面的客服电话,问死三件事:我这种情况要不要主动签约?8月以来已办的分期能不能补?退款和逾期之后贴息怎么处理?顺便让对方把这通电话的答复记入工单。
六、国庆前五分钟自查清单
打开各银行APP分期页面,只认第一行/弹窗里那个"年化利率(单利)",短信和电话报价一律先换算成它再比较;
查自己的贴息协议状态(APP搜"贴息"或问客服),没签的补签,8月1日后办过分期的问补登;
确认年度额度使用:单家机构5000元、消费贷+分期合并计算,别被一家用完;
手头有"商家免息+你打算自己办账单分期套现"想法的,停一下——真免息是商户贴息,你自办分期的年化照收;
12月31日政策窗口关闭前,大额消费(车、装修、家电)先问贴息再问分期;到期后跟踪财政部是否宣布延长。
这轮变化的本质,其实是"缩水潮"的另一面:银行在用明码标价把分期的真实成本摊到桌面上,再用财政贴息给价格打折——规则透明了,但价格分层也更狠了。会看那个新数字、会要那个折扣、会核那笔到账,13%的坑和2%的机会,就是同一条短信里发出来的。
政策口径以财政部、人民银行、金融监管总局及各家银行官网公告为准;本文折扣与费率数据来自银行官方微博公开宣传及用户公开晒单,具体到你名下卡片以办理页面展示为准。