9月24日,知乎"为什么可口可乐能一直保持3块钱,国内饮料价格却频繁涨价?"下又添了新回答;B站半个月前那条《为了绝不涨价,可口可乐竟然暗中合法套路了所有顾客》也在刷"可乐是全网唯一老实商品"的情怀。所有人都在夸3块可乐,但把2021年以来头条、微博、知乎、B站四个平台的报道和实测拼成一条时间线之后,结论恰恰相反——知乎
可乐不是没涨价,而是涨了你没在结账那一刻发现。
一条你没见过的涨价时间线
2021年4月:可口可乐宣布全球涨价,头条当年的报道标题就是《时隔三年再涨价,专家称将加速行业洗牌》。这是第一轮。今日头条
2023年5月:多家媒体当时报道500ml瓶装可乐告别3.5元时代,但同期广州、深圳记者调查终端价"未见波动"——第二轮涨价的特点是:品牌端提了,但终端店没一起提。今日头条
长周期底牌:知乎有专栏测算过,1990—2019年可口可乐产品单价复合增速只有0.42%,远低于同期通胀。知乎
第三轮正在进行:2021年前后开始,受糖、铝等成本上涨和业绩压力影响,500ml瓶装可乐的建议零售价已从3元逐步上调至3.5元甚至更高。
国际面上全在涨:日本可口可乐装瓶公司宣布9月起上调165款饮料价格,500ml可乐从200日元涨到220日元。印度健怡可乐也因中东冲突扰乱供应链,300ml罐装涨价换包装。微博微博
财报也是同一个故事:2025年可口可乐全球单箱销量10年来首次零增长,当季亚太市场营收与营业利润分别同比下降7%和36%,全年所有增长都来自涨价而非销量。微博
一句话总结:涨价发生了至少三轮,只是每一轮都没发生在你印象里那个"3块"的货架上。
你没发现,因为它藏在三笔账里
第一笔:建议零售价≠你付的价。 "3元"是可乐和百事双寡头默契焊死在超市显眼货架上的锚,实际调价发生在低感知渠道:便利店、夜间店、景区。微博有位网友晒了自己十年的购买记录:500ml可乐从2.1元一路爬到2.3、2.5、2.7、3.3,现在4.5元。超市还是3块,但你楼下便利店早就不是了。微博
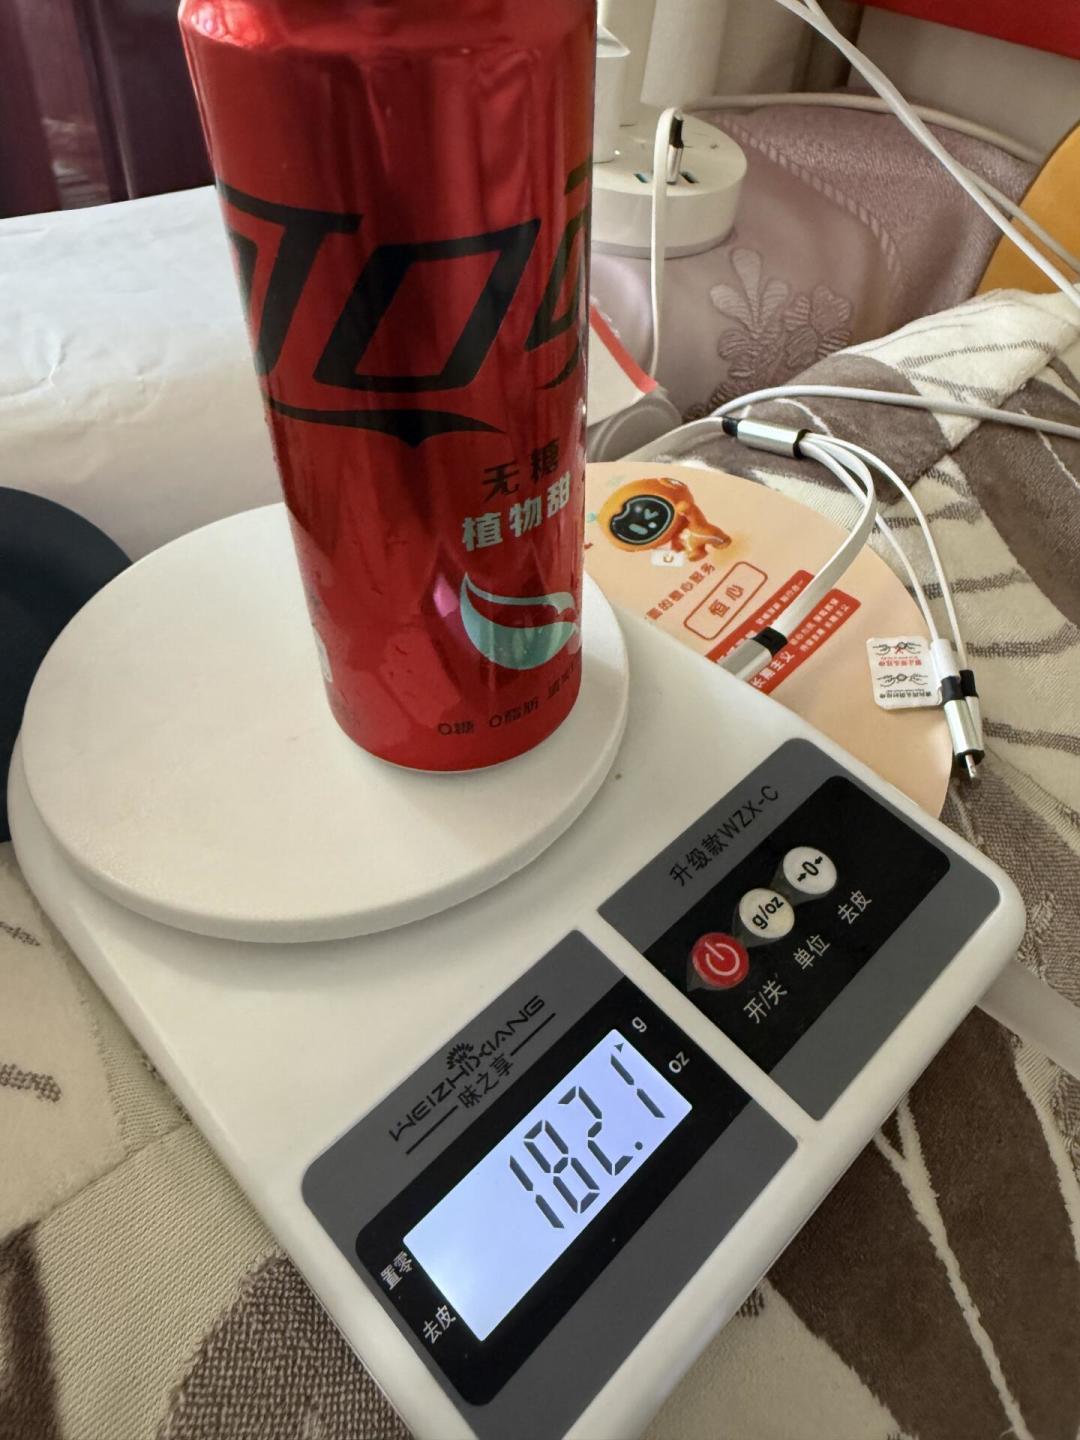
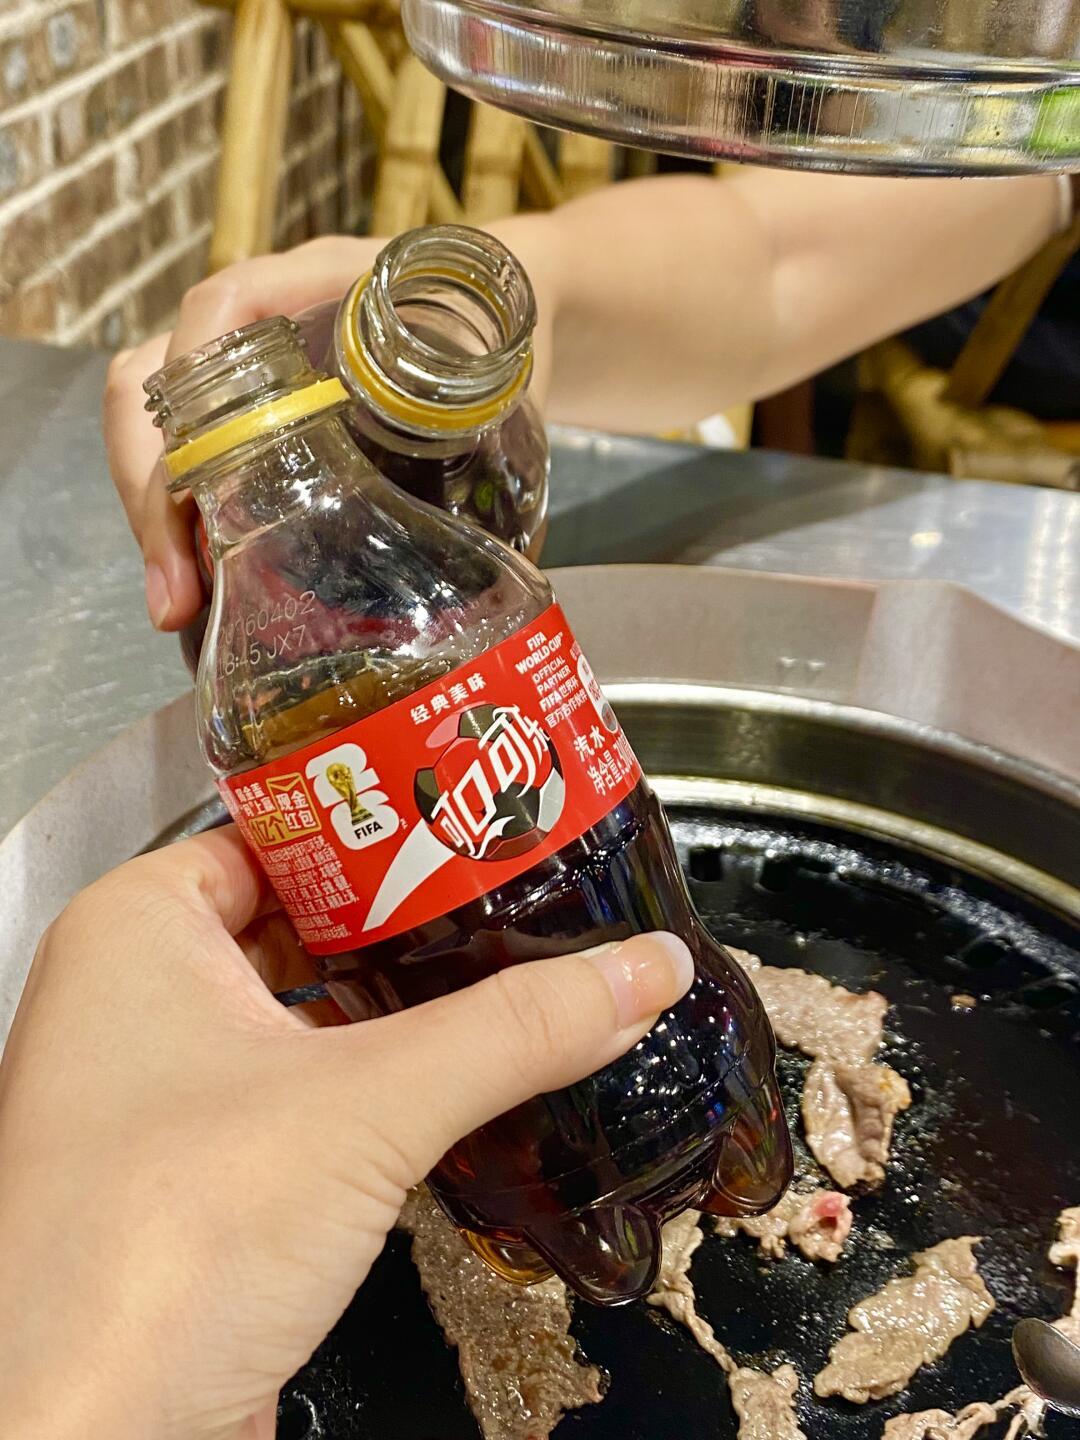
第二笔:净含量有"地方特供"。 B站有人实测:湖北的可乐是600ml,全国其他地方是500ml——同一个SKU,不同装瓶厂给的量不一样。罐、瓶、PET又是另一套系数。光看"一瓶",你根本没法判断自己买贵了还是买赚了。小红书还有人把一罐标称330ml的无糖可乐放上厨房秤:整罐只有182.1g,而满罐连液带皮应在340g上下——差出来的克数就是钱。这种"称重证据"值得你在家复现一次。哔哩哔哩小红书
第三笔:装瓶厂各自调价。 太古系、中粮系、可乐中国各装瓶厂成本结构不同,涨价是分批传导的,所以你所在城市的体感和"全网说可乐不涨价"可以同时成立。
锚的背面:3块可乐是面墙,行业都被它按着头
为什么偏偏是可乐敢当锚?双头垄断下谁先提价谁丢份额——B站有条视频把这层窗户纸捅得很直白:3块钱的可乐,其实是一场默契"共谋"。浓缩液+装瓶的轻资产模式又把单瓶成本压到几毛钱。而代价由同行付:康师傅2023年底把冰红茶从3元提到3.5元,半年茶饮料收入蒸发7.2亿。元气森林、东方树叶只能卖到5—7元,靠大瓶装和新故事摆脱"可乐心智"。哔哩哔哩知乎
但今年,锚自己也在松动:有超市老板反映往年夏天卖断货的碳酸饮料,今年送都送不出去,叠加2025销量十年首现零增长。对天天喝可乐的人来说,渠道库存承压期,恰恰是囤货窗口。知乎
国庆囤可乐,先对完三个数
每100ml单价:便利店4.5元÷500ml=0.9毛/ml;超市整箱或2L大瓶可以压到0.5毛/ml上下。比价先比净含量,再比钱。
版本配场景:罐装铝皮导热快、密封好,口感上限最高,适合家宴和冰镇;2L装单价最低,适合自制冰可乐;联名玻璃瓶是收藏品,别算进口粮预算。
渠道时机:国庆档商超和线上整箱是强促销期,便利店是全年唯一不促的渠道——今年库存压力还在,这个规律比往年更成立。
继续观察两个信号:10月底可口可乐三季报,看装瓶厂利润承压会不会传导到下一轮终端调价;以及你所在城市会不会冒出新的"净含量特供版"。
3块可乐值得珍惜,但珍惜的应该是信息,不是错觉。