这周的数码圈有点热闹。10月5日晚Valve放出2026年9月Steam硬件调查,AMD在CPU厂商合计占比冲到48.37%,创年内新高;英特尔降到51.63%,两边咬差只剩3.26个百分点。"AMD即将反超英特尔"的标题当天就刷屏了。知乎

可巧的是,同一周流传的还有另外几组"份额":Mercury Research给的是2026年Q2客户端出货份额,AMD首破30%、英特尔仍握有近七成;瑞银给的是服务器CPU出货,英特尔份额降到54.9%、一个季度掉3.7个百分点;日经引用的Counterpoint预测更直接——2026年全年数据中心CPU,英特尔53%、AMD 23%、Arm 23%。微博
四个数字,一个"51.63"、一个"近七成"、一个"54.9"、一个"53"。如果你拿它们平均一下再拍板,怎么算都能得出"英特尔要完"或者"英特尔稳如老狗"——而这两种结论都是错的。问题不在数字真假,在于这四个数字量的是四个完全不同的池子。这篇就把四本账对完。
一、口径账:每个"份额"各量各的池子
Steam的48.37%,量的是"玩家桌上",不是"工厂出货"。 Steam硬件调查是Valve对平台注册玩家的自选样本:它只覆盖装过Steam的那批人,重度玩家、DIY党、A家粉丝浓度天然偏高;而且这次调查还有个容易被忽略的变量——简体中文用户占比明显上升,样本结构本身在漂。 所以"AMD 48.37%"对"Steam玩家"这个池子成立,对出货市场不成立。知乎
Mercury的30.3%,量的是"出厂的盒子"。 季度x86客户端CPU出货份额,含OEM笔记本。这是离生意最近的一本账:AMD确实创下历史首次破30%,但同一口径下,英特尔还是接近七成。微博
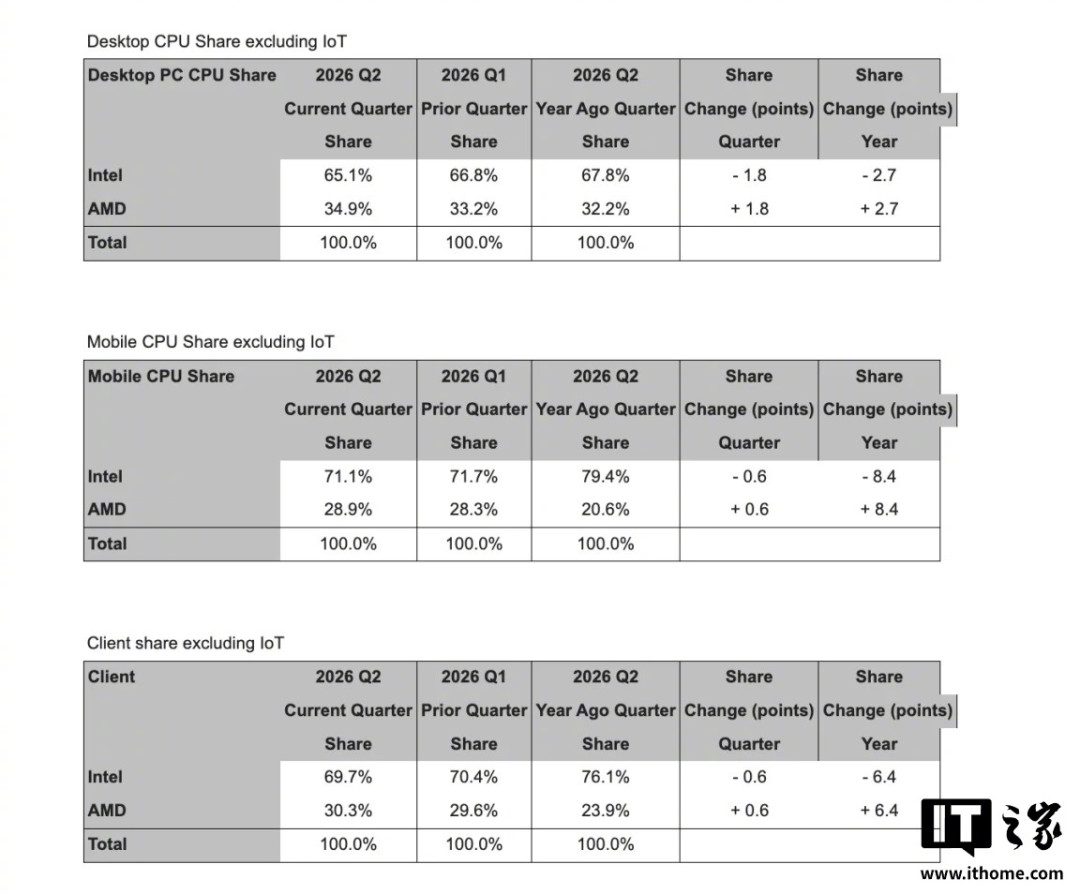
瑞银和Counterpoint量的是数据中心。 26Q1服务器出货:英特尔份额降到54.9%、AMD升至27.4%,剩下被ARM抢走。 Counterpoint预测全年英特尔53%、AMD与Arm各23%,超大规模数据中心这个增长最快的细分里Arm已经领跑。微博
一句话记账:调查占比≠出货份额≠销售额≠年度预测。四个数字里没有任何两个可以直接连线。
二、分布账:英特尔的真实位置,分市场看才是全的
把四类数字放回各自池子,英特尔的处境其实是三种完全不同的故事:
市场 | 谁领先 | 领先多少 | 趋势 |
|---|---|---|---|
Steam玩家池 | 英特尔51.63% | AMD 48.37%,年内新高 | 差距缩到3.26pct,玩家池真在松动 |
客户端出货 | 英特尔约69.7% | AMD 30.3%首破三成 | AMD创新高,但绝对盘子仍是英特尔主场 |
笔记本 | 英特尔 | 业内口径每10台7-8台用英特尔 | 出货账里英特尔的大本营 |
服务器 | 英特尔54.9% | AMD单季+2.3pct、ARM 23% | 失血最疼的一块,份额+涨价双信号 |
注意这张表里的反直觉组合:英特尔输掉的池子(服务器)恰恰是它赚到的池子——同一时间,服务器CPU"缺货只满足一半需求"、年内已进行到第三轮涨价;玩家池丢份额,对面靠的是大缓存芯片和DIY情绪。而"AMD要反超"的叙事,只在样本偏DIY玩家的Steam池里勉强成立。股价那边更直白:券商把CPU板块上涨归因于AI Agent应用放量后对推理与调度负载CPU增量需求的重定价。 资本市场定价的是"CPU有没有人要",不是"玩家站哪队"。微博
三、反证账:两个方向的误读这周都出现过
社区不是没吵过这事。8月下旬就有博主专门拆过"AMD超越"的标题:拆开看,服务器处理器销售额46.4%对53.6%、PC出货30.3%对69.3%,没有一个口径叫"超越"。 到了这周Steam数据发布,同一批数字又以完全相反的情绪又刷了一轮屏——这就是典型的"单池数据被拿去讲全局故事"。微博
反证也要打在英特尔阵营这边:51.63%守得住吗?"48.37%创年内新高"意味着AMD已经连续爬了好几个月;服务器单季-3.7pct的斜率摆在那。英伟达、苹果、微软等八家巨头同时在评估14A、但对外代工收入占比还是只有5%,这些是同一周内可以互相印证的事实。 证据覆盖到哪里,结论只能说到哪里:玩家池,AMD逼近反超是事实;整体客户端市场,英特尔仍握绝对多数是事实;服务器,英特尔失血是事实——三个都是事实,但"英特尔崩了/没崩"哪个都不是。知乎
四、决策账:三类人,三种带法
双11装机党:份额数字不改价格表。 12600KF已经杀进千元内、270K Plus盒装跌破1900元,而涨价的是内存——DDR5 32G套条已经顶到3500元档。 Steam调查里32GB占比42.22%首次超过16GB成第一大配置。 你预算表上真正在变的是内存插槽和容量档,不是阵营。按预算选U、按平台算换板成本,份额新闻看看就好。知乎知乎

轻薄本/游戏本党:Steam%跟你关系最小。 出货口径里笔记本仍是英特尔主场,ARM阵营(骁龙X2这类)是另一本账;追新等的应该是年底Nova Lake/酷睿Ultra 4000HX那套四位命名落地,而不是这周的两个百分比。
盯股党:把Steam调查当娱乐指标。 真正影响财报的是Mercury季度客户端份额(Q3大约11月初发布)和服务器数据中心的出货与涨价传导,外加10月底财报的亏损收窄进度。份额叙事炒得越凶,越要只认出货量这一行。
收尾:盯两个节点,别提前站队
这轮"反超"话题要不要当真,等两个数:一是10月底发布的Steam最新一期调查,48.37对51.63的差距若继续收窄,玩家池易主进入倒计时;二是11月初的Mercury Q3,客户端出货若二次破30%,才轮到生意池动。两个池子一起动,"崩塌"才有资格被说出口;只动一个,那叫趋势,不叫结局。
被标题带偏的人,双11大概率花的是冤枉钱;该动手的人,其实从头到尾要算的都是内存那笔账。