







27
35
提前交易悲观预期,碳酸锂期货逼近10万元/吨 | 行业风向标
2026-10-13 19:39:50
0点赞
0收藏
0评论
 (图片系AI生成)
连续8根周K阴线后,碳酸锂期货价格已经无限逼近10万元/吨,较今年5月中旬的20万元/吨腰斩。尤其10月12日跌超10%并13日再下挫后,直接将市场拉入冰点。
二级市场上,锂矿板块同步下跌,锂矿指数(884785.WI)两日累计跌5%。其中,个股永杉锂业(603399.SH)、融捷股份(002192.SZ)、天华新能(300390.SZ)和盛新锂能(002240.SZ) 跌幅更甚,两日累计均跌超8%。
分析人士告诉笔者,这轮下跌本质是“现实没崩、预期先死”,近期一系列的供需消息催化下提前交易悲观预期,资金从交易现实切到交易2027年过剩,盘面一路杀到成本线以下。
悲观预期叠加,碳酸锂价格腰斩时间拉长来看,2026年碳酸锂价格走出先扬后抑的走势,这一轮下行可溯至5月中旬。以碳酸锂期货合约2611为例,价格从年初的10万元/吨以上震荡上行,在5月15日盘中摸至年内新高208780元/吨;之后,开启震荡回落之路,到10月13日盘中最低104500元/吨,较高点腰斩,价格也回落至2025年12月中旬的起涨位置。 (LC2611日K线图)
“友商库存口径上修抽掉市场‘低库存偏紧’的交易基础,澳矿降价、国内产量回升叠加全球最大锂云母矿审批推进,把远期缺口收窄的共识坐实;而电池消费税与出口退税改革把明年的需求提前透支到现在,资金从交易现实切到交易2027年过剩,盘面一路杀到成本线以下。”上海钢联锂行业分析师李攀告诉笔者,此轮下跌的本质是提前交易悲观预期。
如是所言,供应端的消息,近来持续对盘面“施压”。10月8日,宜春市生态环境局再次发布枧下窝锂矿环评拟受理公示,该项目环评审批程序将重新启动。该矿探明瓷石矿资源量约9.6亿吨,伴生氧化锂资源量265.68万吨,折合碳酸锂当量(LCE)约657万吨,原设计满产后年产出碳酸锂超10万吨。停产前,该矿月均碳酸锂产量约7000至8000吨,约占国内月度锂需求的10%。
10月11日晚间,江特电机又发布公告称,公司收到国家矿山安全监察局下发的《江西特种电机股份有限公司江西省宜丰县茜坑锂矿300万吨/年采矿工程安全设施设计审查意见书》。茜坑锂矿是国家新一轮找矿突破战略行动的重要成果之一,采矿证证载面积1.3826平方公里,部分区域Li2O平均品位在0.55%以上,Li2O平均品位按0.44%计算,矿石资源储量为7293万吨;若Li2O平均品位按0.39%计算,矿石资源储量达到1.2667亿吨,为大型锂矿,开采年限30年;矿山平均海拔低、矿藏埋藏较浅、开采条件优越。
卓创资讯富宝锂电分析师琚存泉指出:“云母矿产能释放预期强化,市场对远期供应进一步宽松的担忧上升。”
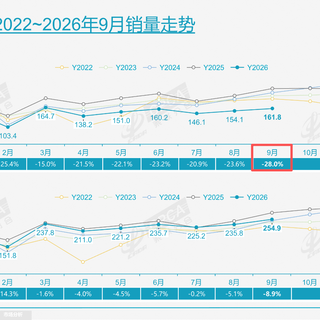
需求端的弱预期进一步加剧远期悲观。据乘联会数据,9月新能源乘用车批发同比增长12%,但零售仅114.1万辆、同比下降12%。中汽协最新发布的产销数据也显示,9月新能源汽车产销分别完成181.4万辆和182.3万辆,同比分别增长12.2%和13.6%;其中,国内销量125.2万辆,环比增长12%、同比下降9.4%,新能源乘用车国内销量114.2万辆、同比下降12.1%;总销量增长几乎全部由出口拉动,新能源整车出口57.1万辆,同比增长157.2%。
中粮期货认为,最新的产销数据指向行业存在渠道压库与需求透支,节前备库结束后需求进入真空期,零售走弱叠加政策催化落空预期,需求支撑弱化,交易重心由强现实转向远期需求担忧。
与此同时,中欧贸易投资磋商机制第二次例会成果清单涉及对中国新能源汽车进口的限制性政策,海外媒体报道欧盟拟将中国混合动力汽车年进口量限定为35万辆、次年起每年递增6%、为期四年,出口预期受挫进一步压制需求侧定价。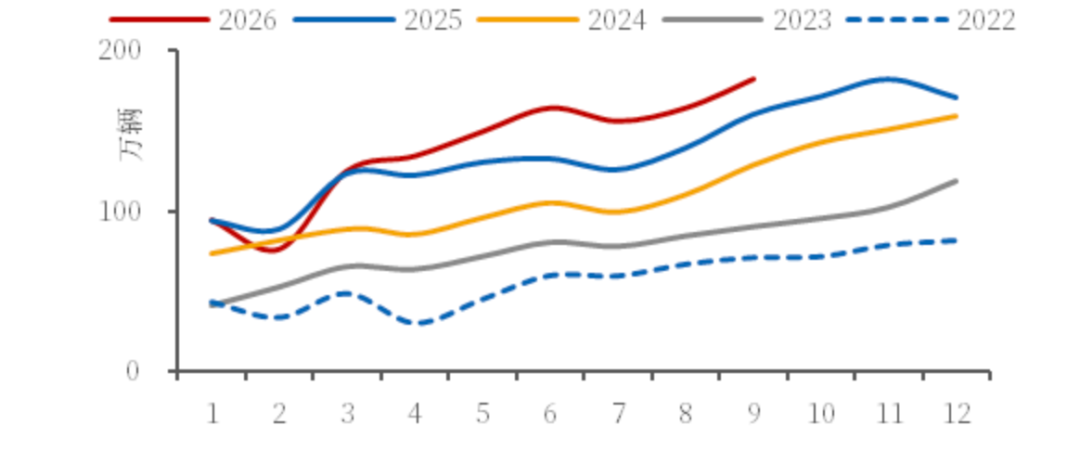 (中国新能源汽车销量情况,来源:中粮期货研究院)
值得一提的是,SMM近期宣布,自9月4日起,SMM启用新版库存统计口径,在对原有上游冶炼厂、正极材料厂和其他环节数据进行少量修正的同时,将贸易商、电芯厂及其他下游环节纳入样本,并增加了铝土渣提锂、钨矿伴生提锂、电解铝废渣提锂等产量来源。调整之后,SMM碳酸锂周度库存一次性上修至16.93万吨,较旧口径下数据增加约9至10万吨。
针对SMM上修库存,笔者注意到,在互动平台有诸多投资者反复提问各锂矿企业是否有向第三方机构提供库存数据,并建议矿企尽量规避参考单一机构定价。
现货市场紧平衡,后市价格或弱势震荡实际上,笔者从多家上市锂矿企业了解到,与盘面悲观预期形成强烈反差的是,现下碳酸锂现货市场仍处于结构性紧缺状态。
“目前锂盐产品的供需关系仍处于紧平衡状态,并未出现供大于求的情况。”赣锋锂业在互动平台最新回复中就提到,公司始终与产业链上下游保持着常态化的沟通与交流,公司的锂盐产品现货销售通常可以根据实际情况进行灵活调整。截止目前,因公司的锂盐产品库存水平较低,整体销售策略较为谨慎。
中矿资源也表示,目前锂电行业需求良好,且具有动态调整变化、阶段性等特点。
盐湖股份亦称,“从中长期看,新能源与传统能源协同发展,下游应用场景不断拓展,将持续带动锂盐及上游原料需求稳步增长,公司看好碳酸锂中长期市场空间。”
李攀也向笔者表示,碳酸锂现货可售货源有限,叠加大幅下跌后企业心态谨慎,观望情绪较强,因此下游逢低采买仅小幅放量。需求端,受磷酸铁原料供应影响,10月铁锂企业生产节奏实际在手订单旺盛,远超现有产能。
需要注意的是,在阐述锂盐市场需求良好时,不少矿企将储能增长作为关键下游支撑。但有业内人士向笔者直言:“在主力新能源汽车市场需求和价格双双承压的背景下,储能只能补充需求,对碳酸锂价格的下行难以形成足够支撑。因为,储能天然以收益为第一原则,自然便好碳酸锂价格下跌,钠电进入商业化阶段,就是最好的例证。”
据Mysteel调研数据,9月国内磷酸铁锂产量已达60.32万吨,10月预计进一步攀升至62.5万吨,环比增长约3.6%,12月排产有望接近65万吨,创年内新高。大东时代智库根据41家主流电池企业及上下游供应链调研,预计10月中国锂电全市场总排产约345GWh,环比增长3.9%,但增速低于其9月预估的9.2%。
不过,由于上述的供应和需求预期悲观,市场普遍认为,当前这种紧平衡或将很快被打破,进而预期后市碳酸锂价格不太乐观。
高盛在最新的研报中判断,全球锂市场可能从2026年大部分时间的供应短缺,转向第四季度接近平衡,并在2027-2028年进入过剩阶段。其预计,中国碳酸锂现货均价2027年约为13,689美元/吨,2028年进一步降至11,000美元/吨,折合人民币约10万元和8.4万元/吨。
李攀直言,预计后续碳酸锂价格弱势震荡。在其看来,后续锂价能否企稳,需要关注三个信号:一是价格持续低于成本后,是否有企业真正减产;二是行业库存能否持续下降;三是期货价格与现货价格之间的关系是否进一步改善。
光大期货则指出,中期视角来看,价格企稳/反弹可能更多可关注供给端扰动导致的短期错配,如津巴布韦政策严苛、江西项目停产等;上涨则需要需求预期的修正,而如若负反馈出现,则价格仍将继续下挫。
(本文首发于钛媒体APP,作者|苏启桃)
作者:价值刻度