









35
16
医保差6年:一次补齐还是再交6年?我家这两笔账都算过了
2026-11-10 03:45:01
0点赞
0收藏
0评论
十一月初,我爸的养老退休手续总算走完了。上半年为"社保才交9年"那三笔账,我带着他跑了三趟大厅,这回轮到我妈在电话里问我:"医保窗口说,爸办终身职工医保还差6年,是一次补,还是慢慢交?"我当时也懵:明明交了二十多年社保,怎么到医保这边就不够用了?
后来我把烟台的窗口、原文、两笔账全算了一遍,才发现这事的坑不在钱多少,在规则细节。这篇把我们家的过程原样记下来,你可以照着比自己的情况。
一、先把三条规则查清楚,再谈算账
第一条,年限门槛。烟台执行山东统一口径:2026年1月之后办理退休的,职工医保最低缴费年限男性30年、女性25年,年限包含视同缴费和实际缴费两部分。我爸不是"交了二十年"都算,窗口打印的缴费明细里,视同加实际,一共认了24年。
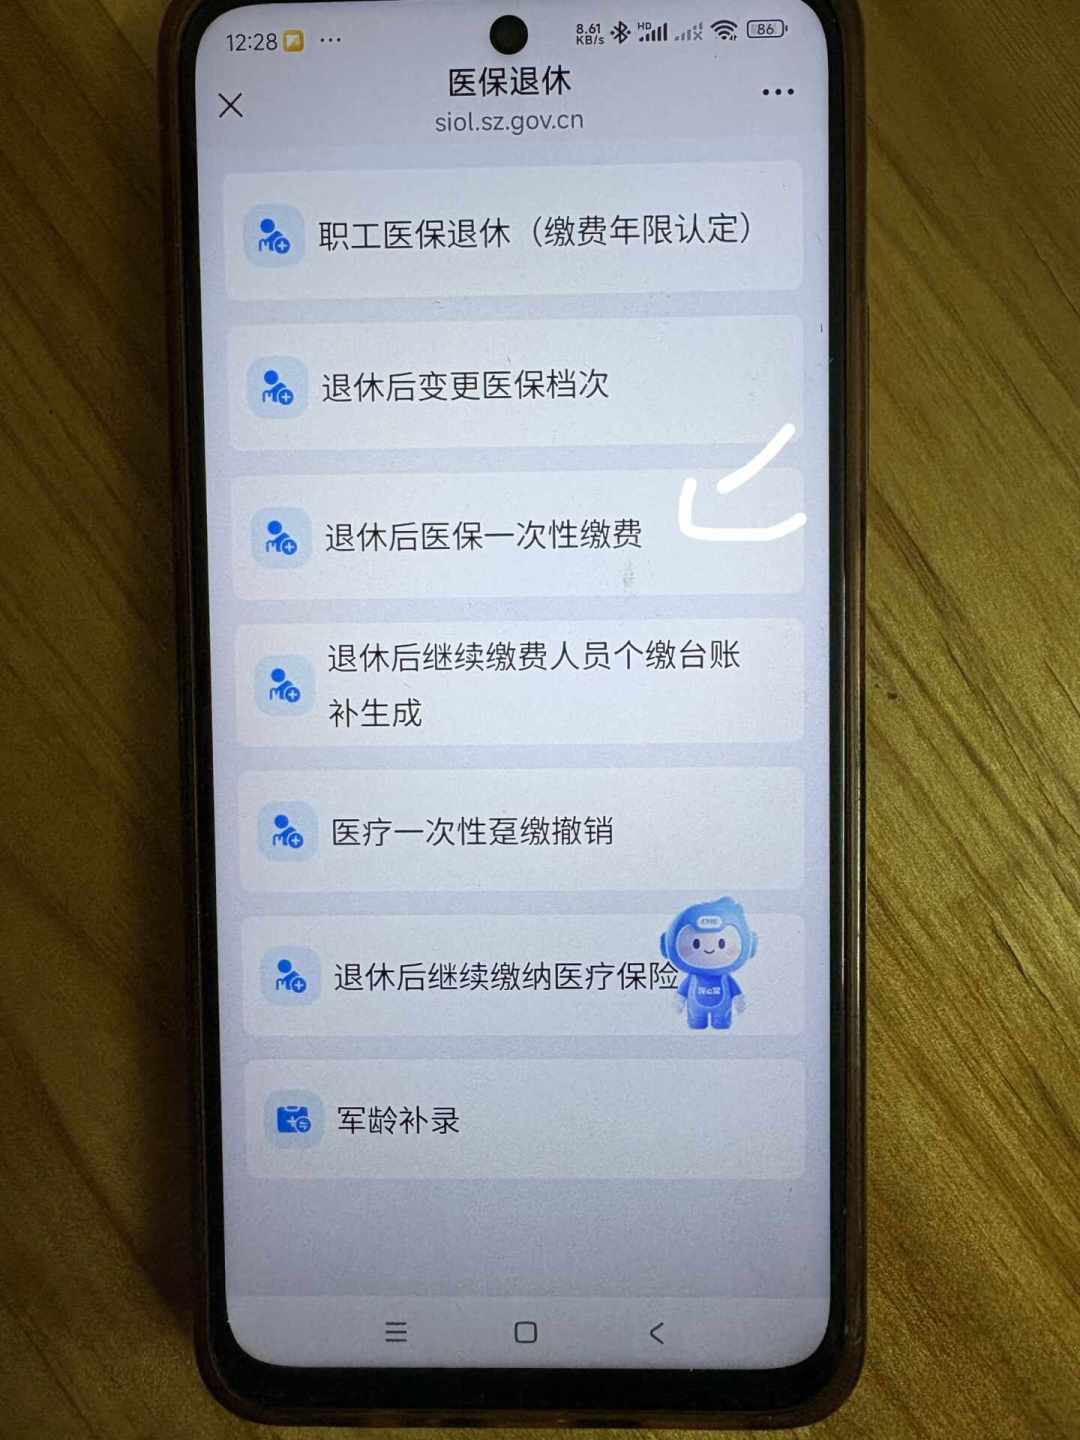
第二条,年限怎么凑。他早年在威海待过三年,那三年职工医保转移合并进来算——山东省内各地的职工医保年限互认。但他九十年代跟着家里参加过两年居民医保,居民医保的缴费年限不能折算成职工医保,一天都不算。这就是"明明交了很久,一算还差6年"的来由。
第三条,我在这一步先走错了一次。我当时刷到短视频说"2027年1月1日医保法生效,全国一刀切男30年",还想着不如等明年政策统一了再办。回家翻了原文才明白:2026年8月28日通过的《医疗保障法》,全文7章56条,自2027年1月1日起施行——里面根本没写统一的最低缴费年限,只规定职工医保缴费标准由统筹地区人民政府按国家规定的基数和基准费率范围确定。所谓"男30、女25",是山东等省自己发的文,烟台现在就在按这个执行,等不等到明年没有区别。网传解读和原文差着一截,这是我家的第一个教训。
二、账A:一次性补缴,23047.92元买断6年
烟台的规则是:在养老退休手续办好后一年内申请一次性补缴,按当年最低缴费基数、7%的比例,把缺的年限一次交清。烟台2026年灵活就业的缴费基数下限是每月4573元,4573×7%=320.11元,差的6年是72个月,320.11×72=23047.92元。交完这笔,从手续办妥起他就按退休人员身份享受医保待遇,以后不用再掏一分钱保费。
这账我算了第二遍才敢下手,因为先入为主地以为:补缴的2.3万会像存钱进银行一样,多少有笔钱按月返到医保卡里。窗口的人告诉我,一次性补缴只补年限,不划个人账户,一分不返。钱还是那笔钱,但"补缴等于往卡里存钱"的预期得先删掉。
三、账B:按月续缴6年,账面一样其实不一样
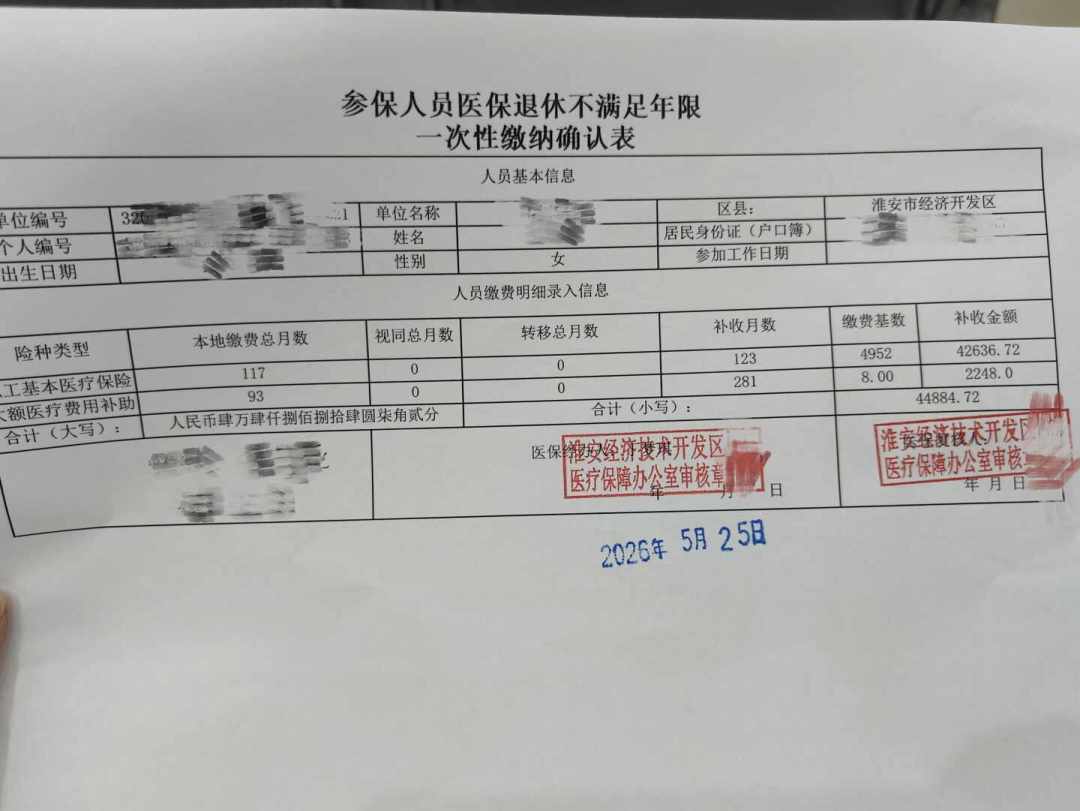
另一条路是不补缴,以灵活就业身份按月交职工医保,交满年限后再办医保退休。费率同样是7%,按现在的基数算也是每月320.11元,6年按这个口径算,同样是23047.92元。
我第一次把这条账算简单了:按月这条路,只有"6年基数一动不动"才和补缴打平。缴费基数每年都要调整。示例按每年上调3%算,头一年3841.32元,六年滚下来总共24847.36元,比一次补缴多出1799.44元——这部分就是"等"的代价。
按月交也不是只有坏处。它不用一次拿出2.3万,现金流压力小;但6年里他属于在职身份参保,要一直自己交钱,还要盯着别断缴——断了不但报销停摆,恢复待遇还有等待期。对一个靠降压药和住院打交道的人来说,"每月记得交"本身就是一项成本。
四、第三条路,我真算过,也真放弃了
邻居劝我们:"干脆别交职工的了,改居民医保,一年几百块。"这笔我也拉了:居民医保交一年保一年,报销比例和封顶线都比职工医保低,而且没有终身待遇,交到八十岁也得年年交。我爸这个年纪、这个就医频率,省下的保费和将来多掏的医药费根本不成比例。结论很清楚:能留在职工医保体系里,就别轻易跳出去。
五、我家怎么选,以及你能带走的四步
我家的实际条件是四条:他60岁,常年吃降压药,近两年住过院;差6年,不算大缺口;退休手续刚办,一年补缴窗口正开着;家里的钱拿2.3万出来,动不到应急治病的备用金。最后我们选了补缴,把基数锁在当年数,办完次月起按退休待遇走。我笔记里补了一条红线:任何时候,应急的钱不为补缴让路。
把过程压成一个你能直接用的清单:
打明细算缺口:用当地最低年限减去(视同+实际+跨市转入的职工医保年限),居民医保年限别算进去,外地交过的记得先转移合并;
问窗口两个数:当年最低缴费基数、当地补缴比例(烟台是7%),月基数×比例×12×缺口年限=一次补缴总额;
同口径再算按月续缴:加上"基数每年会涨"和"断缴停待遇"两个砝码,再和补缴比;
对照三条线做决定:距退休手续是否超过1年(超期补缴,待遇从到账次月才算,之前空窗);就医多不多、慢病重不重;现金拿得出来且不动应急钱。缺口在3年以内或就医频繁,偏向早补;缺口更长、身体好、现金流紧,按月交可以接受,但要设个缴费提醒。
上面这些账,是我替自家做的选择,政策以你参保地原文和窗口核算为准,不构成对任何人的普遍建议。
内容由AI生成