双11马上开场,想给NAS扩容、捡块大容量便宜硬盘的人,都在等一个降价。希捷刚交出的财报,泼了一盆冷水:硬盘,短期不会便宜了。
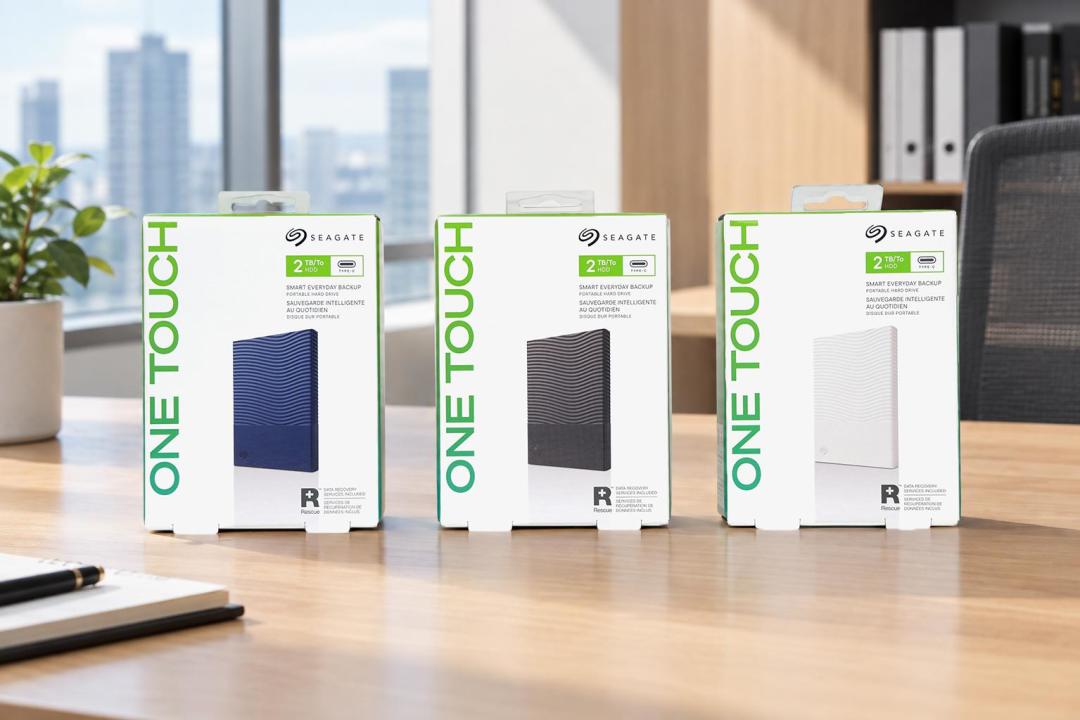
这是希捷十年最赚钱的一季
美东时间10月27日盘后,希捷公布2027财年第一财季业绩:营收42.3亿美元,同比暴涨61%,非GAAP毛利率57.8%创纪录,自由现金流约15亿美元;下一季营收指引48亿美元,中值同比增70%。这门"传统制造"的老生意,今年成了美股明星,股价年初至今已涨约150%,收盘667.85美元——可财报这么好,盘后股价反而一度跌超8%:华尔街担心的是AI叙事透支,这是资本的问题。知乎知乎知乎知乎
但财报里的另一组数字,才是跟你钱包直接相关的问题。
为什么降价遥遥无期?货被订完了
管理层在财报会上说得很直白:绝大部分近线硬盘产能已通过长约锁定到2028年,部分云客户的合同直接签到了2030年。2027年的配置和价格已定,2028年的正在谈,“超出计划的产量都已被预订”。知乎知乎
供给侧也压根没打算猛扩产:资本开支压在收入的4%–6%,管理层明确讲,扩产"并非加几台机器那么简单",要靠提升面密度而不是堆硬盘台数。知乎知乎
44TB的Mozaic 4(HAMR)目前只在两家头部云厂商上量,50TB级的Mozaic 5要到2027年底才送样认证。需求看得见、供给有纪律,结果就是:本季HDD每TB均价同比上涨33%、环比上涨16%。知乎知乎知乎
涨价最狠的,藏在消费盘里
更扎心的在分部数据:Edge IoT(移动盘、桌面盘这类消费线)本季出货环比还降了3%,每TB均价却环比上涨18%,比企业级近线盘涨得还猛。翻译一下:产能紧缺时,厂商优先保供云大厂,甚至主动让掉低价值订单——你盯着的那块盘,涨价更不讲武德。知乎
换SSD呢?NAND也在跟着AI涨价,大容量存储里SSD每GB成本仍是高价HDD的十几倍,"SSD替代HDD"暂时是个伪命题。NAS、监控、家庭数据仓库,短期内没有更便宜的替代品。知乎
普通人怎么办
刚需直接买:扩容、重建RAID、装监控这类需求,双11看到自营渠道的合理价格就上车,别追最低点——按上面的供需证据,短期内它大概率不会来;
囤货党歇一歇:纯为了"便宜再等等"而观望的,最早要等50TB盘放量、2028年长约价格敲定这两个节点,这轮周期里"晚买更便宜"的剧本基本不成立;
记住一句话:盘后跌8%是华尔街的事,产能卖到2028年才是你的硬盘的事。