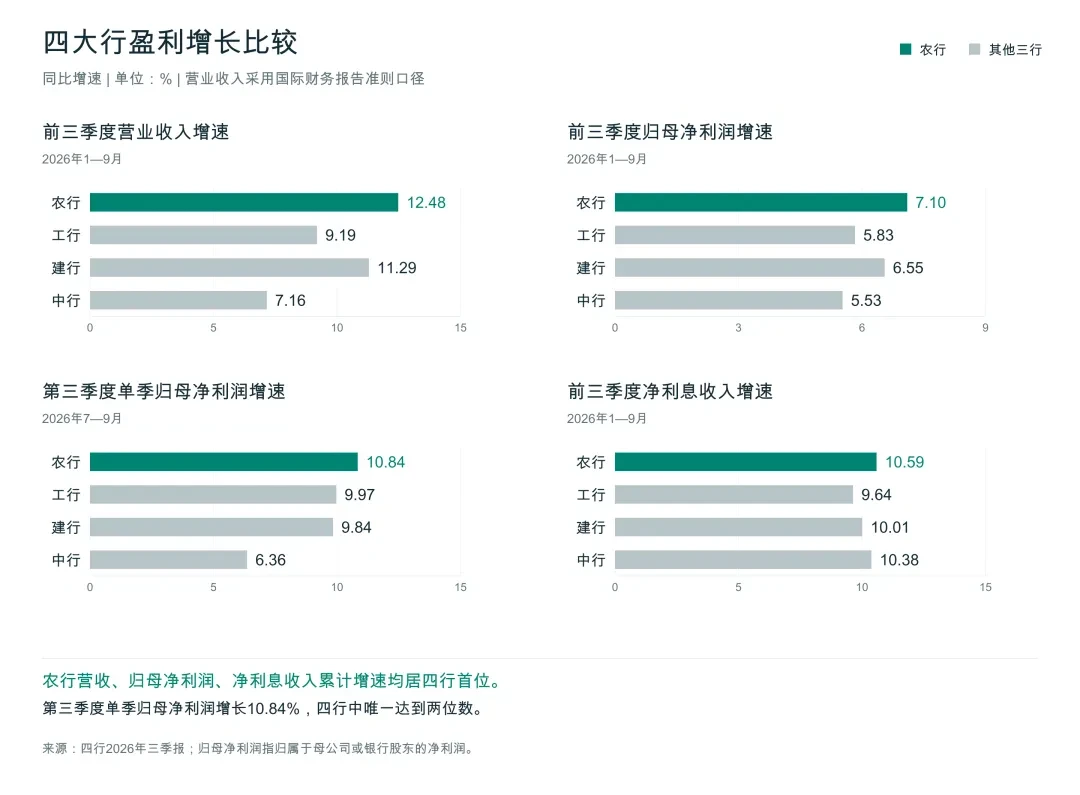
10月30日晚,农行2026年三季报出炉。营业收入6188.12亿元,同比增长12.33%。每日经济新闻
归母净利润2365亿元,同比增长7.1%。每日经济新闻第一财经
单看第三季度,增速更快:营收2079.41亿元,同比增长14.92%;归母净利润901.65亿元,同比增长10.84%。四大行里,只有农行单季利润实现两位数增长。每日经济新闻看懂经济
那几天银行股正热。10月29日,四大行总市值首次突破10万亿元,农行约2.58万亿元,排在第二。每日经济新闻
到11月3日,银行板块回调,六大行一天蒸发近772亿元。农行收盘还飘红。第一财经
三季报里还有一条更实在的信息:农行拟向特定对象发行A股股票,募资不超过1600亿元,全部用于补充核心一级资本。每日经济新闻
认购方里,财政部拟出1300亿元,中国烟草及其子公司合计300亿元。新华网
一边是单季净赚900多亿元,一边是补1600亿元资本。这是农行眼下的状态。
多出来的利润
利润确实厚。前三季度,农行利息净收入4725亿元,同比增长10.6%。净息差只有1.28%,和上半年持平,在行业里不算高。看懂经济第一财经
利息净收入还能涨,靠的是规模。9月末,农行贷款余额29.13万亿元,比上年末增加1.99万亿元,增长7.35%。客户存款余额41.04万亿元,存款增速10.27%。第一财经
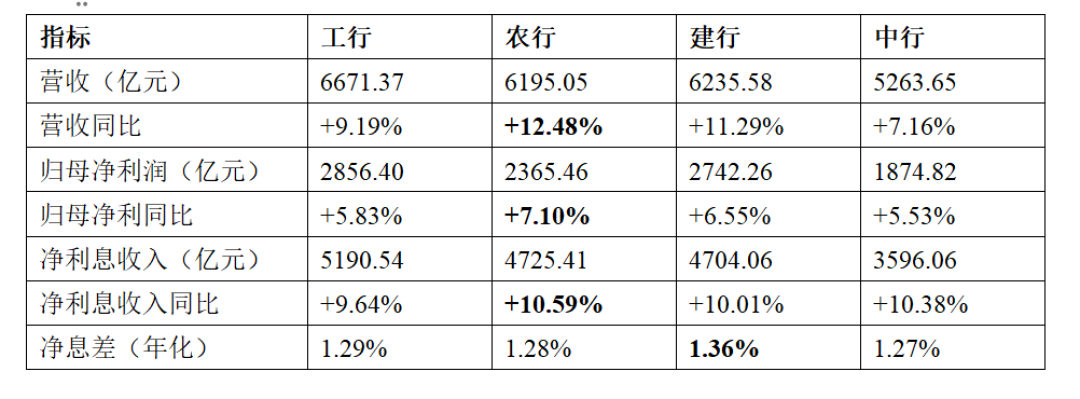
更关键的是负债成本。前三季度利息收入增加187.48亿元,利息支出却减少264.85亿元,一进一出,净利息收入多了452.33亿元。看懂经济
前几年吸收的高息存款陆续到期,换成利率更低的产品,银行付出去的钱就少了。
县域是另一台发动机。9月末,农行县域贷款余额12.04万亿元,比上年末增长10.11%,比全行贷款7.35%的增速还快。占境内贷款的比重达到41.92%。每日经济新闻看懂经济
这块业务利差相对厚,也是农行和其他大行最不一样的地方。
但银行赚的钱,不是都能留下来。前三季度,农行计提信用减值损失1473.26亿元,同比多提199.23亿元。中期分红又派掉453.93亿元。看懂经济每日经济新闻
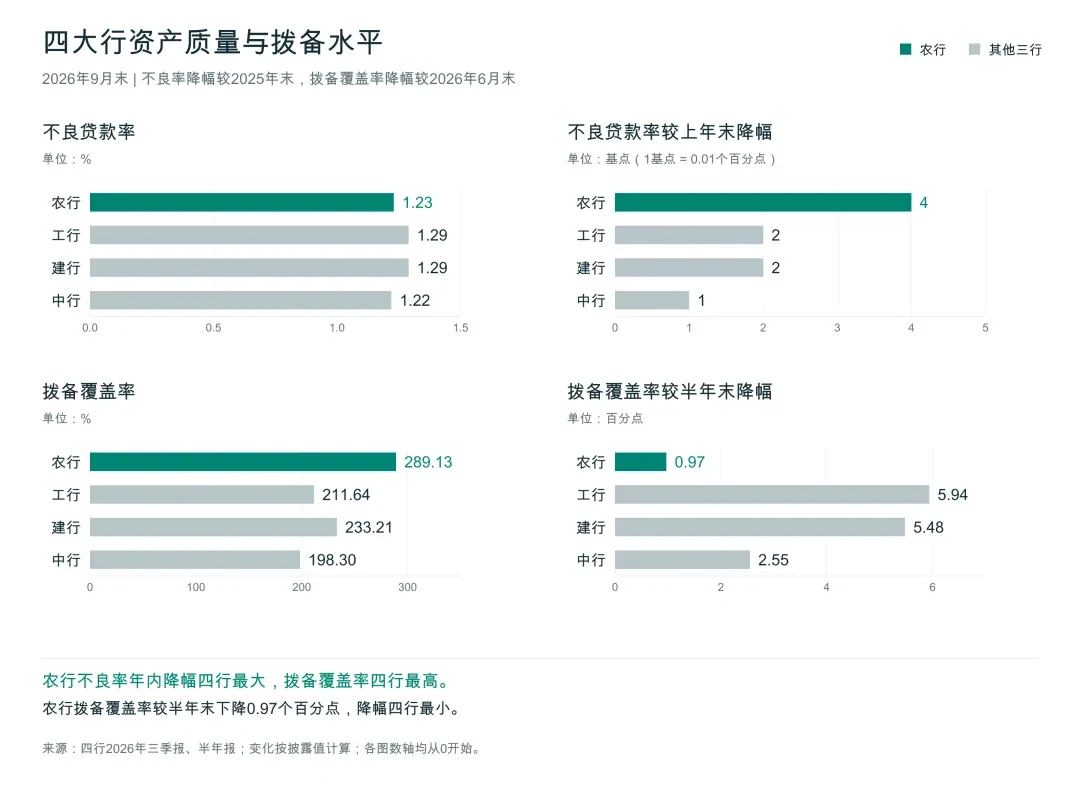
利润的成色还要看资产质量。9月末,农行不良率1.23%,比上年末下降0.04个百分点。拨备覆盖率289.13%,贷款拨备余额1.037万亿元,四大行唯一超万亿。第一财经看懂经济
剩下的利润留在账上变成资本。可贷款规模一扩,风险加权资产跟着涨,资本消耗得更快。到9月末,农行核心一级资本充足率10.90%,在六大行里排倒数第二,只比邮储银行高。WEMONEY研究室
这个指标是监管盯得最紧的线,也是银行放贷的天花板之一。农行还是全球系统重要性银行,附加资本要求更高。
补的是资本,不是现金
所以1600亿元更像提前加厚安全垫。按发行预案测算,在不考虑风险加权资产变化的情况下,这笔钱能把核心一级资本充足率从10.80%提高到11.41%。新华网
代价也摆在那里。定增拟发行228.89亿股。股本变大,每股收益和每股分红都会被摊薄。理财周刊
前三季度基本每股收益0.65元,同比增加0.06元。分红能不能继续往上走,要看这1600亿元最后能变成多少有效信贷。每日经济新闻
对普通储户来说,感受不会太强。银行资本更厚,抗风险能力更强;50万元以内的存款有存款保险兜底,和资本充足率不是一回事。
更实际的影响在贷款端。资本补充到位,银行才有空间继续投放,尤其是县域、基建和消费。9月末,农行含信用卡在内的个人消费类贷款余额1.5万亿元,新增717亿元。看懂经济
1.28%的另一面
净息差1.28%,意味着存贷差价已经很薄。
农行管理层在业绩会上说,全年净息差预计保持稳定,但回升空间有限。第一财经
换句话说,存款利率上行空间不大,银行还在靠压降付息成本维持利润。今年前三季度,农行利息支出同比下降5.6%,降幅比上半年扩大了0.9个百分点。第一财经
农行的矛盾不是“赚不到钱”,而是“赚钱速度赶不上扩表消耗资本的速度”。1600亿元定增能不能落地、落地后能不能转成收益,比单季利润多几个百分点更值得盯。