














28
49
零出险还涨价?车险续保先看这三个系数
2026-11-13 05:17:46
0点赞
0收藏
0评论
最近有车友把连着两年的保单发给我,问得最多的就是这一句:我常年没出险,今年续保报价怎么反而高了?这不是个例。打开小红书和知乎,十一月续保季里"没出险也涨价"几乎成了固定议题,有人交强险降了一百多,总价却还在涨;有人怀疑是不是跟违章有关。要搞明白这事,得先知道报价是怎么算出来的。
保费不是"出险记录"一个说了算
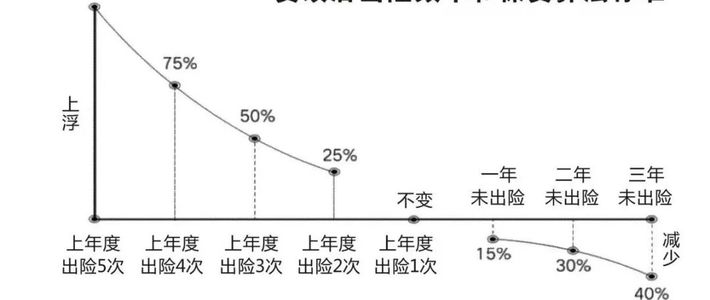
商业车险的定价公式其实是个乘法:基准纯风险保费 × NCD系数(无赔款优待系数)× 自主定价系数 × 交通违法系数。四个数共同决定你看到的报价,而"没出险"只影响其中一项。NCD 还有个天花板:在江苏一例车主的分析里,那台车的 NCD 已经打到 0.4,属于行业最低折扣档,继续不出险,这个系数也不会再往下走。折扣到顶之后,涨价的压力就全落在另外三个系数身上。
没出险,价格还是会在三个地方动
第一个是基准纯风险保费。它由行业按车型的理赔大数据动态调整,跟你自己开车多小心没关系。零整比高的车型,配件和维修成本贵,整体理赔水位一抬,这个基数就涨,车损险对它的反应最明显。

第二个是自主定价系数。监管给了 0.5 到 1.5 的浮动区间,保险公司按区域赔付水平、车型风险和当期业务策略去调。同一台车、同样的出险记录,换一家公司或者换一年,报价能差出肉眼可见的一截——这也是续保季值得花二十分钟比价的核心原因。
第三个是交通违法系数。部分地区已经和违章记录挂钩,前面那个江苏案例里它取 1,不是涨价因素,但你的报价如果涨得莫名其妙,把今年的违章记录翻出来核对一遍,成本很低。另外社区里确实有新能源车主反映自家公司给电车的风险系数定得比油车严,这属于个体反馈,当参考就好,别当结论。
便宜几百块的报价,先拆开来比
比价最容易踩的坑,是拿两份口径不一样的报价单直接比总价。正确做法是先把方案对齐:险种、保额、附加责任三项一致,再谈价格。这两年监管也明确过,车险主险和附加险要投保人自愿选择,不得强制搭售非车险产品——如果报价单里混着取消不掉的无关产品,那部分钱根本不该进比价,留好截图,你有权反馈。

小刮小蹭,报案前多想一步
出险一次,NCD 上浮带来的影响往往持续两三年,所以小伤先别急着报案:找修理厂问个喷漆实价,再对照"未来两三年大概会多交的保费",两边一比就有答案。修车钱只是保费涨幅零头的小剐蹭,报了反而不划算。还有一种时点上的细节值得留意:有车主分享过年底临近续保时报的案子,因为结案进度的关系被计入了下一个保单年度的出险记录。个案不能当普遍规律,但报案前多问一句流程,不吃亏。

两张保单之间差的从来不是运气,是几个你平时看不见的系数。续保报价一般提前一到三个月就能拿到,别在到期前三天才点开——把方案对齐、把系数看懂,再决定点不点确认。
内容由AI生成





