

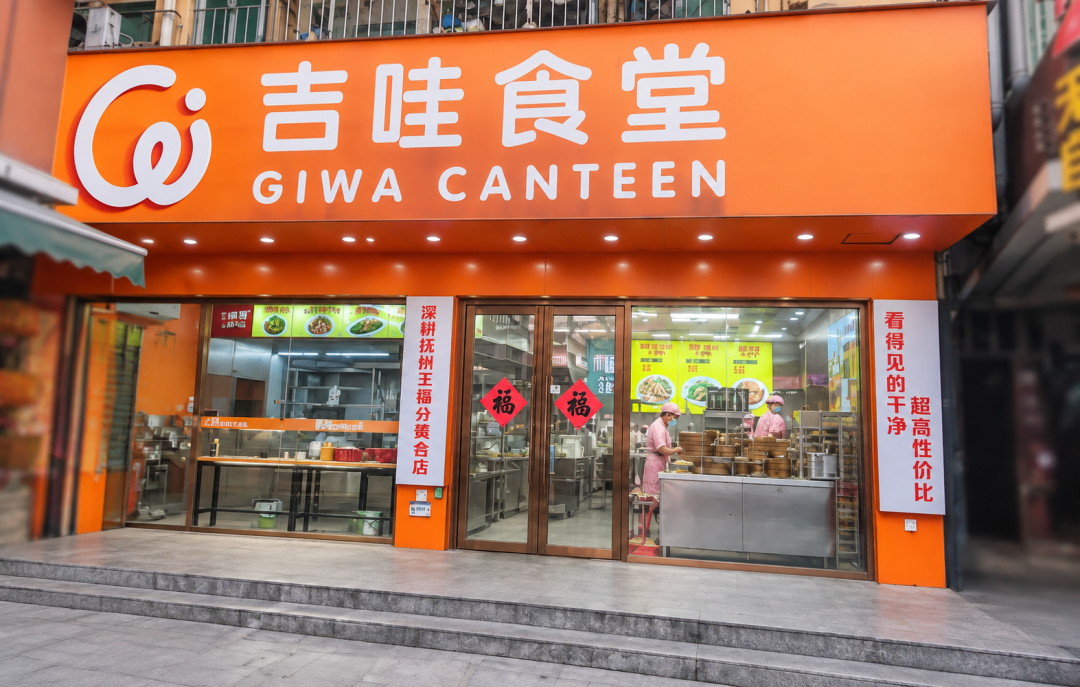
2026年11月,四块写着“吉哇食堂”的橙色招牌先后挂上深圳龙华清湖、大浪、坂田、民治的街面,十几元出头的卤味饭、烧鸭饭直接瞄准上班族的日常三餐。至此,美团“浣熊食堂”、京东“七鲜小厨”之后,三大平台在厨房战场正式聚齐。最值得注意的却是它们的共性:三家都开起了食堂,但没有一家是以传统意义上的餐饮自营方式自己炒菜。平台们赌的不是这一顿饭,而是补贴大战被叫停之后,外卖供给的确定性和“放心”由谁来定义。36氪
烧掉一千多亿之后,钱换不来差异化
巨头转向后厨,首先是停战账单逼出来的。据汇丰银行研报测算,2025年Q2至2026年Q1,三家合计新增营销费用约1568亿元,同期在外卖及相关即时零售业务上的合计亏损约1730亿元。分来看,阿里即时零售同期亏损约870亿元,美团、京东过去一年分别亏损约440亿元、420亿元。36氪36氪
商家的账本同样说明问题:复旦大学的课题组调研4万余家餐饮商户后发现,即便是平台补贴力度最大的月份,商户订单量增加了7%,总利润却下降了8.9%。王兴在股东大会上的总结是“过去一年是非常疯狂的、不合理的竞争,耽误了整个行业几乎整整一年”。36氪36氪
2026年3月,在监管部门介入下,三大平台的价格战被叫停。6月,市场监管总局发布《外卖平台补贴行为规范十条(征求意见稿)》,对长期大额补贴、强制商家承担补贴成本、低于成本销售等行为划定规矩。当订单不再能用钱直接买来,平台必须往餐饮上游寻找新的差异化——答案不约而同指向了同一个地方:厨房。36氪36氪
另一股推力来自食品安全。2026年4月,市场监管总局查处7家电商平台“幽灵外卖”系列案,罚没款35.97亿元、涉事幽灵店铺超过6.7万家,官方在7月31日的发布会上将其定性为食品安全法施行以来面向外卖平台开出的最大金额罚单。一家连商户是否真实存在都无法核验的平台,谈不上供给的确定性;把生产环节攥到自己手里,成了重建信任最直接的方式。界面新闻36氪
三种食堂,三种“借别人灶台”的活法
把时间线拉平,三家的动作在十五个月内先后到位:浣熊食堂2024年12月24日在北京、杭州悄悄试点,2025年7月1日正式亮牌并宣布三年建设1200家;同月20日,七鲜小厨首店在北京东城开业,提出三年万店;2026年10月,淘宝闪购落子深圳。方向一致,模式却从最重排到最轻。36氪
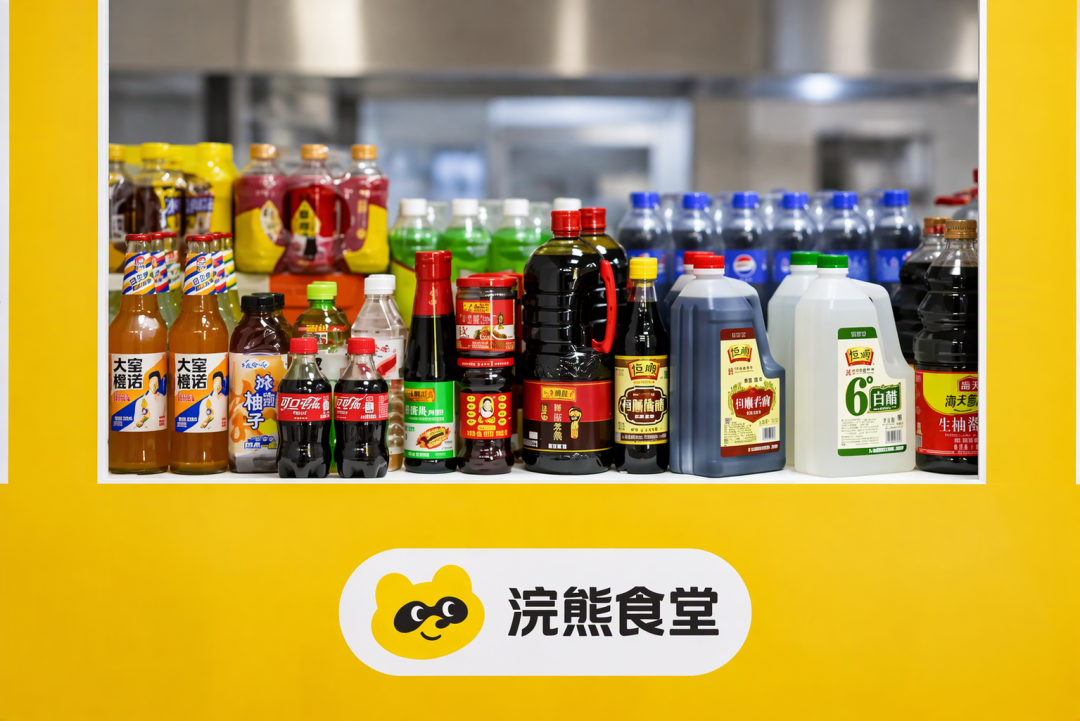
美团押的是空间。浣熊食堂是集中式外卖厨房,商家拎包入驻,后厨、食材、出品归商家,平台负责场地、设备、驻场管理和“店长食安日记”,还做出“一个地址、多个品牌档口”的跨商家一次下单、骑手统一配送。美团反复强调不下场竞争,浣熊食堂负责人初征公开表态“坚决不下场做自营,坚决不和商家产生竞争”。美团官方数据显示,浣熊食堂推出一个月后,相关关键词搜索量环比增长超过40倍,入驻商家整体曝光量上涨164%,订单量上涨60%。界面新闻36氪
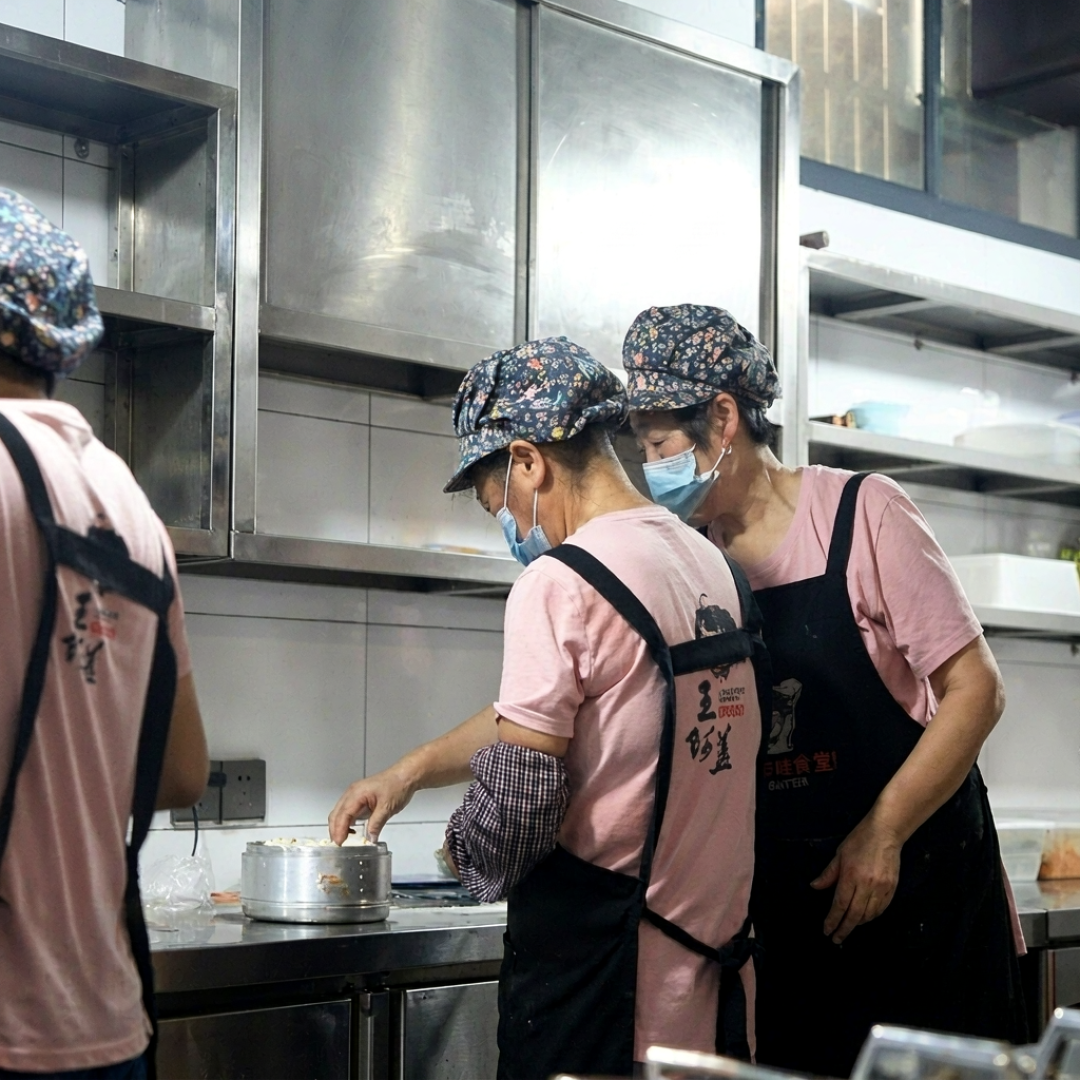
京东做得最重。七鲜小厨由平台承担门店租金、食材采购、后厨人力和标准化制作,配合炒菜机器人与后厨直播;合伙人只需提供一道菜的配方并共享销售分成,京东为此拿出10亿元现金招募1000道招牌菜,每道保底100万元分成。首店上线一周日均订单突破1000单,复购率高于行业均值。2026年11月初,京东本地生活业务负责人郭庆因个人原因离职,外卖业务同步宣布进入以“供应链创新”为核心的2.0阶段——七鲜小厨正是这条路线的主试验场。36氪界面新闻36氪
淘宝闪购选择了最轻的品牌授权:平台输出品牌、门头、菜单结构、流量入口和营销规则,房租、后厨、食材、人工、盈亏全归合作商家,本质上是一张贴牌。其运营主体拉扎斯网络科技(上海)有限公司已于2026年10月14日提交4项“吉哇食堂”商标注册申请,目前仍在审查中、尚未核准。价格大量集中在十几元、券后普遍20到35元;截至11月20日,大浪店、坂田店月售显示9999+,民治店、清湖店分别为7000+和5000+。36氪界面新闻36氪
商家得到了流量,未必得到利润
对中小餐饮经营者来说,平台食堂确实提供了传统开店之外的另一种选择:不用垫租金和装修,借统一品牌获得曝光,靠平台集采压降进货成本。但订单的另一面很快显现。《羊城晚报》调查外卖大战中的深圳商家后发现,一笔40.88元的外卖订单,扣除活动款、技术服务费和配送费后,商家实际到账23.93元,而食材成本就接近20元。订单增长不等于利润增长,平台厨房同样绕不开这道题。36氪
更微妙的变化在平台身份:掌厨者同时是裁判员。流量分配、搜索排名和补贴倾斜如何保持中立,目前没有可核验的答案;品牌授权模式下,若吉哇类门店出了食品安全问题,品牌方与实际经营者之间的责任划分,各平台也尚未公开明确规则。更长期的问题是用户归属——消费者在平台上首先看到的是“吉哇食堂”的招牌,而不是档口背后具体的餐饮经营者,合作结束后商家能否带走菜品配方、订单数据和复购人群,均有待确认。36氪
没有一家自己炒菜,是一笔相同的账
这不是巧合。外卖大盘的根基是数十万小微餐饮门店,平台自己起灶卖饭等于裁判下场当运动员,商户的抵触关乎生存而非情绪。现制菜也缺少标品那样的可复制性:同一个配方,换个师傅、换个时段,火候差一点稳定性就塌一片,自营餐饮的规模化效率天生低于标品零售。再者,后厨一旦由平台自营,食安事故的第一责任主体就是平台本身;而厨房靠的是手艺逻辑,人一走出品就变,铺开几百个自营厨房意味着平台自己变成一家连锁餐饮公司——这是互联网平台最不擅长的组织能力。于是三家不约而同选择了同一个中间点:组织生产,但不亲自起灶,把平台的信用和供应链借给厨房的门头,把经营主体和直接责任留在商家一侧。36氪
雄心与落地之间,还差一到两个数量级
截至11月20日的报道,浣熊食堂三年建设1200家的规划目前只落地28家,京东三年超万店的七鲜小厨在营仅100余家,吉哇食堂仍停在深圳四家灰度试点。没有一种模式跑通了规模化验证。接下来要看的都是不性感的事:食安巡检和商家淘汰机制是否刚性执行——品牌授权模式的管控链条最长,一次恶性食安事件就可能把前期品牌积累全部清零。分成与责任划分规则何时公开、订单增长能否兑现成商家净利润,同样关键。与补贴大战烧钱换数字不同,厨房这场仗更慢、更重,也更不宽容。36氪36氪
当前文章无评论,是时候发表评论了