














0
1
MStand卖汉堡,库迪卖炸鸡,咖啡馆的尽头是麦当劳?
2026-10-14 20:39:13
0点赞
0收藏
0评论
最近几年,咖啡市场可谓是蓬勃发展,各家咖啡巨头都在纷纷加速自己的发展,多元化转型已经是市场的大势所趋了,就在最近Mstand咖啡卖汉堡,库迪卖炸鸡的消息传来,让人不禁想问这咖啡馆的尽头都是肯德基和麦当劳?
一、Mstand卖汉堡、库迪卖炸鸡
据蓝鲸新闻转载茶咖观察的消息,日前,库迪已经在福建宁德一家自营门店测试“现打鲜啤”和“现炸炸货”。目前店内售有德式小麦、比利时小麦、百香果啤和柚子果啤四款,小程序单杯价格在9.9元至11.9元之间;炸货则涵盖薯条、平菇、鸡米花、小酥肉、洋葱圈等多款产品,单价在6.9元至12.9元之间。
这并非孤例。M Stand已开出9家手作汉堡店,Tims天好中国在咖啡门店上新炸鸡产品。Tims天好咖啡则长期采用“咖啡+暖食”模式,并通过Tims天好中国运营Popeyes中国,进一步积累西式快餐的供应链和运营经验。
早在2025年,2025年11月25日,星巴克在深圳300多家门店全面上线“每日早餐”系列,推出15款人气食品,可与咖啡组合出60余种搭配,覆盖贝果、三明治、酥皮卷等小吃品类 。
今年上半年,据人民日报的报道,挪瓦咖啡通过“店中店”模式,以咖啡高频消费带动烘焙、零食等周边小吃销售,单店客流提升35%,形成“1+N”增收效应 。
而瑞幸2026年一季度财报,明确品牌在该季度上新26款饮品的同时,同步推出十几款轻食小吃,覆盖全时段消费场景 。
二、咖啡馆的尽头是麦当劳?
最近咖啡圈挺有意思。MStand开始卖汉堡,库迪卖起了炸鸡,星巴克也早就把面包、三明治、小食摆上去了。看热闹的人会说,这是不务正业,但是真的如此吗?我们该怎么看?
首先,咖啡店仅靠卖咖啡就能赚钱的时代已经过去了。过去几年,咖啡赛道最大的红利是开店红利和价格红利。门店越开越多,消费者习惯了低价券、九块九、买一送一,咖啡从“有点仪式感的饮品”逐渐变成高频、低毛利、强竞争的快消饮品。问题是,咖啡本身客单价有限,一杯咖啡卖得再热闹,门店租金、人工、设备、损耗、平台抽成一样不少。更麻烦的是,咖啡消费场景相对固定:早上提神、下午续命、开会配一杯。它不像正餐那样天然带动高客单,也不像快餐那样容易形成“主食+小吃+饮料”的组合消费。
所以,品牌要想提高单店收入,不能只盯着“把咖啡卖得更便宜”。价格战可以抢流量,但很难长期提升利润。真正能改善单店模型的,是让顾客在买咖啡的同时,顺手带走一份吃的。这个逻辑并不新鲜。欧美很多咖啡馆早就这么干,一杯美式配一个可颂,一杯拿铁配一个三明治,消费者觉得方便,门店也能把客单价拉起来。中国咖啡市场现在走到这一步,其实是从“卖单品”走向“卖组合”,从“饮品店”走向“轻餐化”。这不是背叛咖啡,而是咖啡品牌在存量竞争里寻找第二增长曲线。
其次,复用现有门店是最简单的品类创新。现在品牌们往餐食走,不是脑子一热就去搞中央厨房、做全品类正餐,大家的思路其实都很务实。核心逻辑就是不搞大的改造,把现有门店的空间、设备、人力尽可能复用起来,不用额外投入太多成本,就能在原有咖啡消费的基础上,多拉出一块新的收入。你看现在各家上新的品类,不管是汉堡、炸鸡,还是之前就开始试的中式面点、预制冷食,普遍都是操作门槛不高的品类,不需要咖啡师再去学一套复杂的烹饪手艺,只要简单加热、复炸就能出餐,不会给门店增加太多额外的负担。
这么做的好处非常直接。过去很多咖啡店的高峰时段只有早上通勤和下午下午茶那两个小时,其余大部分时段门店的人力、空间都是闲置的,资源利用效率很低。现在加了汉堡、炸鸡这类产品,就能把午餐时段、傍晚时段的客流也接住,让原本只靠咖啡撑着的门店,变成能覆盖早中晚多个时段的消费节点,从而获得所谓的“国民总时间”的全时段消费红利,这其实就是我们已经反复在茶饮、咖啡多篇内容中反复提及的东西。
最终的结果就是,消费者原本只是顺路来买一杯咖啡,看到柜台里的餐食,顺手就会多带一份,连带率上去了,客单价自然就拉起来了,单店的营收结构一下子就从过去的“单腿走路”变成了“多条腿走路”。不用大动干戈改造门店,就能把原本闲置的产能转化成实实在在的收入,这笔账对当下承压的咖啡品牌来说,怎么算都不亏。
第三,卖食品对于供应链的要求却并不低。虽然,这种餐饮多元化的路径看上去很不错,而且如果做好的话收益也是显而易见的,但是卖食品看起来门槛低,实际上比卖咖啡复杂得多。咖啡的标准化已经很难了,但食品供应链更难。咖啡豆、牛奶、糖浆、冰块,管理起来相对集中。而汉堡、炸鸡、面包、肉类、酱料、蔬菜,涉及到的品类更多,冷链、保质期、损耗、食品安全要求也更高。咖啡做坏了,顾客可能觉得苦了、淡了;食品出问题,就不是口味问题,可能是食品安全问题。
门店管理也会变重。咖啡师原本主要管萃取、打奶、出品节奏;一旦加入炸物、汉堡、热食,门店就要处理更多设备、更多工序、更多清洁标准。炸鸡要控温,汉堡要组装,面包要保鲜,蔬菜要冷藏,出餐高峰时还不能拖慢咖啡速度。很多咖啡品牌擅长的是“快饮品连锁”,但食品连锁是另一套能力。麦当劳、肯德基之所以强,不只是因为产品出名,而是因为它们的供应链、中央工厂、冷链配送、门店操作、品控体系已经打磨了几十年。咖啡品牌要跨界,短期可以靠供应商解决,长期还是要重建自己的食品运营能力。
还有一个现实问题,消费者心智。大家去麦当劳,知道自己是去吃快餐;去星巴克,更多还是买咖啡和第三空间;去瑞幸、库迪、MStand,第一认知仍然是咖啡。如果食品只是配角,问题不大;但如果食品越卖越多,品牌就会面临定位模糊。顾客会问:你到底是一家咖啡馆,还是一家轻快餐店?如果食品做得一般,价格又不便宜,消费者不会买账;如果食品太像便利店,又可能拉低品牌感。尤其像MStand这类强调设计感和调性的品牌,卖汉堡可以带来话题,但能不能持续复购,取决于产品是否真的好吃、稳定、值得专门买。
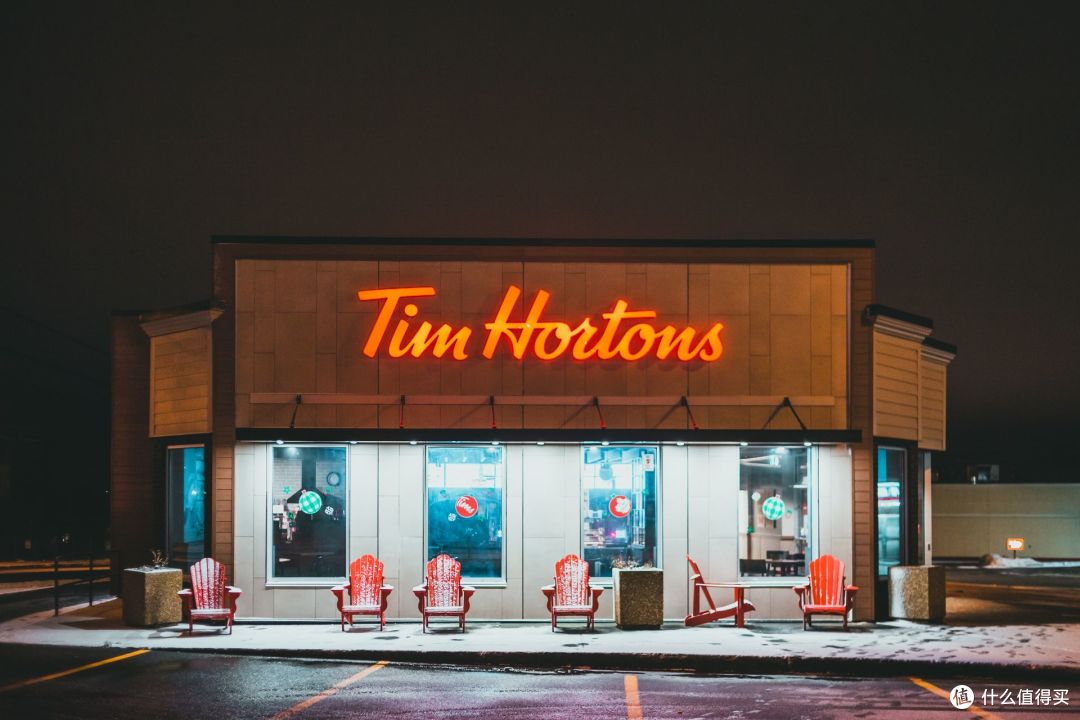
第四,也许咖啡店的未来不是麦当劳但也一定会是Tims。记得笔者在加拿大的朋友一直和我说,Tims在加拿大就是类似于一个快餐店的形式,不少加拿大人的一日三餐都可以在Tims解决,同样的逻辑在中国也一样。很多人现在讨论咖啡馆的尽头是麦当劳,其实是有点夸张了,咖啡的核心属性还是饮品,很少有人专门跑咖啡馆吃正餐,所以指望完全变成快餐店是不可能的。但是综合化的趋势绝对不会变,未来的咖啡馆肯定不会只卖咖啡,菜单会越做越厚,烘焙、轻食、周边甚至文创都会成为常态。
这种多元化的核心逻辑不是为了变成快餐,而是在核心能力允许的范围内,尽可能去找新的增量,把客单价提上去。以后去咖啡馆,点一杯咖啡搭配汉堡、炸鸡,或者买个限定周边,或者约朋友谈事顺便买份简餐,这种场景会越来越常见。未来的品牌竞争,早就不是单一品类的竞争,而是谁能把场景做的更全,把多元需求满足得更好,谁就能活下来。
未来的咖啡馆,或许不再仅仅是一个喝咖啡的地方,而是一个提供“咖啡及相关生活方式”的复合空间。菜单会变厚,但核心的“咖啡灵魂”不会变。那些能巧妙平衡“咖啡”与“餐食”,既提升客单价又不失品牌调性的品牌,才有可能在这场“咖啡馆的尽头”大讨论中,找到属于自己的答案。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~