这半年,装机圈里问"存储现在买不买",答案出奇一致:早买早用,等等党输麻了——固态一年涨到约4倍,机械硬盘跟着翻倍,内存涨得更凶。日经中文网知乎
但10月,剧本变了。一份渠道存储行情周报说得很直白:内存和固态"一直是一条绳上的,这个月绳子断了"。微博
内存还在涨,固态先停涨
内存照旧:华强北DDR4 16G从上半年一百多涨到六百多,DDR5 16G一千四起步。TrendForce预测,四季度一般型DRAM合约价还要再涨10%~15%。36氪微博知乎
固态画风完全不同:零售价不再月月跳涨,一线原厂还钉着,二三线开始暗中降价走量。档位如下(10月上旬渠道周报数据,双11前变动快):微博
金士顿NV3 1TB:天猫30天最低价886元→699元,一周跌约两成,离历史最低差40块;
西数SN7100 1TB:7月上市价1499元→1088元左右,两个月掉27%;
金泰克、梵想等三线:1TB回到800~900元档,上个月见不着这价。
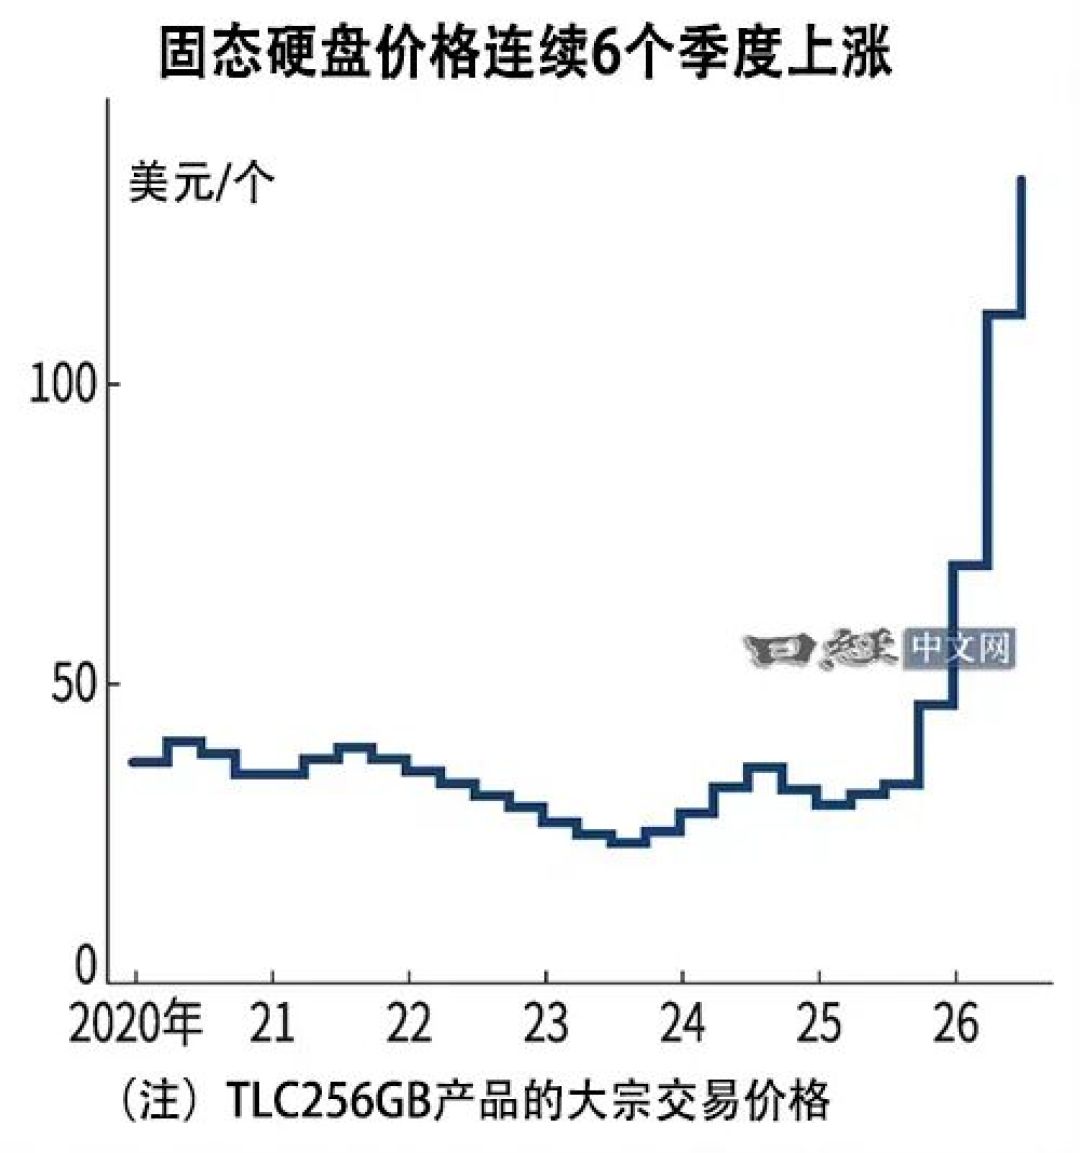
先别欢呼,上游还在涨:三季度SSD大宗交易价环比再涨约两成,连续6个季度上涨创历史新高。四季度NAND合约价,TrendForce预测涨15%~20%,CFM却只给消费级SSD报0~3%——两家机构结论差出一个量级,消费级固态见没见底谁也没把握,双11就是放榜时刻。日经中文网微博
固态凭什么先松
一句话:内存和固态不是同一条产线。HBM锁死的是DRAM晶圆产能,没商量;NAND还能分一部分产能给消费者。长江存储给投资者的数据很直白:内存涨了5~10倍,NAND在3~5倍之间——差距就是产能分配。知乎微博
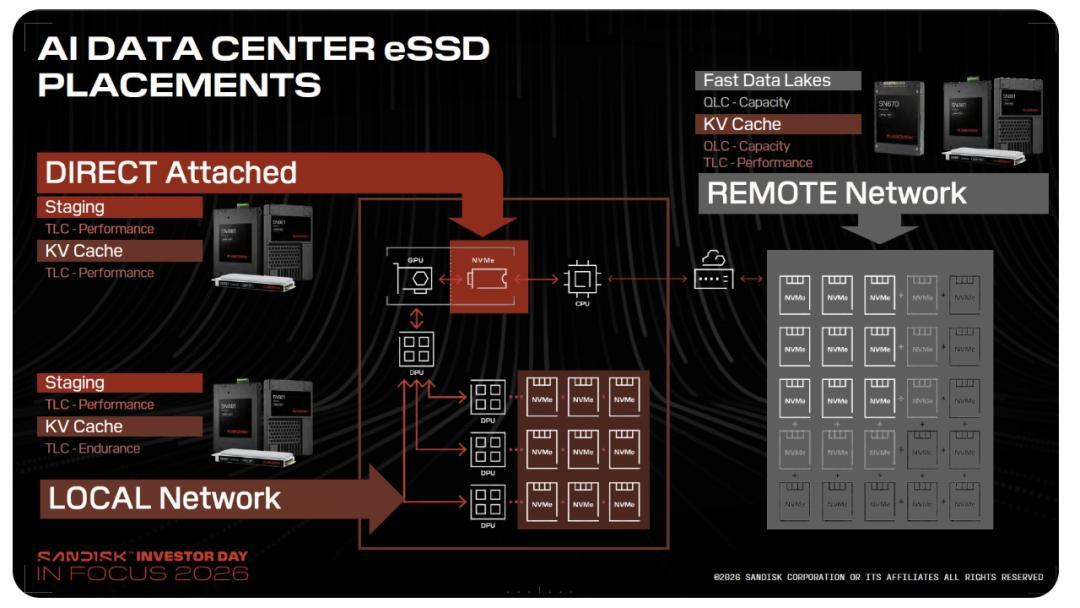
需求端变化更根本:2026年数据中心占NAND需求比重从约30%跳到约45%,历史性反超手机成了最大买家。云厂商从压价砍单改成签长约锁货,PC通用盘供应被挤出、缺货长期化。消费级固态什么价,全看原厂漏出多少产能——这就是零售能横盘的真实原因。36氪日经中文网
机械硬盘别急着松
想着"固态停涨了,机械盘总该便宜了"?抱歉:大容量新盘基本没货,国内翻新盘价格已经和海外官翻企业盘接轨。微博
供给端有盼头,但都是远水:东芝刚宣布五年来首次扩产,明年供应量翻倍。泰国洪水又威胁到西数工厂——2011年那场洪水,曾让硬盘半年涨价30%。指望国产盘把价格打下来的也歇歇:大数极限们重启了产业化攻坚,但目前公布的还只是原型机和新架构。啥时候能上市?长期跟踪这行的博主判断是"遥遥无期"。知乎微博36氪哔哩哔哩
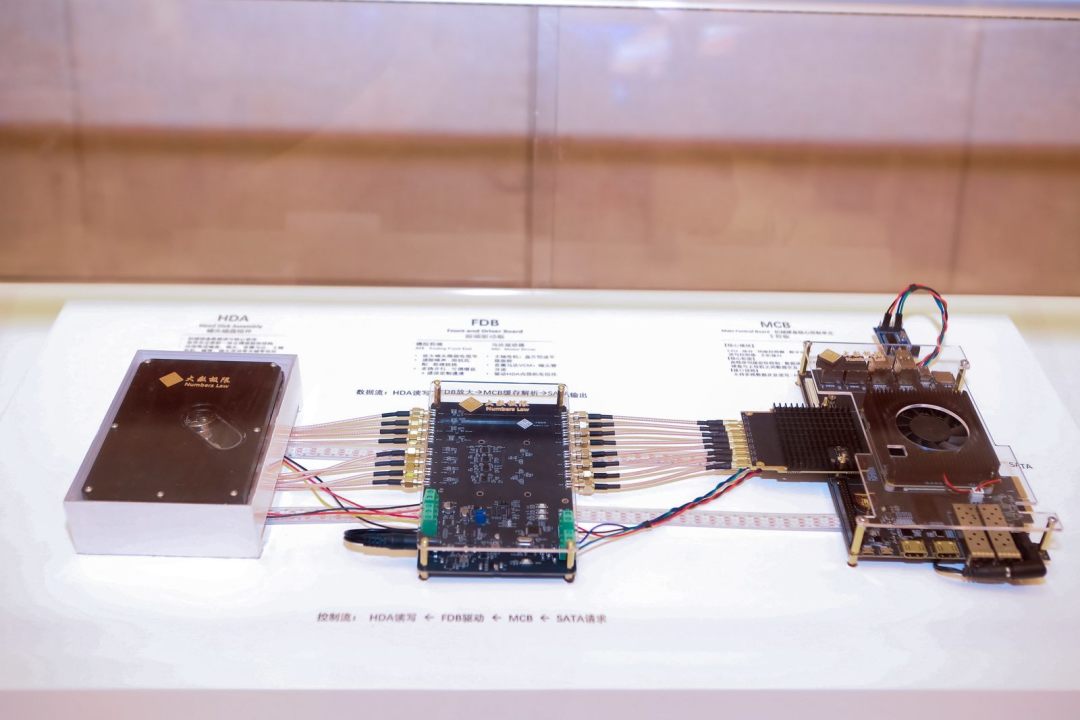
两个提醒:想囤盘等涨的,二手大容量盘别碰,有价无市,投机溢价最先跌。二手固态更别碰——显卡内存能收二手,固态是写一次少一次寿命,二手市场藏龙卧虎,洗数据、低健康度的雷一堆。微博知乎
双11的存储打法
刚需装机:认准原厂TLC 1TB,盯700~900元促销档,这是本轮第一个明确的降价窗口;商家挂"只退不换"的绕开——涨价行情里,换货等于按现价再发一块新盘。微博
非刚需升级:等双11预售实价出来再动,横盘窗口大概率还在。
内存:别拿固态的行情套内存,它没有这个窗口,刚需按需求买。
想继续等的:盯三个信号——上游报价连续转弱、新产能稳定出货、零售库存和成交价同步下行,三样凑齐才是真见底,比网上一句"马上暴跌"靠谱得多。知乎
上游喊涨、渠道先跌、零售横盘,这个双11,存储行情就看谁先兑现。刚需的抓窗口,不急的把旧盘捂紧——涨价年代,旧盘就是资产。